
市值观察SZGC
文丨云潭
影石创新从资本追捧,到蒸发千亿市值,仅仅用了一年。
【陨落】
“智能影像第一股”影石创新正遭遇一场惨烈的戴维斯双杀。
9月16日,其股价继续下探,一度跌至92.08元。而在一年前的2025年9月,它的股价最高曾摸至377元上方,此后便一路单边下跌,总市值从巅峰时期的超1500亿元到如今仅剩374亿元,超千亿市值灰飞烟灭。
时间轴拉长,这场坠落更显残酷。
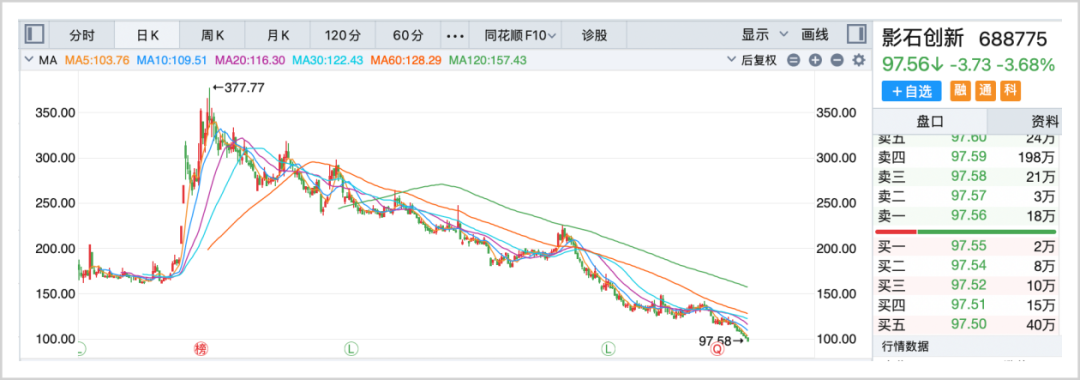
2025年6月11日,影石创新登陆科创板。这家坐上全景相机全球头把交椅的公司,被资本市场用“全球细分龙头+AI硬件+出海标杆”三重逻辑定价。上市首日开盘大涨285%,总市值突破700亿元;此后股价一路狂奔,较发行价最多暴涨7倍,成为科创板的明星公司。
一年多过去,“全球细分龙头”的名号还在,但支撑其估值的定价逻辑却先塌了。股价从暴涨7倍到腰斩再腰斩,利润暴跌九成,影石创新在短短一年时间里,经历了过山车式的反转。
这家公司6月份计划使用超募资金近6亿元,用于项目建设和永久补充流动资金,7月又计划发行20亿元科技创新公司债,而它在IPO时募资仅19.38亿元,上市至今累计分红只有9000多万元。加上股价暴跌,长期持有的投资者损失惨重。
究其原因,首当其冲是解禁。6月11日,影石上市满一周年,2.27亿股首发限售股正式解禁,解禁规模高达原流通盘的7倍,对应市值约370亿元。这样一来,公司流通盘从3280万股一下扩充到2.59亿股。
要知道,IDG系、启明创投系、迅雷网络等早在2015年前后就已入股,成本极低、浮盈巨大;套现动机强烈。
果不其然,解禁之后抛压汹涌,解禁后近三个月累计发生71笔大宗交易,合计成交约15亿元,而且全部为折价成交。
第七大股东厦门富凯已减持约66.66万股,考虑到一些持股成本极低的财务投资人仍未发布减持计划,巨量的卖盘仍高悬头顶。
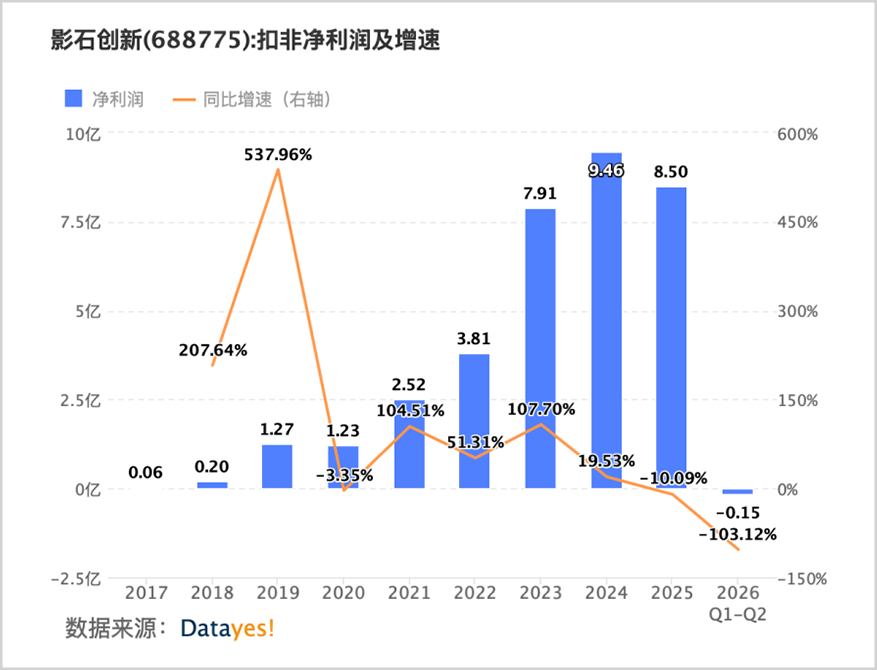
其次是上半年利润崩塌,今年上半年,影石创新利润暴跌94.15%,仅剩3041万元;扣非后净利润亏损1534万元,为上市以来首次亏损。这样的表现,击碎了市场对其“高增长、高盈利”的幻想。
其三,基于不佳的表现,投行用脚投票,许多机构下调其目标价,瑞银更是指出影石全景无人机业务“兑现严重不及预期”,并将目标价从200元大幅下调至126元;国投证券、华泰证券、国海证券等纷纷调低年度利润,中国银河预计全年净利润仅2.85亿元。
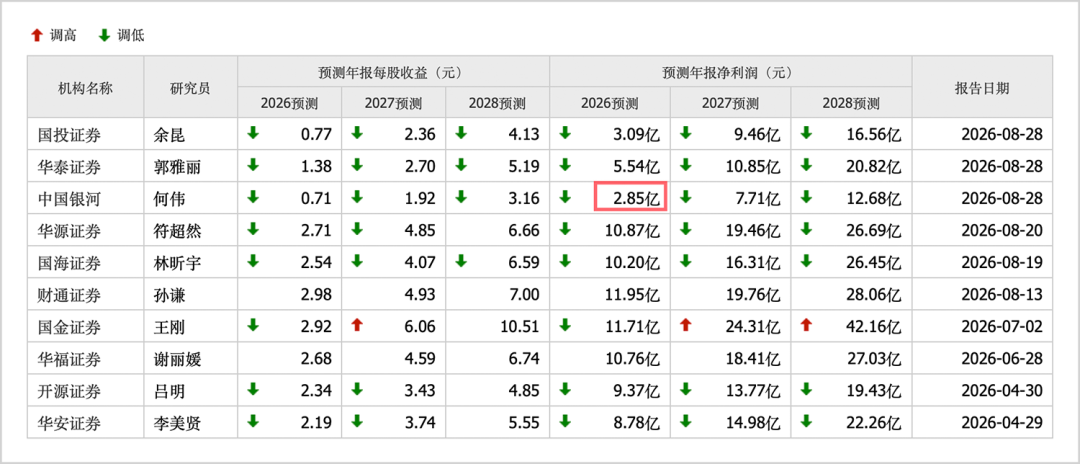
然而,即便股价暴跌,但因盈利崩塌,公司目前动态市盈率依然高达615倍,悬在影石创新头顶的达摩克利斯之剑还没有被摘除。
【崩塌】
相比估值挤水分,影石创新最棘手的是盈利逻辑叙事的坍塌。
不可否认,影石的基本盘依然稳固:它仍是全景相机赛道的绝对冠军,根据IDC数据,公司在全景相机领域排名第一,出货量份额接近七成,全球累计出货突破1000万台。
公司上半年营收55.17亿元,同比增长50.29%,境外贡献34.37亿元,占比63.40%,国内19.84亿元,同比接近翻倍。
只看收入端似乎不错,但深扒来看,问题重重。
尤其是二季度,一季度营收增速83.11%,归母净利润8462.02万元,二季度营收增速骤降至31.08%,创下上市以来最差单季表现,而且这一季度亏损5421.29万元。
仅仅一个季度业绩恶化如此剧烈,远超市场预期。
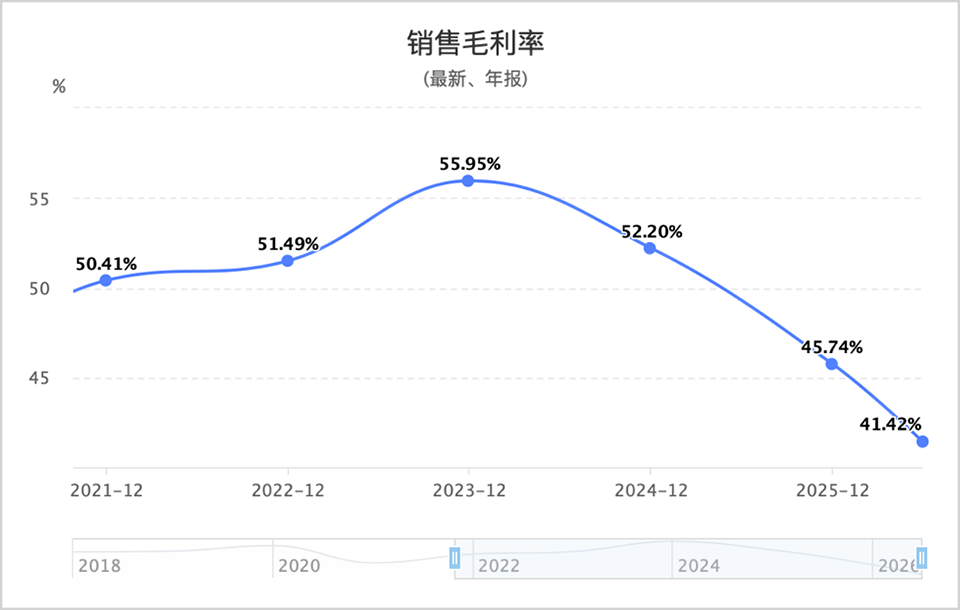
毛利率是衡量一家企业盈利能力的重要指标。上半年,影石创新毛利率下滑到41.42%的历史低位,近一年时间抹去了10个百分点。
对于亏损,公司给出了两个解释。
一是上游存储芯片涨价。AI算力挤占芯片产能,DDR等存储芯片价格一路飙升。为抢占上游原材料,上半年影石一口气花费20亿元用来采购存储芯片,然而,这些真金白银换来了期末62.12亿元的存货,较上年末暴增112.82%,占总资产比例高达43.72%。
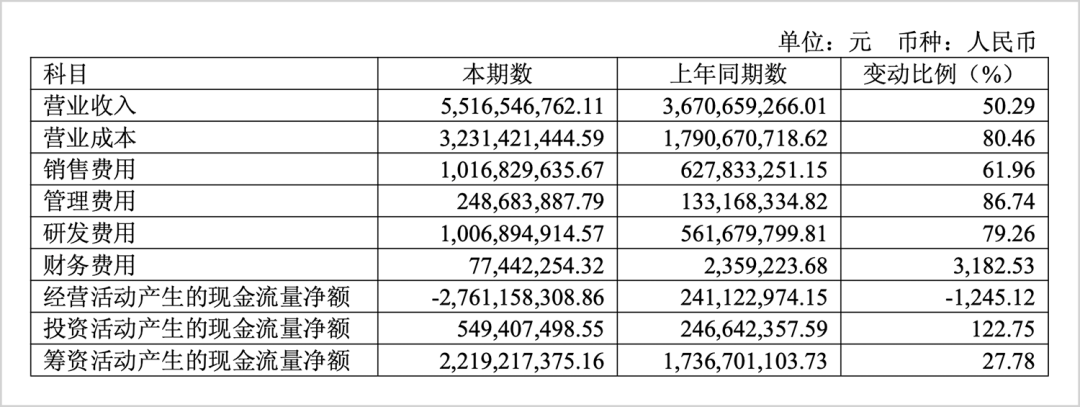
现金流是企业经营质量的真实指标,公司上半年经营活动流出27.61亿元,而上年同期为净流入2.41亿元,经营效益显著恶化。与此同时,短期借款从1.23亿元猛增至10.61亿元。
二是新业务投入。上半年,承担新增长曲线重任的全景无人机,仍处研发、产线建设与渠道投入期。负责该业务的子公司深圳影翎科技,上半年亏掉2.9亿元,影翎Antigravity相关的板块合计亏损高达3.6亿元。
与此同时,费用开支仍在刚性扩张,研发费用10.07亿元,同比增长79.26%,销售费用10.17亿元,同比增长61.96%;管理费用同比也增加86.74%,均超过50.29%的营收增速,费用开支压力巨大。
拆解这两大因素就会发现,一边击穿了基本盘的盈利基座,另一边,委以重任的新增长曲线还在烧钱。
过去每增加一块钱收入能同步贡献利润,如今,为了多赚一块收入,影石需拿出更多研发、销售、管理等资金。问题是,在库存高企,研发、三费开支、新业务同时吞噬现金流的情况下,原有的高投入增长模式难以维系。
更为严峻的是,成本上涨只是产业链上下游的枷锁,增长模式的转变则更为“致命”。
棘手的问题扑面而来,当大疆等企业开始抢夺影石的固有地盘时,其最核心的优势业务已经开始有所松动。
【对抗】
存储芯片是一个周期性极为显著的行业,面对存储芯片涨价,影石如果选择死扛,靠20亿战略备货锁定成本,等周期回落,似乎还有转机。
然而,如果自己的护城河正变成巨头厮杀的战场,估值叙事将被彻底改写。
全景相机的市场池子本身不大,撑不起一家千亿级公司的成长预期。
2025年全球全景相机仅约12.12亿美元规模,出货250万台,这个护城河的深度不够,宽度又太窄。由此可预见,未来的肉搏战将成为常态。
全景相机的成长天花板较低,影石需要拓展更宽广的业务线。
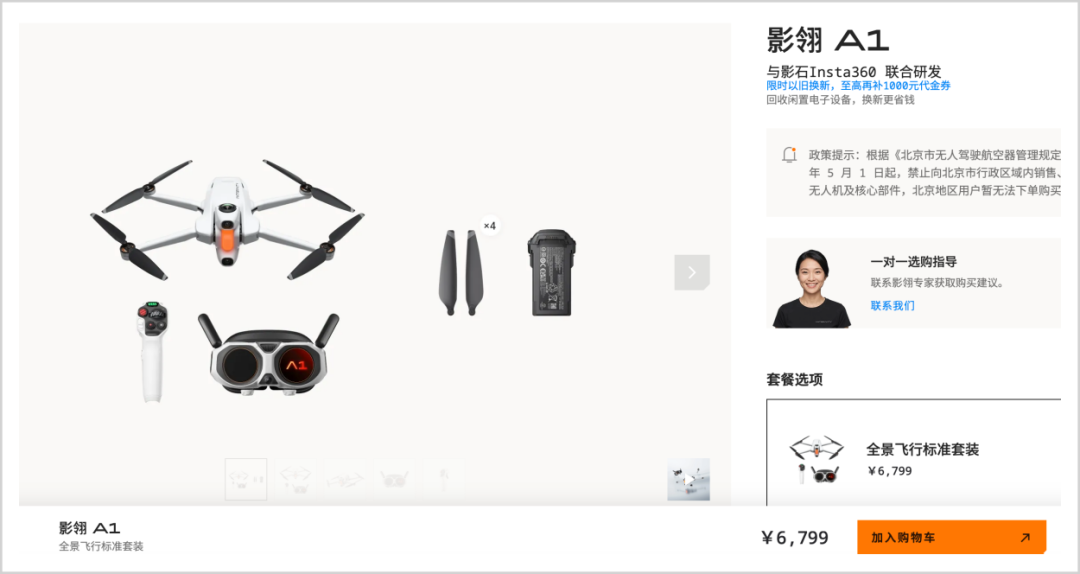
去年底,影石CEO刘靖康亲自站台子品牌“影翎”发布会现场,发布全球首款8K全景无人机Antigravity A1,试图打造第二增长曲线。
而在此前,大疆也发布了首款8K全景相机Osmo360,直接进入影石核心全景相机腹地。根据彼时久谦咨询发布的报告,大疆在去年第三季度(单季度)拿下约43%的全球份额。
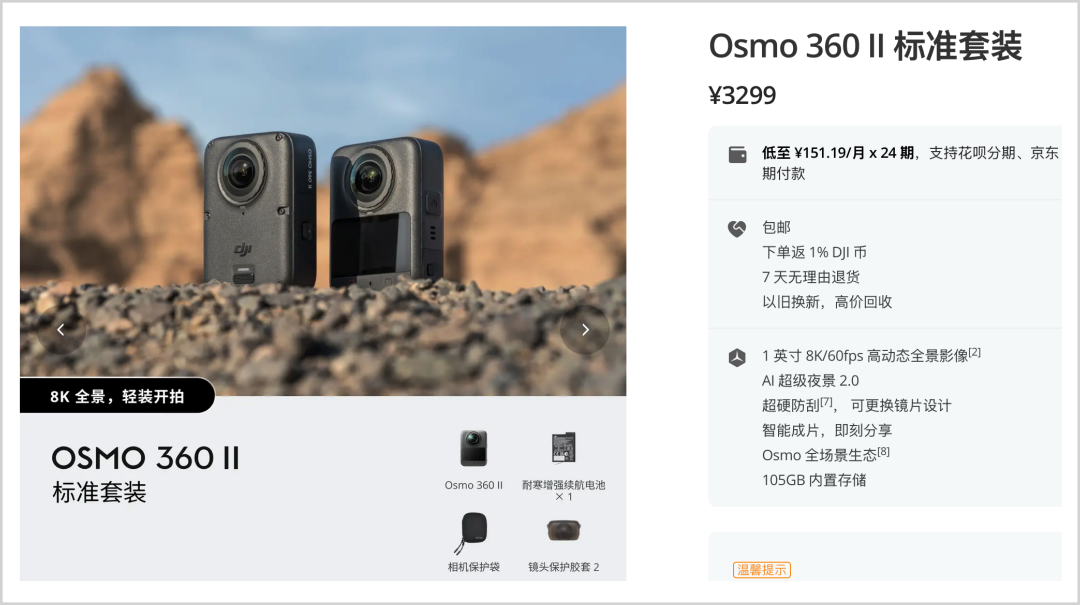
双方从错位共生走向全域对抗。
要知道,过去十余年中,大疆在全球消费级无人机市场长期维持70%以上的强悍竞争力。据传,2024年营收突破800亿元,净利率接近40%,2025年,大疆总营收规模预计在850-900亿元。
随着大疆在路径规划、视觉识别、高性能电机、激光雷达等技术领域的积累,其能力边界不断拓宽,业务范畴自然扩展。当前,大疆已布局扫地机、手持相机等“非无人机”业务。
大疆的强大已经无需赘述,如今这家科技硬件龙头的策略是,将一套完整的工程能力、全球化渠道、品牌影响力平移复用到新的品类中。
当影石和大疆正面竞争时,刘靖康曾发朋友圈,感慨大疆的强大以及“无比respect”,他还说“五年前做决策(无人机)的时候,就预想过会刺激DJI做全景相机‘抄家’。”
商业战场的竞争是常态,随着竞争加剧,目前,影石和大疆的竞争已经从产品维度延伸到专利层面,双方甚至围绕无人机、云台相机等产品展开多起知识产权诉讼。
到2026年一季度,IDC数据显示,全球手持智能影像市场出货量增长33%,大疆以65%居首、影石占22%。
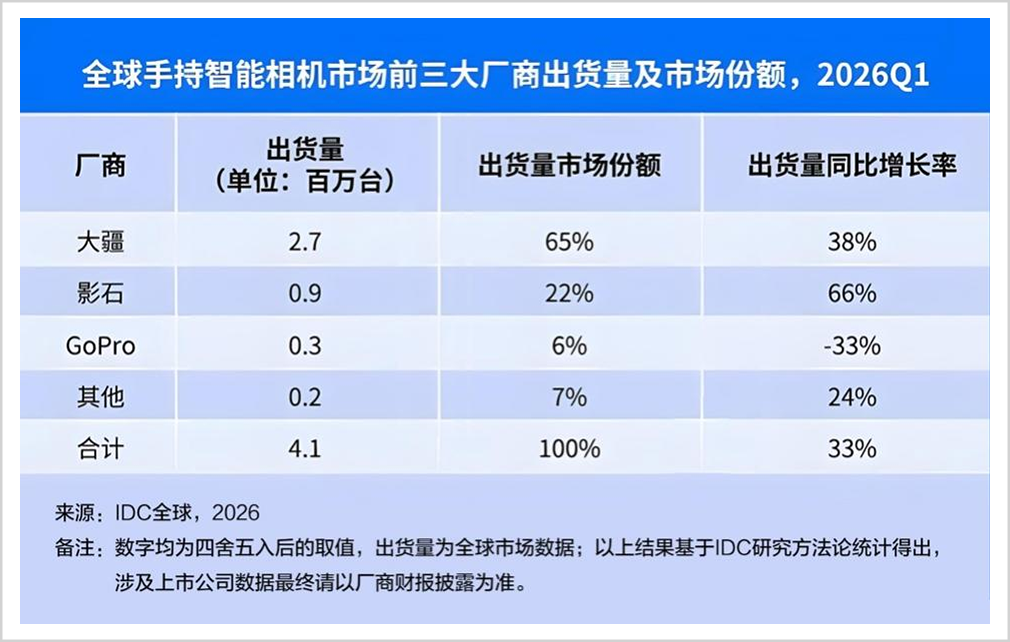
在全景相机这个品类,今年一季度,影石继续位居全景相机全球第一,销售额市占率达71%,出货量份额超68%。
然而,大疆在全景相机赛道快速追赶,影石被迫跟进,上游存储涨价、下游价格战,双重挤压,业绩出现恶化。
和体量更大、技术沉淀更深、现金流更充沛的大疆竞争,影石将深陷消耗战之中;另一方面,手持智能相机依然是一个火爆的市场,但细分赛道层出不穷,飞行跟拍、随身轻便设备、云台相机、智能追踪拍摄,每一个细分方向都有可能长出新的独角兽。
而每多一个新场景被开发出来,影石固有的市场优势就会被稀释。
被挤压的影石,面临着估值、业绩乃至固有赛道的多重危机。$影石创新(SH688775)$
免责声明
本文涉及有关上市公司的内容,为作者依据上市公司根据其法定义务公开披露的信息(包括但不限于临时公告、定期报告和官方互动平台等)作出的个人分析与判断;文中的信息或意见不构成任何投资或其他商业建议,市值观察不对因采纳本文而产生的任何行动承担任何责任。
——END——
用户在证星号发表的信息将由本网站记录保存,仅代表作者个人观点,与本网站立场无关,不构成投资建议,据此操作风险自担


 微信公众号
 证券之星APP
