

巨潮WAVE
文|老鱼儿
编辑|杨旭然
距离2030年碳达峰只剩四年,这个时间窗口比许多人感知的更窄。
2026年7月,工信部印发年度工业节能监察任务清单,覆盖全国3874家企业,监察范围从钢铁、水泥延伸至电解铝、算力设施。
几乎同期,国务院发布《“十五五”碳达峰行动方案》,要求“十五五”期间规模以上工业单位增加值能耗降低10%左右。多份文件密集落地,信号已经非常明确:
节能降碳不再是一道可做可不做的选答题,而是关乎企业存续的刚性约束。
而政策的趋严只是硬币的一面。硬币的另一面是,过去十年工业节能行业积累的痼疾,在这一刻被彻底暴露。
本文是来自《巨潮WAVE》内容团队的深度价值文章,欢迎您多平台关注。
纸面节能的旧账本
很长一段时间里,工业节能有一个残酷的真相:全员卷参数、全员玩估算、全员做纸面节能。
典型的项目流程是这样的:设备厂商拿出实验室工况下的能效数据,用理论模型测算出年节电量、节能率。方案汇报时数据漂亮,合同签完设备装好,至于实际运行到底省了多少电费,没有精确计量,没有长期验证,更没有第三方审计。节能效果变成了一笔说不清的糊涂账。
这不是个别现象。行业普遍缺乏可追溯、可核验的能耗数据采集手段,大量项目的节能收益停留在预估值层面。
更深的隐患在于伪EMC(合同能源管理)模式的泛滥。这些本应风险共担的商业模式,在一些服务商手中变成了“旱涝保收”的圈套——利用信息不对称,把设备销售的利润落袋,把节能效果不确定的风险全数留给甲方,加剧了工业客户对节能改造的信任危机。
效果不可证、数据不可信、风险不对等,三重叠加之下,工业节能深陷“信任赤字”。
政策重塑,监管升维
正因如此,新一轮政策落地的逻辑与以往截然不同。
过去,只要采购了高能效设备,项目就算过关。而现在,新版《绿色工厂评价通则》(GB/T 36132-2025)已于2025年底实施,审查逻辑从审阅书面材料转向核查项目实际运行情况,能耗数据的可核查性成为硬性标准。
换句话说,节能结果必须用长期实测数据对账验收。
与此同时,合同能源管理模式获得了前所未有的制度性支持。2025年施行的《中华人民共和国能源法》明确鼓励推广合同能源管理等市场化节约能源服务;《“十五五”碳达峰行动方案》进一步提出推广合同能源管理等第三方治理模式。
这套制度组合拳指向同一个方向:
让节能从“靠话术赚钱、靠参数忽悠、靠估算套利”的粗放时代,切换到“可计量、可对账、可兜底”的数据算账时代。
把“估算”变成“对账”
逻辑变了,玩法自然也要变。
过去客户采购的是设备,今天客户需要的是一份可验证的节能承诺。这就倒逼服务商完成两个层面的升级:一是技术底座的重构,解决“算得清”的底层问题;二是商业模式的迭代,解决“担得起” 的信任问题。
工业场景的对账天然比民用建筑更复杂。不同于商业楼宇相对标准化的用电模型,工业系统介质多元——电、热、压缩空气、工艺蒸汽都要独立计量;工况波动大——生产负荷随订单、班次动态调整,峰谷差可达数倍;系统布局分散——厂区跨度大、管线路径长、用能节点多。
过去大量项目算不清账,本质上就是没有穿透到系统末端的计量能力,只能靠厂区总表粗算,误差极大,最终变成糊涂账。
这里有一个容易被忽略的物理事实:设备铭牌上的能效参数,是额定工况下的实验室数值;而系统真实的能耗,取决于部分负荷率、水力平衡和运行策略。
换句话说,能效参数决定的是设备上限,对账能力决定的才是真实收益——这正是“参数内卷”和“数据算账”的本质分野。要解决“算得清”的问题,既需要终端硬件的精准计量,也需要数据平台的全链路打通。
美的等具备全工业产品线的头部服务商,已经将高精度计量下沉到工业全场景终端:以制冷机组、高温热泵、空气压缩机、水蒸汽压缩机等核心设备,覆盖制冷、制热、供气、蒸汽四大能源场景,核心设备可搭配经认证的计量单元并接入全链路监测,实现电、热、气多介质全采集,把计量颗粒度从厂区总表细化到单系统、单设备级。
硬件计量只是第一步。数据采集之后,还需要平台完成长周期留存、分析与闭环优化。依托 iBUILDING数字化平台,机组能耗、管网损耗、系统能效全部实时监测、全程留痕、公开可查;在此基础上,还能智能预判设备故障与能效偏差,从被动维修转为主动调优,让节能效果从一次性纸面测算变成长期稳态可控。
从“对账”到“全托管”
计量体系的建立,不只是为了验收时的对账,更是后续商业模式升级的基础设施——账算得清,信任才能建立,更深的合作模式才有落地的基础。
不同行业、不同规模的工业企业,面临的约束条件、需求各不相同。这催生了EMC、BOT等多种合作模式的并行发展,但无论何种模式,核心比拼的不再是设备参数,而是服务商综合履约与风险兜底的能力。
EMC(合同能源管理)是当前工业节能市场的主流模式:服务商出资改造,客户用节能收益分期买单,双方按约定比例分享节能效益。
它的核心价值在于降低了客户的决策门槛,让“零初始投入”成为可能。其中的难点在于分账依赖节能量核定,数据要清晰可信。而这离不开全链条系统能力的支撑——精准诊断、系统设计、设备选型、智慧群控、运行策略、节能核定,任何一个环节掉链子,这笔节能账就算不清。
在BOT(建设—经营—转让)模式下,服务商承担从设计、投资、建设到运营的全周期责任,通过向客户出售能源或服务回收投资,期满后移交。与EMC相比,BOT的合作周期更长、服务商的角色更重、双方的利益绑定也更深。
商业模式落地层面,美的已构建起行业稀缺的多元化资质壁垒,拥有机电工程施工总承包、合同能源管理投资运营、智能化系统集成等核心资质。
完备的资质体系,让其具备从方案设计、设备投资、工程施工、智能集成到长期运维的全闭环履约能力,能够适配工业项目长周期、高要求、强合规的落地标准,真正实现节能效果、工程质量、运维服务的全方位兜底,这也是多数仅靠设备销售的厂商无法企及的核心优势。
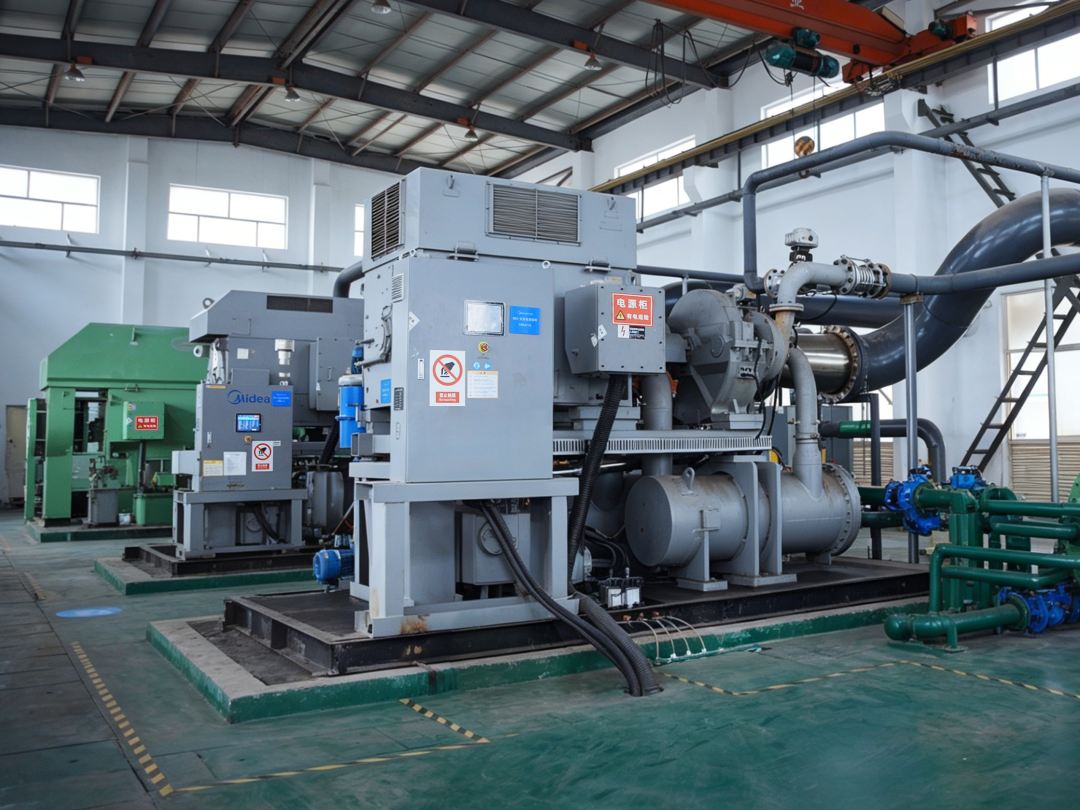
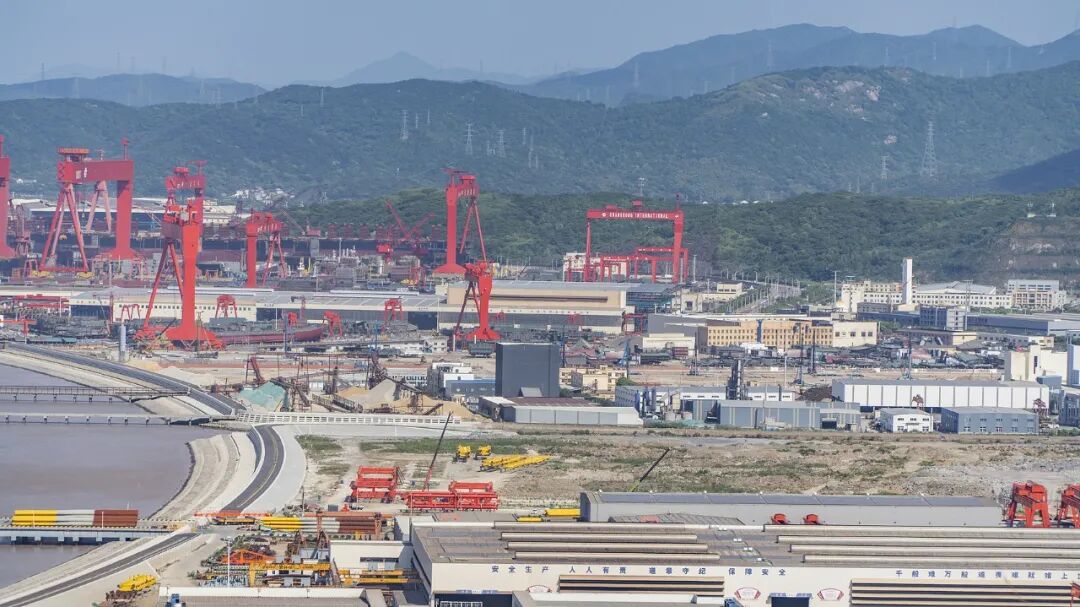
舟山头部国际造船项目就是这样一个样本。船厂的订单已经排到2030年,业主的精力全放在造船主业上,却又有大量压缩空气用能需求——能源,是他们想管却管不过来的“必要负担”。
美的旗下美通能源以BOT模式承接空压系统的勘测设计、投资建设、工程安装、数字化平台搭建与后期运维,船厂实现“零资金投入、零运维压力、零改造风险”,就可以撬动年节电超360万度、节省电费超255万元,综合节能率突破25%。
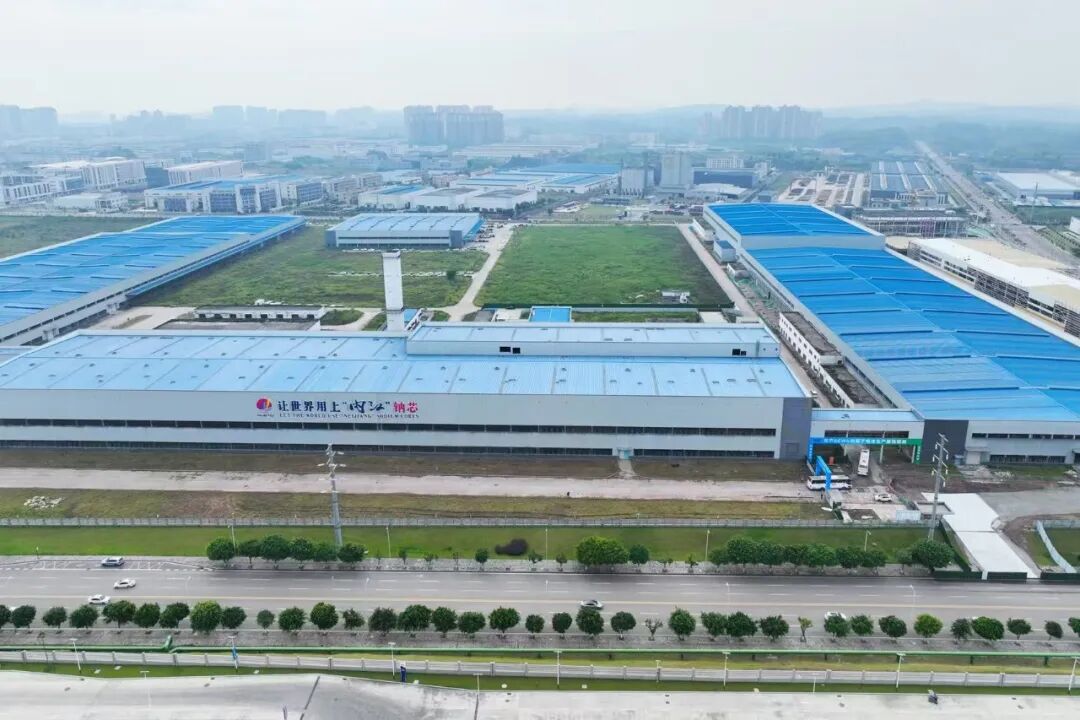
新建场景同样如此。在海四达钠星内江钠离子电芯基地项目中,美的以BOT模式为客户打造大型产业综合能源站,配套7600RT高效制冷机房、一级能效空压站与制氮机组,较原方案整体综合能效提升25%,预计每年降本340万元、减少碳排放650吨,合作期限长达十年。
这些案例的意义不在于数字本身,而在于它展示了同一种可能:
服务商提供的不是一次性的设备交付,甚至不再是单次的节能改造,而是一套可量化、可兜底、不用客户自己操心的能源服务。
告别单品竞争,进入“系统能力时代”
做到这一步,背后的支撑是综合能力的构建。
单点设备再先进,脱离系统协同、运维策略与数字化管控,整体节能效果都会打折扣。这也是为什么行业竞争正在从单机参数的内卷,升级为系统解决方案、全生命周期服务能力的比拼。
而支撑系统能力的底层,是技术底座的厚度。最具代表性的就是磁悬浮技术的平台化——过去磁悬浮只应用在冷水机组,现在已经演变为工业热管理的通用技术底座。
依托超十五年磁悬浮离心机自研积淀,美的将成熟磁轴承、高速电机、变频控制等核心技术,从冷水机组平移复用至空压机、中高温热泵等工业产品线。不是从零开发新品,而是同一技术底座在不同工业工况下的迁移落地。
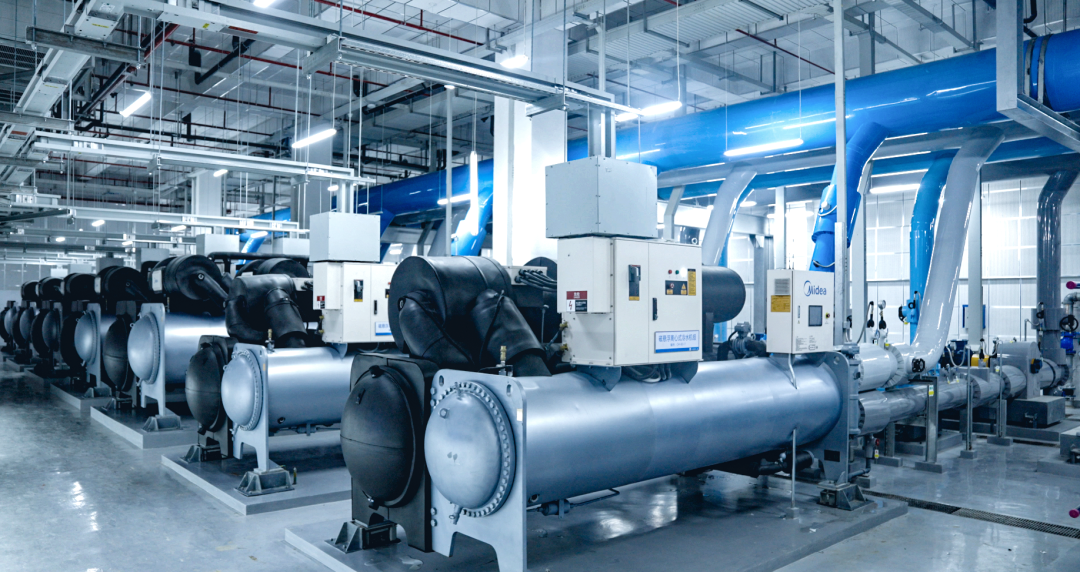
这种跨品类技术复用的价值是双重的:研发成本被摊薄,可靠性却被多场景反复验证。在轨道交通装备制造这类重型工业场景,美的为射阳风电叶片基地配套的单机头1200冷吨磁悬浮冷水机组,解决了大负荷、高稳定性要求的冷却难题,把磁悬浮的应用边界从普通工业制冷拓展到了重型装备制造领域。
即便在工艺要求极为严苛的半导体制造场景,这套技术底座与快速工程交付能力也得到了验证。
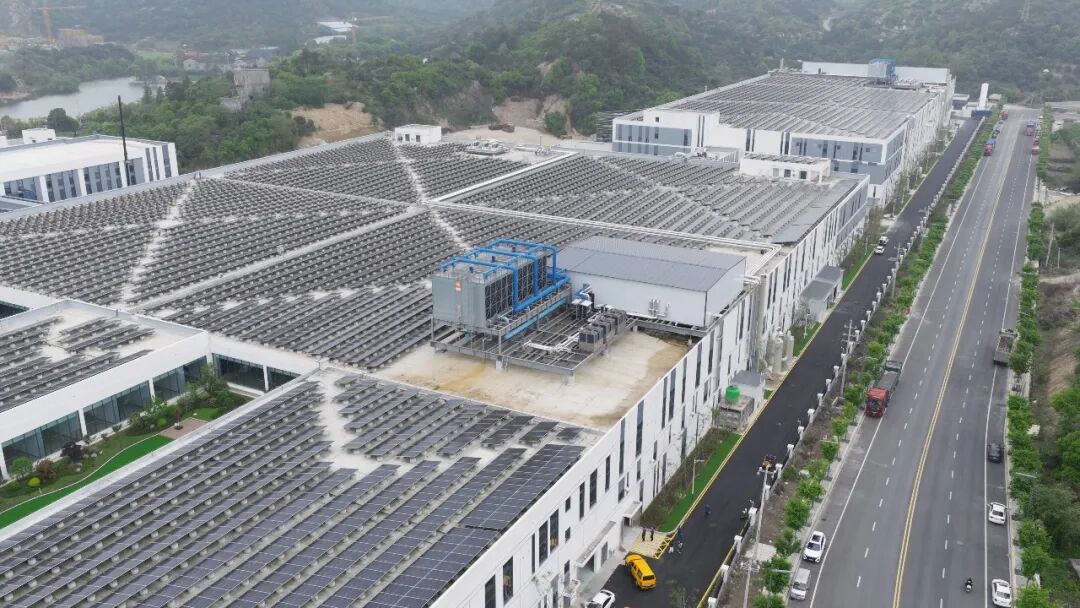
美的为江丰电子黄湖基地,打造了半导体行业首例屋顶装配式高效制冷机房,仅用 40天完成机房交付,75 天实现系统全面落地交付。在稳定满足半导体产线严苛温湿度控制指标的同时,优化系统能效,制冷机房全年综合能效(EER)达5.1以上,用可验证的运行数据证明:高耗能精密制造同样可以做到绿色高效。
工业节能的上半场是设备商的时代——卖设备、拼参数、比价格。
当下半场的主题则是已经变成“可对账、可兜底、可托管”,游戏规则彻底变了。只会卖单机设备的玩家会逐步出局,能提供技术、系统、模式、服务全闭环的玩家会吃下主要增量。
万亿级的工业降碳市场,最终一定会向少数几家头部玩家集中。毕竟在对账时代,说得再好听,都不如账单上的数字有说服力;而能把账算明白、把底兜住的前提,是全链条的硬实力。
用户在证星号发表的信息将由本网站记录保存,仅代表作者个人观点,与本网站立场无关,不构成投资建议,据此操作风险自担


 微信公众号
 证券之星APP
