
牛刀财经
宋吉大概没想到,“很久以前”第一次被资本市场认真打量,是因为一次工商变更。
天眼查显示,这家成立18年的烧烤品牌,经营主体从“北京很久以前餐饮管理有限公司”变更为“北京很久以前餐饮管理集团股份有限公司”。
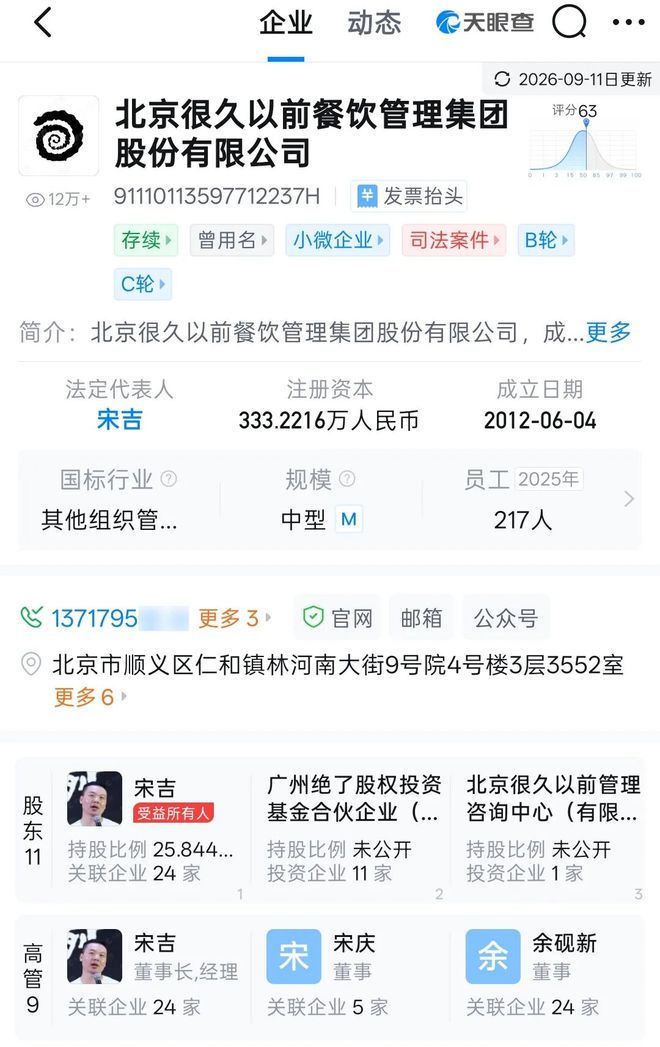
(图源:天眼查APP)
有限责任公司变更为股份有限公司,这是冲刺上市的标准动作。
烤串烤了18年,宋吉终于要把它端上资本的餐桌了。
01
先说“很久以前”是谁。
2008年,内蒙古呼伦贝尔人宋吉在北京顺义开了第一家店,名字叫“很久以前只是一家串店”。
他把路边摊烧烤升级成无烟模式,把酒吧的音乐氛围搬进店里,打造了一种“夜间社交”的新体验。
2013年进入上海,2016年年营业额达到4亿元。
窄门餐眼数据显示,截至2026年9月,全国在营门店148家,覆盖9个省份17个城市。上海52家,北京41家,人均消费88.66元。
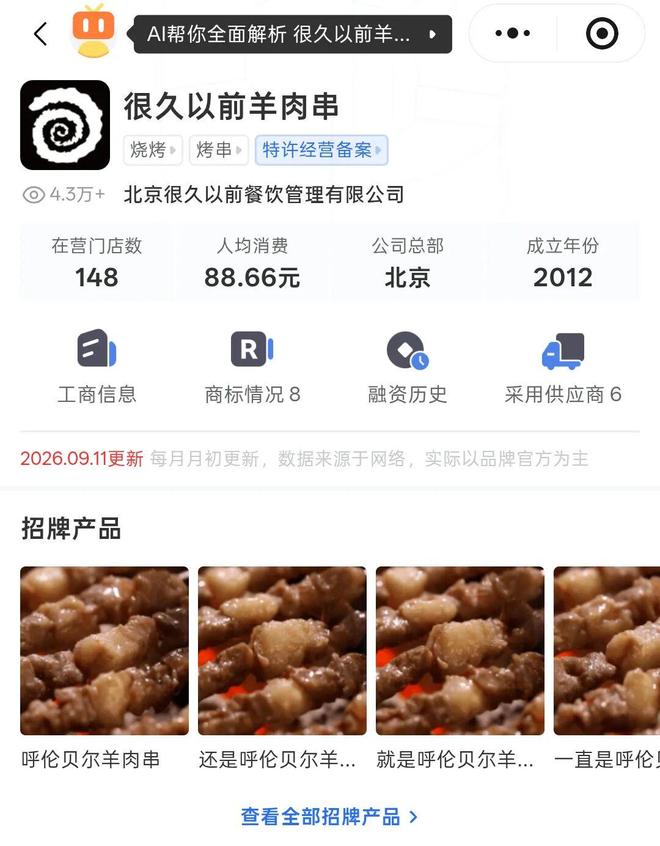
(图源:窄门餐眼)
148家店,18年。
这个开店速度,在餐饮行业里不算快。
对比一下:
同样做烧烤的“丰茂烤串”,门店数早就过了200家。
做火锅的巴奴,门店数虽然也不多,但单店模型和品牌势能比“很久以前”更强。
“很久以前”的问题在于:
它在烧烤这个赛道里,既没有做到规模最大,也没有做到品牌最响。 它卡在了一个中间位置,比路边摊高级,比连锁巨头小众。
02
但宋吉的资本运作,比他的开店速度快得多。
2017年至2022年,公司先后完成多轮外部融资。
2017年绝了基金投资数千万元;2020年黑蚁资本独家完成近亿元B轮融资;此后至2024年又陆续完成B+轮及多轮股权融资。
截至股改前,公司共有11个股东。宋吉直接持股25.84%,关联主体合计持股37.86%;绝了基金合计持股19.39%;黑蚁资本合计持股9.02%。
投资人的钱进来了,上市的压力也就来了。
股改后的人事调整很说明问题:
董事会五人,创始人宋吉任董事长,宋庆、联合创始人王亮,以及两位投资人,黑蚁资本创始人张沛元、绝了基金执行董事余砚新共同出任董事。
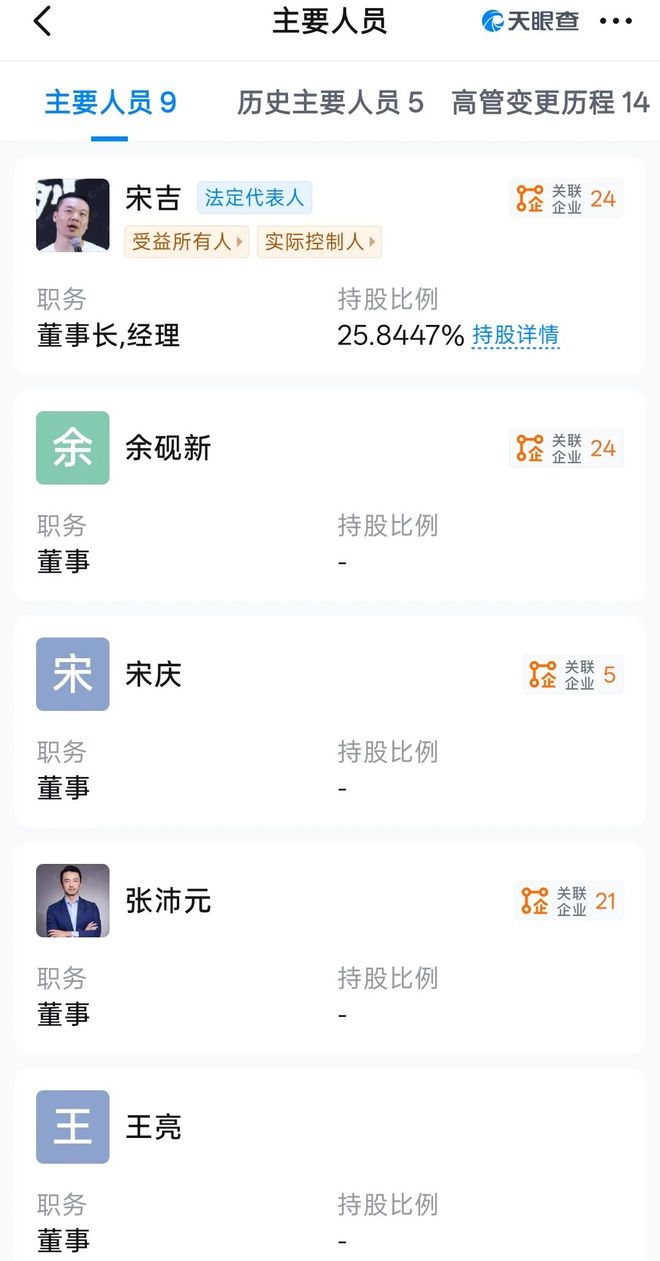
(图源:天眼查APP)
投资人进入董事会,通常意味着两件事:
一是对公司治理有要求,二是对退出有预期。
03
但“很久以前”选择的上市时机,并不好。
港股餐饮板块最近的日子不太好过。
绿茶集团2025年5月登陆港交所,发行价7.19港元,公开发售获得超317倍认购,但上市首日直接大跌12.52%破发,截至2026年9月股价报5.03港元。
遇见小面顶着“中式面馆第一股”光环于2025年12月上市,发行价7.04港元,上市首日大跌27.84%,目前股价报3.98港元。
小菜园于2024年12月登陆港交所,上市后股价整体也处于下跌态势。
此外,港股餐饮IPO窗口显著收紧。
截至2026年8月底,港股年内103家上市公司中,科技公司占比超过一半,餐饮类企业尚无一家成功挂牌。
2025年底至2026年初扎堆递表的6家头部餐饮企业中,老乡鸡、极物思维、比格披萨三家招股书于2026年7月相继到期失效,且均未重新递交。
“很久以前”此时冲刺上市,面对的是一扇正在变窄的门。
但“很久以前”也不是没有机会。
红餐大数据显示,2025年中国烧烤赛道整体市场规模达到2680亿元,烤串细分市场规模约1580亿元,是餐饮行业中增速稳定、受众基础广泛的优质赛道。
烧烤赛道的优势在于:
标准化程度相对较高、供应链相对简单、消费频次高、客单价适中。“很久以前”如果能把单店模型跑通、把供应链做扎实、把品牌势能放大,在烧烤这个赛道里,还是有想象空间的。
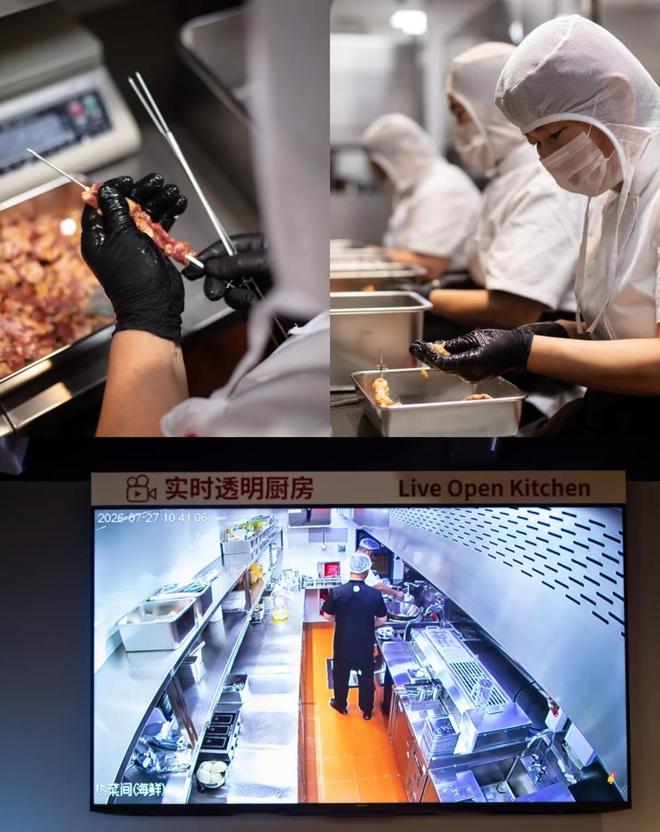
(图源:很久以前羊肉串小红书号)
但它需要回答一个问题:148家店,够不够撑起一个上市公司?
对比同行,九毛九2020年上市时门店数约300家,奈雪的茶上市时门店数约500家。
148家店的体量,在港股餐饮板块里偏小。它证明了一个烧烤品牌可以活得很好,但还没有证明它能活成一个上市公司。
剩下的,就看港交所的审核员,愿不愿意给一个烤串品牌一个机会了。
用户在证星号发表的信息将由本网站记录保存,仅代表作者个人观点,与本网站立场无关,不构成投资建议,据此操作风险自担


 微信公众号
 证券之星APP
