

胜马财经
投机炒作还是价值发掘
作者 | 胜马财经 辛子墨
编辑 | 欧阳文
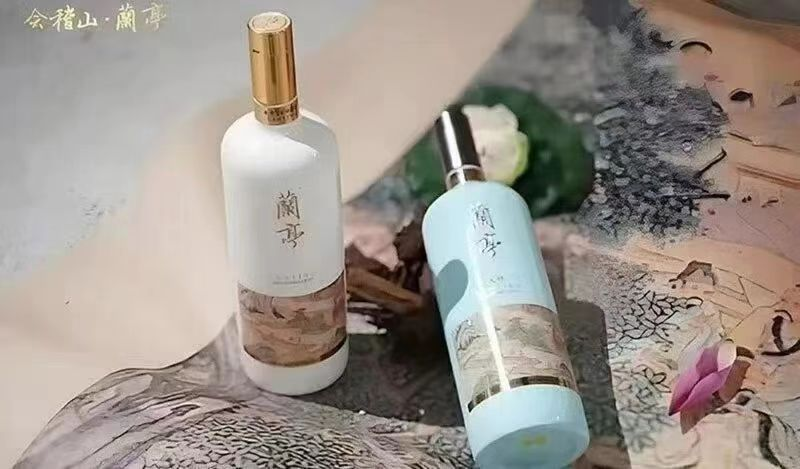
黄酒板块近期走出罕见独立行情。9月23日,会稽山盘中股价创出历史新高,月内累计涨幅超过110%;古越龙山、金枫酒业同日亦大幅上涨,黄酒“三杰”表现亮眼。股价异动的催化剂并非产品端或消费端的突发利好,而是一个更偏渠道端的变量——白酒大商正在密集“拥抱”黄酒。
会稽山是这轮渠道变局最积极的推动者。自今年4月与河南茅五剑贸易合资组建子公司起,公司相继签约东北白山方大、广东广兴湖、北京糖业烟酒集团、四川盛世群运等近十家名酒大商,核心主推高端单品“兰亭”;古越龙山同步跟进,5月与北京糖业烟酒集团达成战略合作,9月联合广东粤强、重庆农资发布定制黄酒新品“琥珀光”。合作形式已从传统经销代理升级为合资共建、定制开发与战略协同。
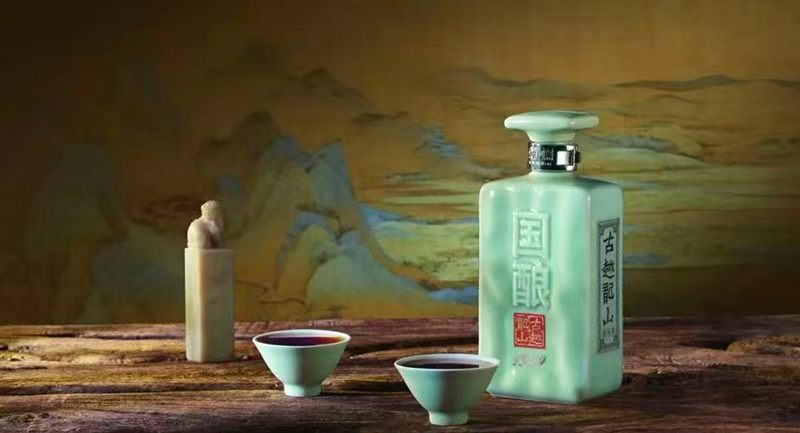
这一趋势有其产业背景,白酒行业持续调整,渠道库存高企、批价倒挂成为常态,茅台直销渠道已取代批发成为第一大销售渠道,传统经销商利润空间被持续压缩,客观上需要寻找新的高毛利品类填补业务缺口。而黄酒龙头主推的兰亭、国酿1959等高端产品单价站上500至2000元价格带,对经销商而言有足够利润空间。
渠道端的变化在基本面中已有初步印证。2026年上半年,会稽山中高端黄酒收入同比增长14.17%,占总营收比重从上年同期的66.23%提升至72.03%;核心单品兰亭在较低基数上实现翻倍增长,招商规模接近翻倍。古越龙山“青花醉”系列上半年销售同比增长35.17%,20年陈产品增速达53.03%。长三角以外市场,会稽山收入同比增长76.6%,全国化布局在数据层面出现实质性进展。
但需要审慎看待的是,渠道铺设的速度与终端动销之间存在明显的时滞。有黄酒经销商反映,高端黄酒开瓶率并不高,多数产品被用于礼赠而非自饮;在北方市场,不少消费者仍将黄酒等同于料酒,消费认知的扭转远非一纸签约所能完成。黄酒有保质期、压不住货、也升不了值,渠道盈利模式与白酒存在本质差异,白酒经销商的经验复用率有限。会稽山自身也在公告中提示,股价走势与大盘存在较大偏离,存在市场情绪过热及快速回落风险。
券商在近期的研究报告中将当前黄酒板块定义为“处于盈利弹性启动前期的成长股”,认为白酒优质经销商资源持续向黄酒集中,龙头收入端或迎来突破,但产业最快在2027年才能进入加速发展阶段。这一判断的隐含前提是,渠道资源的注入能够逐步转化为消费端的真实需求——而这恰恰是黄酒过去三十年未能解决的核心命题。全国75%的黄酒产能集中在长三角,行业总盘子长期卡在200亿元量级,省外消费者教育成本极高。
资本市场的定价逻辑往往是“预期先行”,而产业逻辑的验证需要更长的周期和更扎实的数据。对于黄酒企业而言,白酒大商带来的终端网络和圈层资源,是打破区域天花板的重要杠杆,但杠杆的另一端,连接的是一个尚未被充分验证的消费需求。渠道变革打开了想象空间,但空间的兑现,最终取决于黄酒能否在省外市场完成从“尝鲜”到“复购”的跨越。
END
关注我们,阅读更多精彩内容
胜马财经诚意原创,未经授权禁止转载
用户在证星号发表的信息将由本网站记录保存,仅代表作者个人观点,与本网站立场无关,不构成投资建议,据此操作风险自担


 微信公众号
 证券之星APP
