
港股研究社
永远不要停止想象。
2008年,连续失败、质疑不断的火箭,最终缔造了十万亿级的商业航天未来,SpaceX。
最近,马斯克续写更大的故事。围绕特斯拉与SpaceX潜在的整合,超级智能软件、芯片设计、超级制造、机器人和星链连接等业务之间的协同,成为市场热议的话题。
从卫星制造、发射组网,到地面终端、通信服务,再到未来天地一体化网络的建设,产业链各环节正在形成更紧密的联系,科技竞争进入系统级工程化阶段。
在此背景下,中国科技产业同样在积蓄下一轮变革的力量。
10月23日,由上海新微科技集团、上海科创集团联合主办的”2026新微商业航天与6G通信大会”在成都举行,近300位来自高校院所、投资机构、政府部门及产业企业的代表与会。
会上,新微集团展示了“特色工艺制造底座+产业资本”双轮驱动的布局思路,产业版图覆盖”地面终端—火箭制造—发射服务—核心载荷—星座运营”的完整链路。
从芯片到星座,全球顶尖产业与资本,前所未有地同频思考:商业航天从技术突破走向规模化发展,如何把分散在不同环节的技术、制造能力和产业资源连接起来?
三十年,种下一颗硬科技生态树
新微集团是一个扎根于中国科技产业土壤的资深选手。
这家中科院系的产业集团,历史可以追溯到1983年中国科学院与上海市共建的上海微电子研究开发基地,其前身是1995年成立的上海新微电子有限公司。
新微集团主业是集成电路“超越摩尔”特色工艺,目标是打造国内唯一全系列特色工艺解决方案平台。
支撑这套能力的,是“1+4+1”的战略架构:上海工研院、新微半导体、重庆万国、易卜半导体四大制造平台协同支撑,新微资本作为CVC深度赋能,集团实现从研发到量产的全流程贯通。
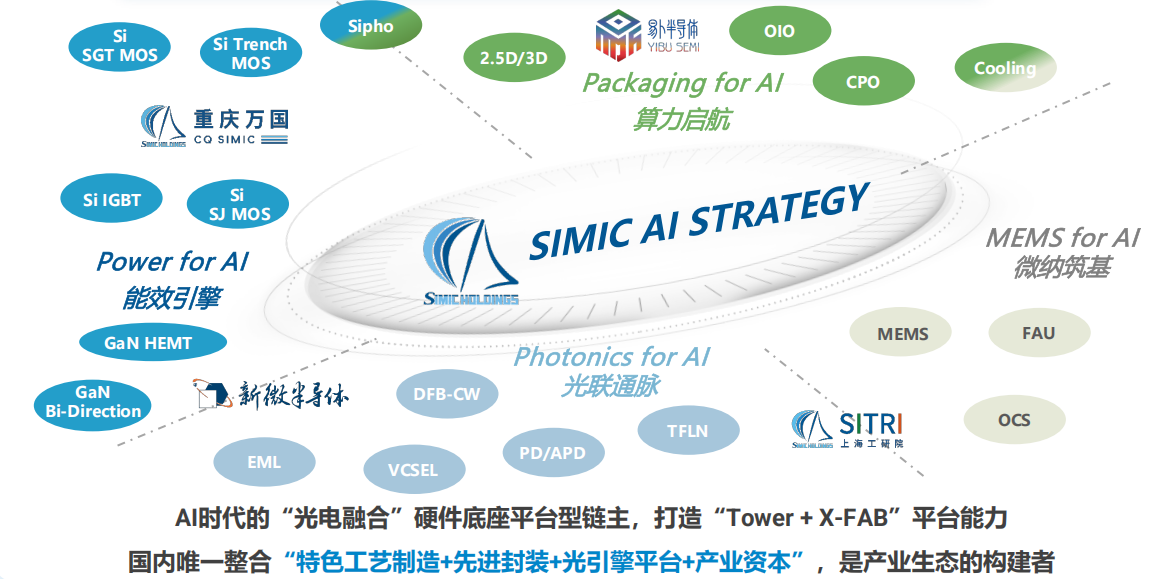
四个平台各有分工。
· 上海工研院侧重研发与中试,工艺覆盖MEMS、光电、射频、薄膜铌酸锂等方向;
· 新微半导体聚焦第三代化合物半导体,功率与光电并举,拥有国内最大的氮化镓D-Mode量产平台;
· 重庆万国是全国首家12英寸芯片制造与封测一体的功率半导体企业,功率器件已量产,硅光进入小批量测试,氮化镓平台在研;
· 易卜半导体聚焦先进封装,在2.5D/3D和光电共封装方向,已交付国内首个3.2T光引擎产品。
沿着功率半导体、硅光与光电、先进封装等技术主航道,新微集团推进“SIMIC for AI”战略,向AI基础设施、AI智能汽车、商业航天三大应用发力。
其中,商业航天以卫星互联网为牵引,围绕卫星制造、发射服务、地面终端及行业应用构建产业生态。
要构建这样一个生态,显然不能仅凭一家之力。
集团旗下新微资本同样是产业投资的老玩家了。
新微资本秉持“投早、投小、投硬科技”的理念,通过接续基金与CVC协同联动,累计投资培育企业190余家,其中18家上市、84家获评专精特新,覆盖材料、设备、制造代工、封装、设计等全产业链。
如今,随着政策与产业共振,商业航天下一个十年的拐点到来。新微集团过去三十年积累的生态,开始展现出更多的可能性。
从政策端看,2026年7月,工信部、中央网信办、国家发展改革委、国家数据局四部门联合印发《关于推动互联网基础资源高质量发展的指导意见》,首次将卫星互联网纳入互联网基础资源体系统筹规划。
从产业端看,上海垣信卫星科技有限公司运营的低轨卫星互联网星座”千帆星座”持续推进组网,截至9月中旬,在轨卫星已达256颗。
从技术端看,6G标准制定与产业化进程持续推进,天地一体化网络成为下一代通信体系的重要发展方向。
卫星批量化制造、星载算力升级,正从行业报告里的词,变成眼前的工程问题。
在商业航天与6G通信大会上,围绕火箭制造、算力与通信载荷、发射服务、地面终端等方向,产业链企业共同探讨了技术与商业化问题。
从布局可以看到,新微集团希望发挥的作用,不仅是投资若干航天产业链企业,更是依托已有的科研、中试、制造和资本资源,为不同环节之间的协作创造条件。
对于一条仍在发展中的产业链而言,这种组织能力的价值,可能随着规模化生产和商业化应用的推进而逐步显现。
从芯片到星座,打造供应链进化的产业底座
商业航天下半场,产业竞争的重点发生变化。
早期,火箭能否成功发射、卫星能否进入轨道,是行业突破的关键。
随着组网需求增长,卫星批量化制造、发射成本控制、核心载荷性能和地面应用能力的重要性进一步提升。
商业航天的竞争延伸至整个供应链的工程化能力。
通过推进火箭复用和卫星规模化制造,SpaceX持续探索降低发射与组网成本的路径,竞争力不仅来自单项技术,也来自火箭制造、发射服务、卫星生产和星链运营之间的协同。
对于中国商业航天产业而言,市场振奋于可重复使用火箭技术的突破。
2026年7月,长征十号乙完成首飞,并成功实现一子级海上网系回收,标志着我国在可重复使用运载火箭技术上迈出重要一步。
但需要看到,产业链的突破需求正在向更多环节传导。
中信建投证券研报指出,卫星互联网产业的发展正推动产业链关注点从卫星制造、发射组网,进一步延伸至地面终端、手机直连、行业专网和运营服务。随着应用场景拓展,相关核心器件也将面临新的性能与成本要求。
比如,半导体与微系统技术是商业航天产业链的重要组成部分。卫星通信设备需要射频器件、功率器件及信号处理能力。部分承担星上数据处理任务的卫星,也对计算、存储和高速通信能力提出更高要求。
从这个角度看,商业航天产业链的升级,不只是卫星和火箭制造企业的机会,也为上游半导体、微系统和关键器件企业提供了新的发展空间。
而这正是新微集团的主场。
星座的每一颗卫星,都要过制造、过载荷、过终端。射频与光电对应通信载荷,功率器件对应整星供电,先进封装对应星载算力芯片,MEMS对应传感与姿控,这些环节的底层工艺,恰好分布在新微集团的四大制造平台上。
在投资端,新微集团的布局同样在向太空延伸。
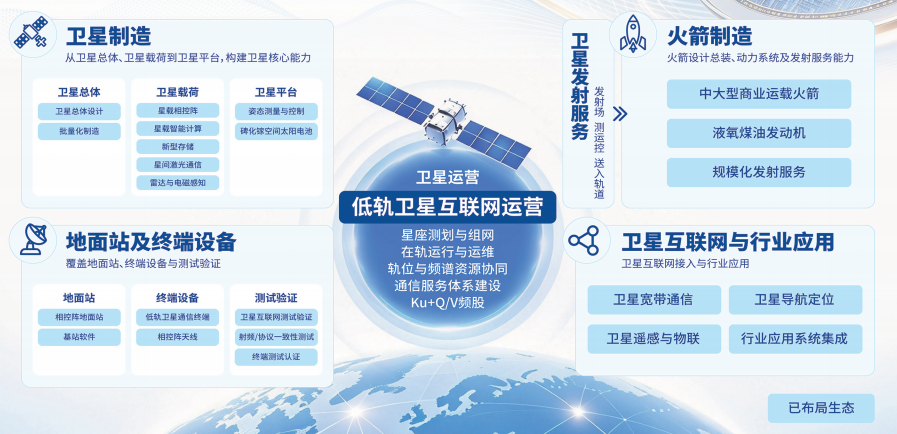
垣信卫星是千帆星座的运营主体,银河航天、微纳星空布局卫星制造,中科宇航从事商业航天发射服务,和芯微涉及北斗芯片,成都迈科的星载射频器件已随微纳星空卫星进入太空,上海航天空间电源技术涉及航天电源系统。
在产业发展进程中,新微集团的价值,在于能否利用已有的工艺平台、资本和产业资源,帮助相关企业提升产品成熟度、扩大交付规模,并更有效地进入商业航天供应链。
商业航天从技术突破走向产业化竞争,供应链的组织能力,也将成为影响产业发展效率的重要因素。
新微集团正在构建一个中国商业航天与空天信息产业协同的底座。
全球资本重估科技,“产业+金融”的组织能力成了分水岭
技术与资本的关系,从未像今天这样复杂。
以人工智能、商业航天为例,前沿科技共性是前期投入大,产业链长,技术迭代快,部分商业模式需要较长时间才能形成稳定回报。
因此,全球资本市场正在围绕“钱”,重估硬科技产业投资逻辑。
最近,英伟达CEO黄仁勋公开质疑“AI缺乏足够的资本支撑Neocloud的增长”,资本密集型科技产业面临的现实问题:技术需求增长,并不意味着每一家参与者都能获得足够的资金支持。
商业航天面临的情况也有相似之处。
对于需要持续组网的卫星互联网企业而言,资金不仅要支持技术研发,还要覆盖卫星制造、发射部署和网络运营等多个环节。
如果融资节奏与产业投入不匹配,即使技术路线具备可行性,也可能影响网络建设和商业化进程。
随着新兴产业规模扩大,企业需要能够与长期研发、制造和运营周期相匹配的资本支持体系。
那么,中国科技产业如何解决这一问题?
中国的产业资本,正在探索一条“产业+金融”深度协同、共生进化的道路。
作为国有科技产业投资集团,新微集团把“订单+工艺+钱”打包成CVC的弹药,被投企业拿到中试线、工艺平台和产业资源。
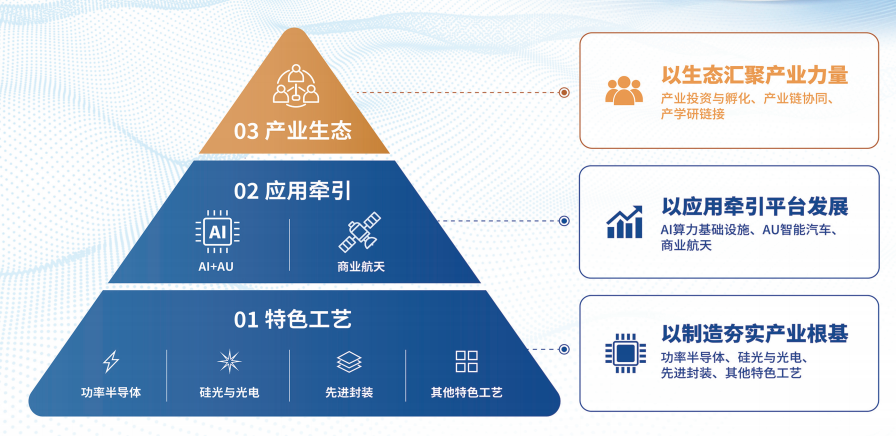
这一模式不只服务于商业航天。
在整个第四次科技变革的版图上,从AI基础设施的算力芯片、光互联与先进封装,到量子计算、超导探测等前沿方向,都能看到新微资本“投早、投小、投硬科技”的足迹。
不同赛道看似分散,底层逻辑却是同一个:用产业资本连接科研与量产,陪伴硬科技企业穿越从技术验证到商业化放量的长周期。
新微集团总裁、新微资本董事长秦曦曾谈到,耐心资本需要具备长期资金属性和战略眼光,能够跨越两个行业周期或完整的Gartner曲线,坚持责任投资与价值投资。
这番话揭示了硬科技投资的一个重要特点:投资的价值体现在能否陪伴企业走过技术验证、产品迭代和商业化放量的长路。
展望未来,随着新微集团推进赴香港上市相关筹备,公司从幕后走到台前,会给港股科技投资带来差异化的视角。
“科技成果转化+产业投资”的稀缺模式下,新微集团投生态的钱,生态反哺的订单,到公开市场的估值,会形成一个完整的成长闭环。
从芯片到星座,扎根在产业沃土的远谋者,势必会在科技变革中迎来时代红利。
来源:港股研究社
用户在证星号发表的信息将由本网站记录保存,仅代表作者个人观点,与本网站立场无关,不构成投资建议,据此操作风险自担


 微信公众号
 证券之星APP
