

港股研究社
种一棵树最好的时间是十年前。
查尔斯·汉迪在《第二曲线》里提出,新曲线必须启动在旧曲线见顶之前。
中国家电行业以旧换新补贴红利逐步弱化,市场从政策拉动回归常态,行业转入存量竞争。根据国家统计局数据,上半年家电和音像器材类零售额同比下滑7.4%,发展逻辑从规模转向质量和效率。
存量提质的阶段到来,家电企业新的曲线是否破土而出?
10月30日,美的集团发布三季报。前三季度,集团实现营收3673.6亿元、同比增长1.2%;归母净利润413.93亿元、同比增长9.27%。
同期,海尔智家归母净利润149.99亿元,同比下降13.67%;格力电器172.74亿元,同比下降19.51%。
美的能逆势增长,背后是持续向全球化的“人工智能+工业科技”集团转型。
前三季度,楼宇科技、机器人与自动化收入分别为309亿元、249亿元,均同比增长10%。10月,公司加入英伟达MGX生态,切入AI数据中心温控。此外,据公司披露,超2万个智能体投入工厂和家庭场景。
昔日的家电白马,重塑自身增长之锚,也再次带来中国制造业进化的新启示。
产业提质大考,美的亮出三张牌
从规模到方向,中国制造业正经历一轮前所未有的大升级。
劳动力成本持续上升,全球化分工不断重构,靠规模和成本驱动的扩张走到十字路口。
家电是较快走完这一程的行业之一,较早出海,也较早进入存量,面对提质之问。
作为全球化科技集团,美的三季报,是观察这轮升级的重要窗口。
美的已经连续14个前三季度保持归母净利润增长。这一纪录的背景,是行业整体利润的双位数下滑。
2026年,汇兑与原材料冲击所有出口型制造企业。
成本端,根据行业机构数据,铜、电解铝、制冷剂等纷纷涨价;汇率端,压低出口业务的利润水平。根据美的集团三季报,公司财务费用由上年同期的收益67.49亿元转为费用41.28亿元。
增长在行业普涨的年代是红利,在存量时代是能力。
美的为什么仍然能够保持增长?
看海外,本土化布局彰显成效。
据公司披露,上半年美的自有品牌占海外收入的比重首次超过50%,第三季度海外自有品牌营收同比增长超20%。
国内需求偏弱时,海外自有品牌接住了增长。
在B端,多年耕耘进入新的阶段。
楼宇科技和机器人与自动化延续了双位数增长,部分对冲了家电主业的需求缺口。
此外,影响深远的一个变化,是效率。
根据三季报,第三季度单季营收1073.22亿元、同比下降4.12%,归母净利润149.47亿元、同比增长25.93%。
利润在总量收缩的情况下向上增长,对应的是销售链条的提效:前三季度销售费用302.81亿元,比上年同期少花25.5亿元;存货从年初的646.29亿元降至566.26亿元。
组织效率的提升,是科技型企业迈入新成长周期前必须完成的功课。
纵观全球商业史,1997年乔布斯回归苹果,第一件大事是把产品线从350款砍到10款,聚焦在先,iMac、iPod、iPhone的收获在后。
微软的纳德拉2014年上任至今,出售诺基亚手机业务、收缩消费者业务,把资源集中到云服务,经营利润率从2014财年的约32%提升到2024财年的44.7%,2025年起又聚焦 AI、数据中心、系统架构和产品创新。微软市值从约3000亿美元升至3万亿美元以上。
美的的效率提升,同样是一场科技变革中大转型的阶段性呈现。
栽培大树的人,会在十年前种下树苗
从2011到2012年,中国家电的普及率接近饱和,劳动力成本持续上升,制造业第一次集体意识到:人口红利有尽头。
整个行业还在扩产能、打价格战,美的已经开始砍产品型号、砍低毛利产品,同步投入数字化改造供应链。
外界把方洪波这轮调整称为“壮士断腕”。
此后十余年,美的把第二曲线种在三个产业关键词上。
第一个关键词是双碳。
根据中国建筑节能协会发布的《2024中国城乡建设领域碳排放研究报告》,建筑全过程能耗约占全国能源消费总量的45%。
双碳目标之下,建筑节能是确定性最高的减碳路径之一,也是一个以十年计的产业周期。
美的的楼宇科技从暖通到电梯,为楼宇提供整套能源管理方案。
第二个关键词是智能化。
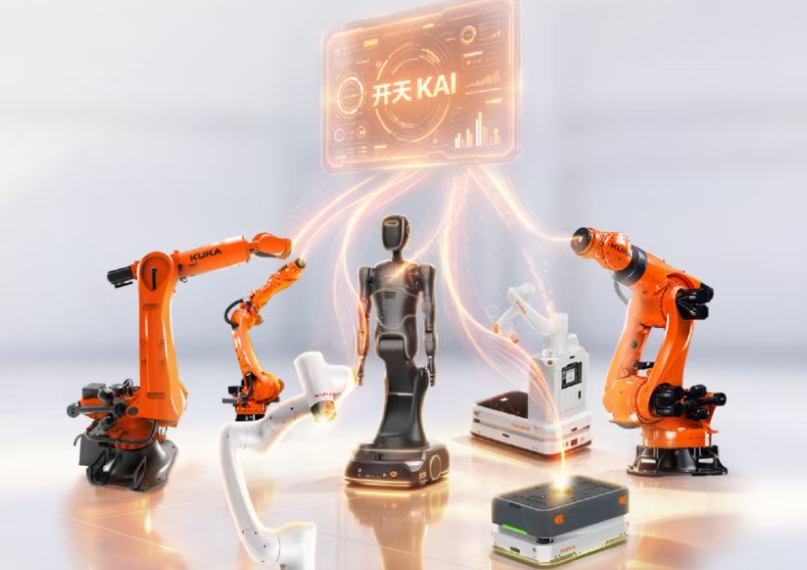
2016年,美的要约收购德国库卡,进入全球机器人产业第一梯队。
同期中国制造业智能化的政策周期启动,各种智能工厂发展持续至今。根据国际机器人联合会(IFR)数据,中国制造业机器人密度2023年达每万名员工470台、升至全球第三,当年中国工业机器人安装量占全球51%。
第三个关键词是能源转型。
通过控股科陆电子等布局,美的加码储能与新能源赛道。
10月29日晚,美的又为科陆电子提供20亿元永续债权融资,利率为2.7%与一年期LPR孰低,用低成本资本支持新业务。
双碳、智能化、能源转型三次产业浪潮下,第二曲线增长的本质,是顺周期红利属于远谋者。
现金流,用C端家电的回款,养B端长周期业务。2025年年报,公司终于定调“第二曲线框架基本搭建完成”,今年前三季度,撑起了公司逆势增长的底盘。
更重要的是,要看到十年转型谋划背后,美的对自身能力的精炼与高效复用。
热管理,从客厅空调做到楼宇,再做到数据中心的机房。
电机,从家电做到新能源汽车的热管理部件,再做到机器人的核心部件。
如今,进入AI产业化的新阶段,美的仍跑在前线。
据公司披露,美的已孵化超2万个智能体,累计提效超900万小时、直接降本超4.5亿元,排产响应速度提升50%,国内库存周转效率提升4.4%。
这些智能体先在美的自己的工厂和流程里跑通,再被产品化对外输出。家庭智能体MevoX,如今已服务超1.5亿用户。
不难看出,在稳住增长大盘之后,美的正在蓄力迈向新的增长周期。
AI产业化,需要智造地基
AI的下一站是物理世界。
黄仁勋在今年6月的英伟达股东大会上,把物理AI定义为继数据中心、智能体AI之后的下一波核心增长浪潮。
首先,AI产业化期待现实场景与应用入口。
物理AI落地需要三样东西:真实的应用场景、可复用的供应链、把智能变成产品的制造能力。
三个要素方面,中国供应链有深厚底蕴。
完整的工业门类、工程师红利、海量的制造场景。全球头部玩家可以定义模型和标准,但产业化这一步,绕不开制造。
美的的想象力一端在家庭。MevoX连接的联网设备超过1.4亿台,家电正在从功能硬件变成家庭智能体的物理入口。
另一端在产业。楼宇科技、AI+机器人、工厂里的智能体,对应物理AI落地的主要场景。
美的行驶在AI产业化的主航道上。
不仅如此,美的正在切入AI基建领域,从上游到下游吃透整条产业链的红利。
根据TrendForce集邦咨询统计,2026年九大云厂商资本支出预估约8300亿美元、同比增长79%;其中谷歌指引接近2000亿美元,亚马逊约2200亿美元。
相比市场对谷歌投入回报的质疑,美的代表的硬科技制造是万亿新基建红利里,确定性最高的一段。
因为天量资本开支,最终都变成产业链订单。
比如,数据中心的瓶颈,正在从芯片转向电力与散热。随着英伟达Vera Rubin平台机架功率密度持续攀升,45℃高温液冷成为行业新标准,温控从配套环节变成关键所在。10月的OCP全球峰会上,美的入选英伟达MGX平台热管理合作伙伴名单。
此前,美的自研磁悬浮补冷型CDU已落地阿里云CUBE 5.0架构,为鹏城云脑超算提供冷却服务,佛山顺德的液冷智造基地已经投产。
物理世界的应用入口与硬科技的智造底座,是美的在新一轮科技变革中的价值。
十年前,美的种下了To B的种子,逐步培育出第二曲线。现在,美的又在AI时代的机房、产线和家庭入口,探索新的增长方向。
来源:港股研究社
用户在证星号发表的信息将由本网站记录保存,仅代表作者个人观点,与本网站立场无关,不构成投资建议,据此操作风险自担


 微信公众号
 证券之星APP
