
子弹财经
出品 | 子弹财经
作者 | 马琼
编辑 | 王亚静
美编 | 小青
审核 | 颂文
一场拉锯三年的业绩对赌仲裁落槌,直接搅动了东方中科的财报与市场预期。
财报显示,2026年前三季度,东方中科实现营收20.11亿元,同比下降0.07%;归母净利润亏损6.72亿元,同比下降717.79%,亏损主要因万里红业绩补偿仲裁事项裁决生效,影响公允价值变动损益-6.2亿元。
这场源于29.8亿元并购的补偿纠纷,涉案金额超16亿元,裁决最终支持的补偿规模,较公司最初诉求打了6折。而公司早年事先确认10亿元补偿收益,会计处理的合理性仍待追问。
补偿推进之外,东方中科基本面仍承压——通用测试主业增长停滞、毛利率走低,被寄予厚望的第二增长曲线未能成型,主营业务持续亏损,万里红仍是主要“出血点”。
股东层面同样暗流涌动:董监高及财务投资者接连减持,控股股东筹划大额股权转让,控股权存在变更可能。
随着仲裁裁决落地、强制执行完成,市场预期有所升温。这场并购遗留的重重难题,将如何收尾?
1、仲裁落锤股份补偿打6折
东方中科成立于2000年,原本主要从事电子测量仪器销售、租赁及系统集成业务,为中科院旗下上市公司,彼时创始人王戈为中科院技术资本领军人物。
2021年,东方中科斥资29.8亿元收购北京万里红科技有限公司(以下简称“万里红”),后者同样具有中科院“血统”,主营信息安全保密业务、虹膜识别业务及政务集成业务。
这笔收购,被视作东方中科切入信创赛道、打造第二增长曲线的关键布局。然而,并购后的走向不及预期。
受不可抗力等因素影响,万里红自2022年起陷入亏损,直至2025年仍未走出亏损,年度净利润亏损金额均在上亿元。
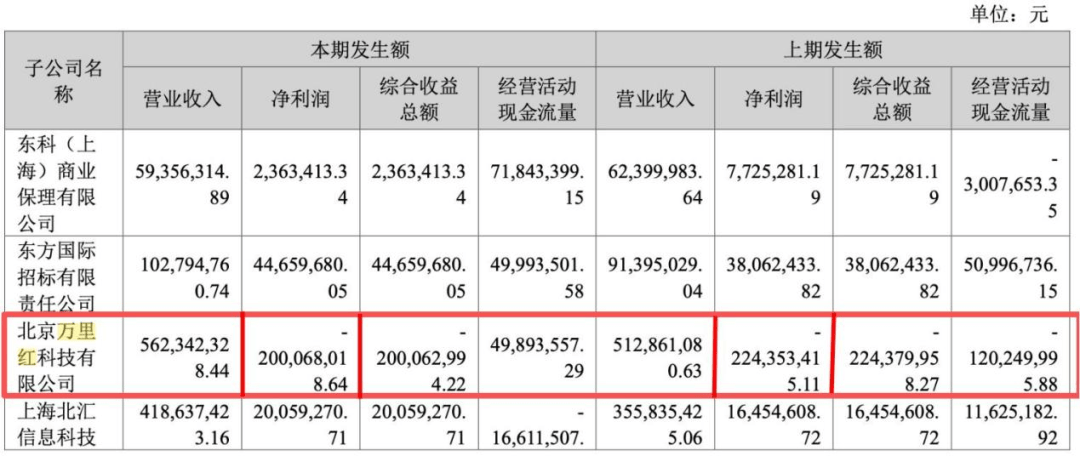
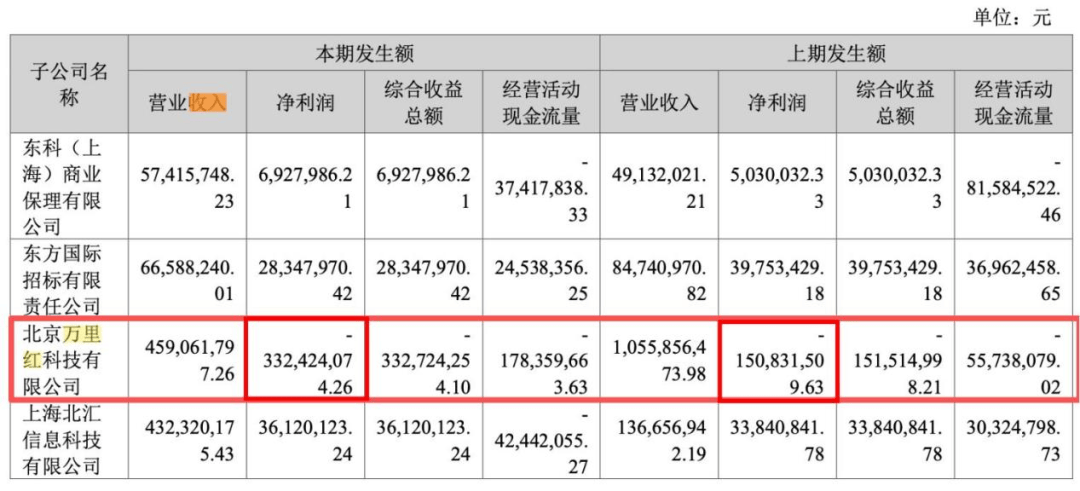
(图 / 公司2025年、2023年财报)
这导致业绩对赌的补偿义务接连触发:万里红2021年至2023年连续未能兑现业绩承诺,东方中科仅拿到2021年度对应的补偿,后续年度的补偿股份长期悬空。
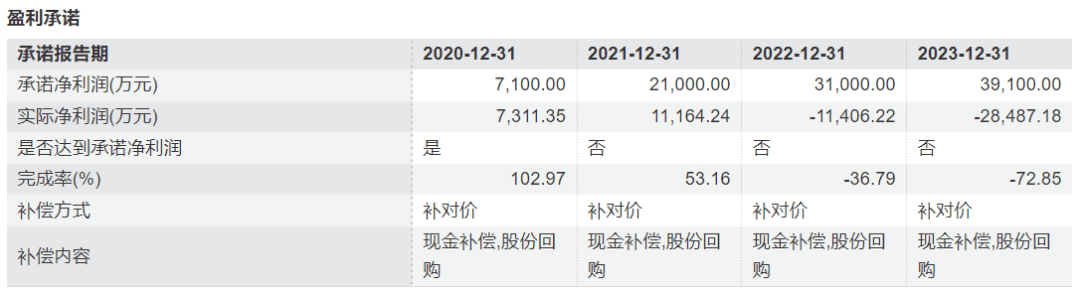
(图 / Wind)
因14名业绩承诺方不配合股份回购注销,也未以现金方式补偿,东方中科在2023年10月正式提起仲裁。此后数年,围绕后续业绩补偿、股份回购事宜,双方陷入仲裁与反仲裁的漫长拉锯。
公开资料显示,本次仲裁涉案总金额超16亿元,涵盖业绩承诺补偿股份7132.88万股(对应发行价22.76元/股),以及分红款、违约金、律师费及仲裁费等相关款项。
近期仲裁裁决落地,要求14名被申请人转让对应补偿股份,由东方中科以1元总价回购注销合计4279.73万股。值得注意的是,裁决支持的补偿股份数量,仅为东方中科此前申请补偿数量的60%。
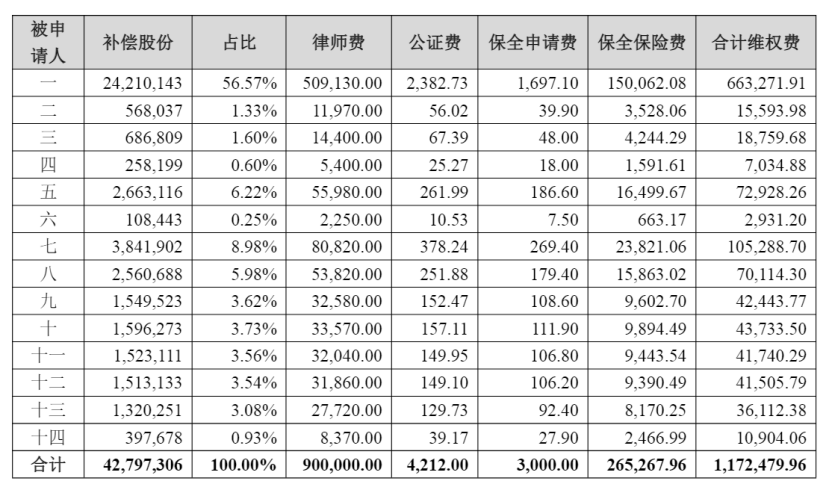
(图 / 公司公告)
鉴于东方中科此前已司法保全冻结部分股份,体量能覆盖裁决所需股份数量,为加速执行、保障股东权益,公司向北京市第一中级人民法院申请强制执行。
东方中科预计,上述仲裁事项将减少2026年度净利润6.2亿元左右,这场延续多年的对赌后遗症,仍在持续冲击财报。
而补偿事项还没有画上句号,因青岛精确智芯股权投资合伙企业(有限合伙)尚未足额履行补偿义务,公司正就其剩余补偿责任持续沟通协商。
一个更值得推敲的细节是:在补偿尚未落地、2023年业绩承诺期尚未结束的背景下,东方中科早已将相关补偿收益计入2022年财报,确认10.01亿元公允价值收益,也直接推动当年归母净利润冲高至8.89亿元。
如今仲裁结果落定,公司却因此减少约6.2亿元净利润。这一会计调整的底层依据是什么?是否和裁决认定股份数量少于公司申请数量直接相关?仲裁庭认定的补偿股份与公司诉求之间,差额形成的原因是什么?
就上述问题「子弹财经」致函东方中科,截至发稿,暂未收到公司回复。
2、主业毛利率偏低,多元化转型陷迷途
借助并购万里红,东方中科自身定位更新为“测试技术科技服务商+数字安全保密领域综合服务商”,业务标签覆盖数字水印、信创、华为鸿蒙等赛道。
但支撑公司基本盘的,仍是通用测试业务。
自2021年启动多元化以来,其通用测试业务营收占比一度降至54%,到2026年上半年时又攀升至68%,仍是公司主要营收来源。
这项业务起源于电子测量仪器分销。据东方中科2020年披露,其下游客户结构相对分散,上游前五大供应商均为外企,采购占比高达72.2%,上游供给端话语权较强。
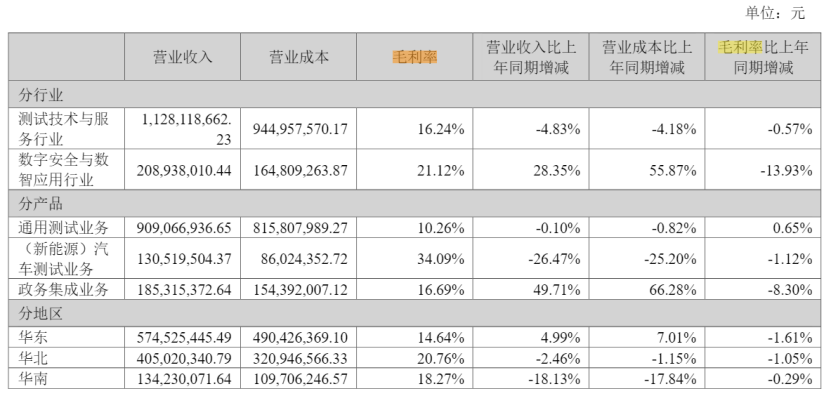
随着供应商渠道策略调整、下游企业成本控制加强、同行业竞争加剧,通用测试业务近年来增长乏力,天花板隐现。2026年上半年,该业务实现营收9.09亿元,同比下滑0.1%。
身处上游供应商、下游客户两端挤压的格局中,该业务盈利空间有限。通用测试业务毛利率从2021年的11.75%一路降到2026年上半年10.26%。
(图 / 公司2026年中期财报)
在通用测试业务之外,公司其余业务要么持续亏损,要么体量尚小,暂未形成稳定盈利支柱。
2026年上半年,第二大板块数字安全与数智应用业务亏损持续收窄。
其中,政务集成业务实现营收1.85亿元,同比增长49.71%,但受存储芯片涨价等因素影响,毛利率同比减少8.3个百分点至16.69%,盈利能力明显走弱。
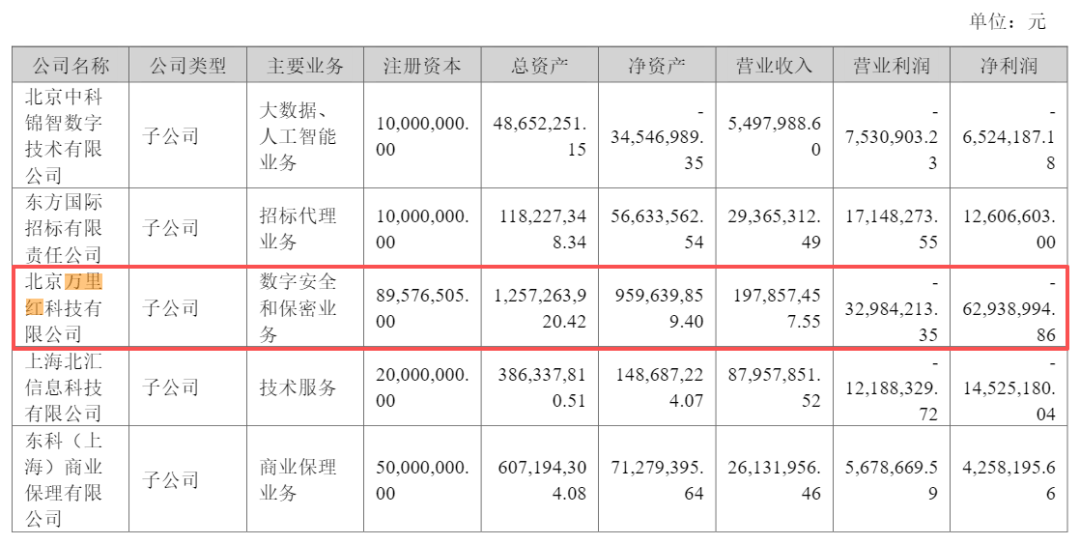
在数字安全与保密板块,万里红2026年上半年净利润亏损6293.9万元,是主要“出血点”之一。
此前,公司并购万里红形成的4.97亿元商誉,已持续侵蚀利润多年,直到2025年才完成对万里红最后一笔商誉的减值计提。
(图 / 公司财报)
目前,新能源汽车测试是公司毛利率最高的业务板块。不过,受新能源行业竞争激烈、车企采购预算压缩等因素影响,该业务2026年上半年实现收入1.31亿元,同比下降26.47%;毛利率34.09%,同比下降1.12个百分点。
在2026年上半年,新能源汽车测试业务营收占比不足10%,叠加公司处于成本管控周期,业务扩张节奏受阻,短期难以独立扛起第二增长曲线的重任。
低毛利业务支撑基本盘,与万里红并表后的刚性成本支出形成错配。分销业务依靠周转走量、利润薄,而信创保密业务需要持续投入研发与人力,营收波动时成本很难同步收缩。
财务数据显示,受益于并表万里红,东方中科2022年营收同比增长63.5%,当期费用率得到摊薄;但此后,公司销售、管理费用规模快速抬升。
随着2023年公司营收出现负增长,当年销售费用率达到9.44%、管理费用、研发费用合计占收入比例达到16.97%,双双创下新高。
近年来,东方中科在费用端持续压缩,降本空间已相对有限;叠加利息费用和汇兑损失增加带来的财务费用激增,仅靠控费难以实现整体扭亏。
2026年前三季度,公司扣非净利润亏损0.7亿元,此前主营业务已连续亏损4年,尽管亏损有所收窄,但何时转向盈利仍待观察。
3、股东排队减持,控制权变局待解
在经营业绩持续承压的背景下,东方中科多位股东相继实施减持操作。
例如,自2022年起,公司董监高多次披露减持计划。资料显示,王戈于2025年4月28日辞去公司董事,不再担任公司其他职务,辞职前后曾多轮提出减持安排。
财务投资者大连金投的三轮减持计划仅落地一轮,累计套现约1.09亿元;后两轮因减持期间公司股票价格未达到其减持价格预期,减持未能完成。
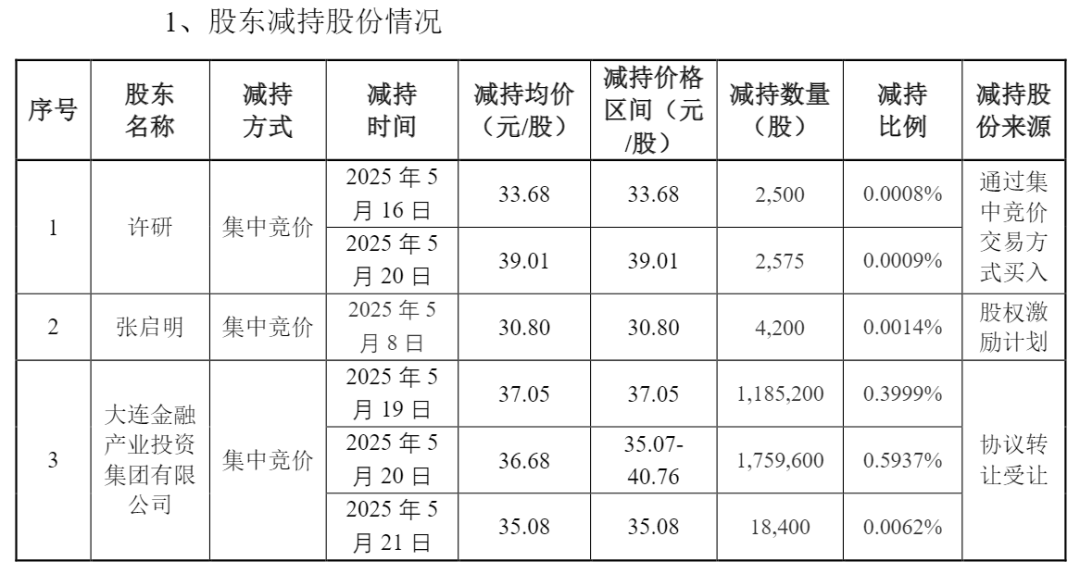
(图 / 公司公告)
业绩对赌方万里锦程自2023年开始启动减持,后续因未履行业绩补偿义务,其所持股份被冻结,未能进入减持通道。
除此之外,控股股东层面也传出股权或发生变动的信号。
2025年3月,东方中科发布公告,控股股东东方科仪控股集团有限公司(以下简称“东方科仪控股”)拟通过公开征集转让方式协议转让所持有的东方中科15%-20%股权,对应转让股份区间为4493.64万股至5991.51万股。
若本次公开征集转让获得批准并得以实施,可能导致公司的控股股东及实际控制人发生变更。不过截至目前,这项筹划了一年多的股权转让事项暂未有实质性进展。
根据2026年三季报披露,东方科仪控股正在有序推进转让股权事宜中。但本次公开征集转让需经国有资产监督管理部门等有权机构的批准,能否进入公开征集程序、何时进入以及最终受让方均存在较大不确定性。
根据此前公告,此次公开征集转让的价格,不低于提示性公告日(即2025年3月26日)前30个交易日的每日加权平均价格的算术平均值及最近一个会计年度公司经审计每股净资产值两者之中的较高者。
经测算,东方中科提示性公告日前30个交易日加权均价约28.15元/股,高于2024年每股净资产13.7元/股,即转让价格的理论下限约为28.15元/股。2026年以来,公司股价阶段性下行,年内一度下探至17.4元/股,和理论转让底价形成明显倒挂。
(图 / 摄图网,基于VRF协议)
从交易现实层面看,国有股权转让需要遵守国资监管定价相关规则,受让方若按照底价参与接盘,则需要承担相对二级市场的差价。
而关于万里红的对赌仲裁、主营业务尚未扭亏等风险事项,也会成为标的尽调中的核心折价因素,这既是推动股权转让的背景,也构成交易落地的现实阻力。
随着近期仲裁裁决落地,公司积极推动业绩补偿股份强制执行,市场对于公司重组的预期有所升温。截至11月13日收盘,东方中科报21.7元/股,涨幅9.98%,总市值64.68亿元。
截至发稿前,强制执行事项已完成,十四名被申请人根据仲裁结果应补偿的4279.73万股股份已司法扣划至公司回购股份专用证券账户。东方中科表示,将尽快完成上述股份的注销事宜以及十四名被申请人剩余限售股份解除限售事宜。
随着股份补偿事项的顺利推进,控股股东股权转让节奏是否会随之调整?「子弹财经」将保持持续关注。
*文中题图来自:AI生成。
用户在证星号发表的信息将由本网站记录保存,仅代表作者个人观点,与本网站立场无关,不构成投资建议,据此操作风险自担


 微信公众号
 证券之星APP
