消费股,正在悄悄启动

市值观察SZGC
文丨市新高
资本市场从不相信眼泪,但永远对资金的嗅觉保持诚实。
过去两年,消费板块在A股的待遇几乎跌至冰点,曾经的“核心资产”光环褪去,机构持续减配,然而如今,盘面却给出了不一样的信号。
11月19日,美的集团股价再创历史新高,A股总市值一举突破7200亿大关。白酒、乳业等板块的多只个股近期也走出一波修复行情:截至11月19日的近30个交易日,皇台酒业累计大涨近25%,伊利股份上涨超20%,今世缘也录得超15%的涨幅。
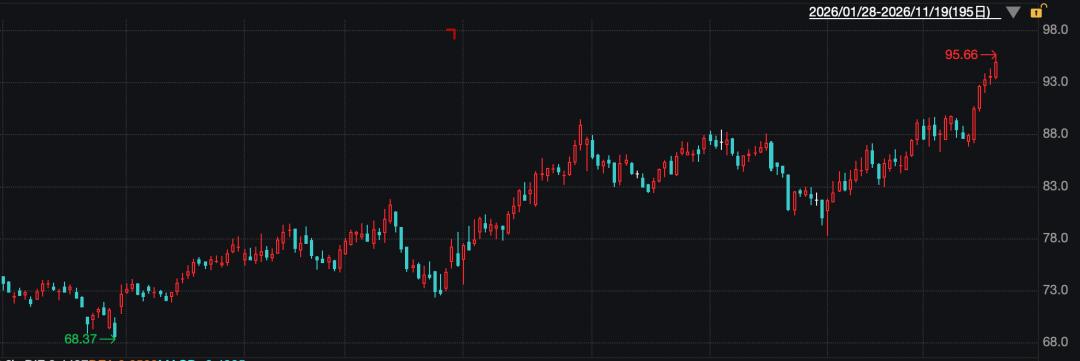
图源:美的集团日线图
春江水暖鸭先知。消费板块的平静水面下,一场暗流涌动的资金迁徙已经开始。
【资金先动】
机构的重新买入,比这轮盘面反弹来得更早,也更隐蔽。
回看过去几个季度,公募基金对消费的持仓比重一路下降。去年三季度末,主动权益基金对食品饮料的重仓比例还有4.17%;而到了今年二季度末,这一数字被砍至1.56%,缩水幅度高达六成以上。
但历史总会转弯,到了今年第三季度,风向变了。
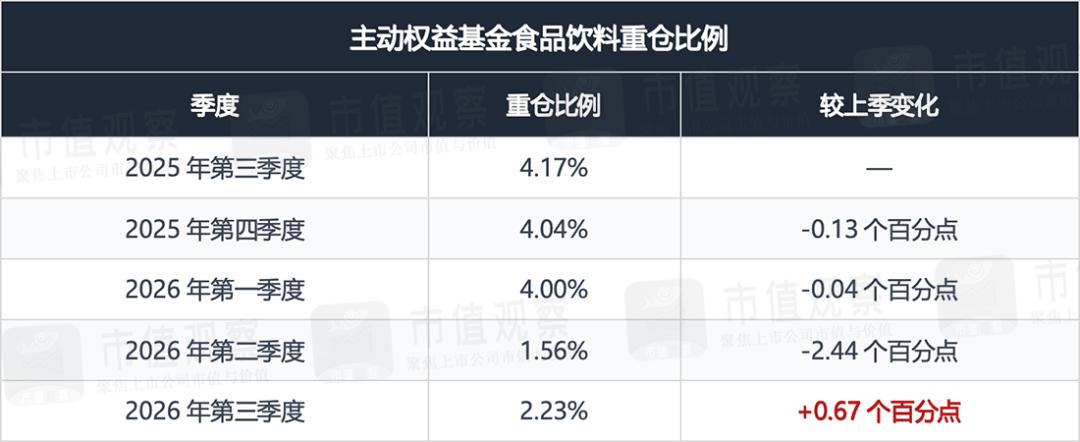
注:采用东吴证券主动权益基金重仓股统计口径,反映季度末持仓结构;各季保持同一统计范围,环比变化按披露比例计算。
单看0.67个百分点的环比回升,似乎并不算惊艳。但若放在此前连续几个季度减配的背景下,意义就不一样了:机构对食品饮料的取舍,开始从减配转向增配。
白酒依然是巨头们博弈的主战场。
三季度,主动权益基金的白酒重仓比例提高0.42个百分点,达到1.38%。按重仓比例的增量计算,白酒贡献了食品饮料增幅的六成多,其余资金则向饮料乳品、调味发酵品和啤酒等细分赛道渗透,配置比例分别微增0.13、0.05和0.03个百分点。
落实到具体筹码的抢夺上,三季度,主动基金持有今世缘、迎驾贡酒、古井贡酒的股数,环比分别激增391.6%、117.1%和34.4%。
获得资金重新审视的,绝不止“吃喝”。
据长江证券统计,三季度家电板块的配置比例环比提高约0.6个百分点,攀升至1.60%。与此形成鲜明对比的是,TMT(科技)板块配置比例同期从二季度的63.6%高位回落至54.3%。
一边是拥挤赛道的筹码松动,一边是低位板块的悄然吸筹。在极致的估值剪刀差面前,高处不胜寒的资金开始向安全边际更高的领域分散。
机构开始重新配置消费,行业本身也出现了一些新变化。过去压制企业盈利的因素,正在发生怎样的变化?
【价格破冰,需求分化】
压在消费行业头上的第一座大山,是过去几年持续下行的价格。如今,这个核心变量开始变化。
今年3月,全国PPI同比上涨0.5%,一举终结了长达41个月的连续下降纪录;到了10月,PPI同比涨幅进一步扩大至5.7%,环比上涨0.7%。
如果把视角切换到与消费品关系更直接的生活资料,这种回暖的迹象同样清晰可辨:今年3月,生活资料出厂价格同比还下降1.3%,但到了10月,降幅已经急剧收窄至0.1%。其中,耐用消费品价格同比实现1.4%的正增长;从环比维度看,10月农副食品加工业、食品制造业的出厂价格双双上涨0.1%。
从生活资料同比跌幅收窄,到部分食品加工行业出厂价格环比上涨,消费品价格已经出现止跌迹象。
价格企稳之外,真正决定行业天花板的,依然是终端需求。
11月16日出炉的最新社零数据显示,10月社会消费品零售总额同比增长0.4%,若剔除汽车消费的扰动,其余消费品零售额同比增长2.5%。
把时间轴拉长到前十个月,商品与服务消费呈现出不同的增长节奏:前十个月,社会消费商品和服务零售总额同比增长2.5%,其中商品零售额增长0.9%,服务零售额录得了4.9%的较快增长。此外旅游咨询租赁、文体休闲等体验式消费,也保持了较快增长。
在看似平淡的商品消费内部,结构性的韧性依然顽强。前十个月,限额以上零售业单位中,便利店、超市零售额分别增长5.1%和3.5%;线上零售中,“吃类”商品更是保持了15.3%的高速扩张。与此同时,部分升级类消费并未熄火,通讯器材类、文化办公用品类商品零售额分别实现了16.5%和6.0%的稳健增长。
宏观层面的拼图至此已经凑齐:价格在企稳,服务、刚需食品以及特定升级领域的需求依然在稳步扩张。
【报表见底,利润突围】
如果只盯着表面上波澜不惊的营收增速,你大概率会错过这一轮消费股暗流涌动的盈利反转。
最典型的反差,来自酒店业。
按国盛证券统计口径,今年第三季度,酒店板块上市公司的营业收入基本与去年持平,但它们的扣非归母净利润却逆势暴涨了约14%。其中,锦江酒店、首旅酒店两大行业龙头的扣非净利润分别录得13.4%和11.3%的两位数高增长。不仅如此,餐饮和黑电板块的上市公司,同样走出了“利润增速远超收入增速”的剪刀差行情。
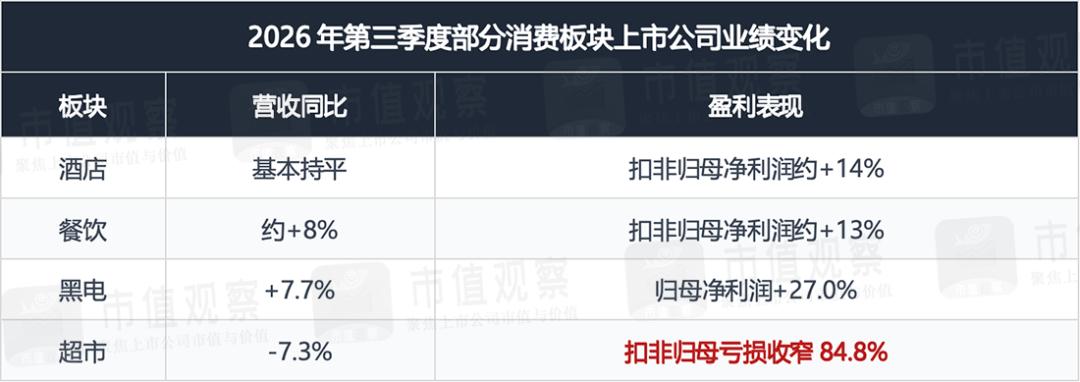
注:酒店、餐饮、超市采用国盛证券的上市公司样本,黑电采用广发证券样本;正文点名企业为代表公司,非完整名单。以上均为2026年第三季度单季同比,不代表全国行业总量。黑电采用归母净利润,其余采用扣非归母净利润;超市为亏损收窄幅度。
这种反差背后的商业逻辑并不复杂。三季度,样本酒店公司的毛利率同比提高1.2个百分点,扣非归母净利率更是提升了1.6个百分点。这意味着,在外部需求没有爆发、营收规模没有明显扩大的前提下,通过砍掉冗余费用、优化运营效率,从同样一笔收入里硬生生“抠”出了更高的利润率。
同样的故事,也正在超市行业上演。三季度,超市上市公司营收降幅较二季度收窄5.1个百分点,虽然整体仍未完全摆脱亏损泥潭,但单季扣非归母亏损已大幅降至约1.3亿元,同比骤减84.8%,剔除永辉后,剩余样本扣非亏损仍收窄40.7%。
再看作为消费板块定海神针的白酒。
根据19家上市酒企的三季报统计,板块整体收入同比降幅从二季度的17.11%大幅收窄至10.05%,归母净利润降幅也从21.44%收窄至12.98%。拆到公司层面,已有7家酒企在三季度单季实现了收入的正增长。
这便与前文公募基金在三季度大举加仓白酒形成了逻辑闭环——机构之所以敢在此时扣动扳机,并非盲目下注,而是因为财报上最坏的时刻,已经过去了。
而如果我们把目光进一步推向产业链最上游的农牧领域,供需关系的逆转则来得更加直接。
以乳业为例。经历漫长的亏损与淘汰后,截至10月末,全国奶牛存栏量虽在近两个月小幅回升至579.1万头,相比2024年2月的高点,奶牛存栏减少69.4万头,降幅约10.7%。
存栏规模仍低于此前高点,原奶价格则开始回升。11月第一周,主产区生鲜乳合同收购均价达到3.11元/公斤,同比增长3.0%。供需调整的效果,开始在价格上显现。
复盘至此,这一轮消费板块异动的底层逻辑已经水落石出。
从资金面看,公募基金结束了长达数个季度的单边减持,开始重新建仓;从宏观与产业面看,PPI转正、生活资料跌势收敛,上市公司的三季报里,无论是酒店餐饮的“降本增效”、超市的“大幅减亏”,还是白酒的“降幅收窄”与原奶的“产能出清”,都在指向同一个事实,整个消费市场正在发生实质性的边际改善。
对于敏锐的资本而言,当情绪见底、当企业的资产负债表开始重新焕发生机,最丰厚的预期差往往就诞生于此。
消费股的转机,已经不只在预期里。$美的集团(SZ000333)$$皇台酒业(SZ000995)$$伊利股份(SH600887)$
免责声明
本文涉及有关上市公司的内容,为作者依据上市公司根据其法定义务公开披露的信息(包括但不限于临时公告、定期报告和官方互动平台等)作出的个人分析与判断;文中的信息或意见不构成任何投资或其他商业建议,市值观察不对因采纳本文而产生的任何行动承担任何责任。
——END——
用户在证星号发表的信息将由本网站记录保存,仅代表作者个人观点,与本网站立场无关,不构成投资建议,据此操作风险自担