

港股研究社
名创优品已经证明,大店、IP和潮玩能够把消费者重新拉回线下;接下来需要证明的是,这套更重、更贵的零售模型,依然能够稳定地产生利润。
不久前,名创优品交出一份很有冲突感的半年报。2026年上半年,集团收入达到114.99亿元,同比增长22.4%;名创优品中国内地收入增长26.2%,国内同店销售取得中个位数增长,在同期社会消费品零售总额仅增长1.3%、品牌专卖店零售额下降8.7%的环境下,这份成绩足以说明门店升级已经产生效果。可另一面也很扎眼:集团经调整净利润剔除汇兑影响后为12.22亿元,同比下降1.7%,经调整净利率从13.2%降至10.6%。收入跑得很快,利润开始喘气,名创优品由此进入一个更复杂的阶段。
很多消费公司最怕店开不动,名创优品眼下遇到的问题更微妙:公司越来越会把店开大、开进好商场、开到海外,也越来越擅长借助IP制造客流,但大店租金、海外直营、IP授权和营销投入同步抬升。过去几年积累的渠道势能已经开始兑现,利润端却需要重新找到平衡。这也是投资者重新审视名创优品的原因,公司基本面没有失速,商业模式却正在从轻资产扩张走向更考验经营细节的深水区。
店越开越大,名创优品卖的已经不只是便宜
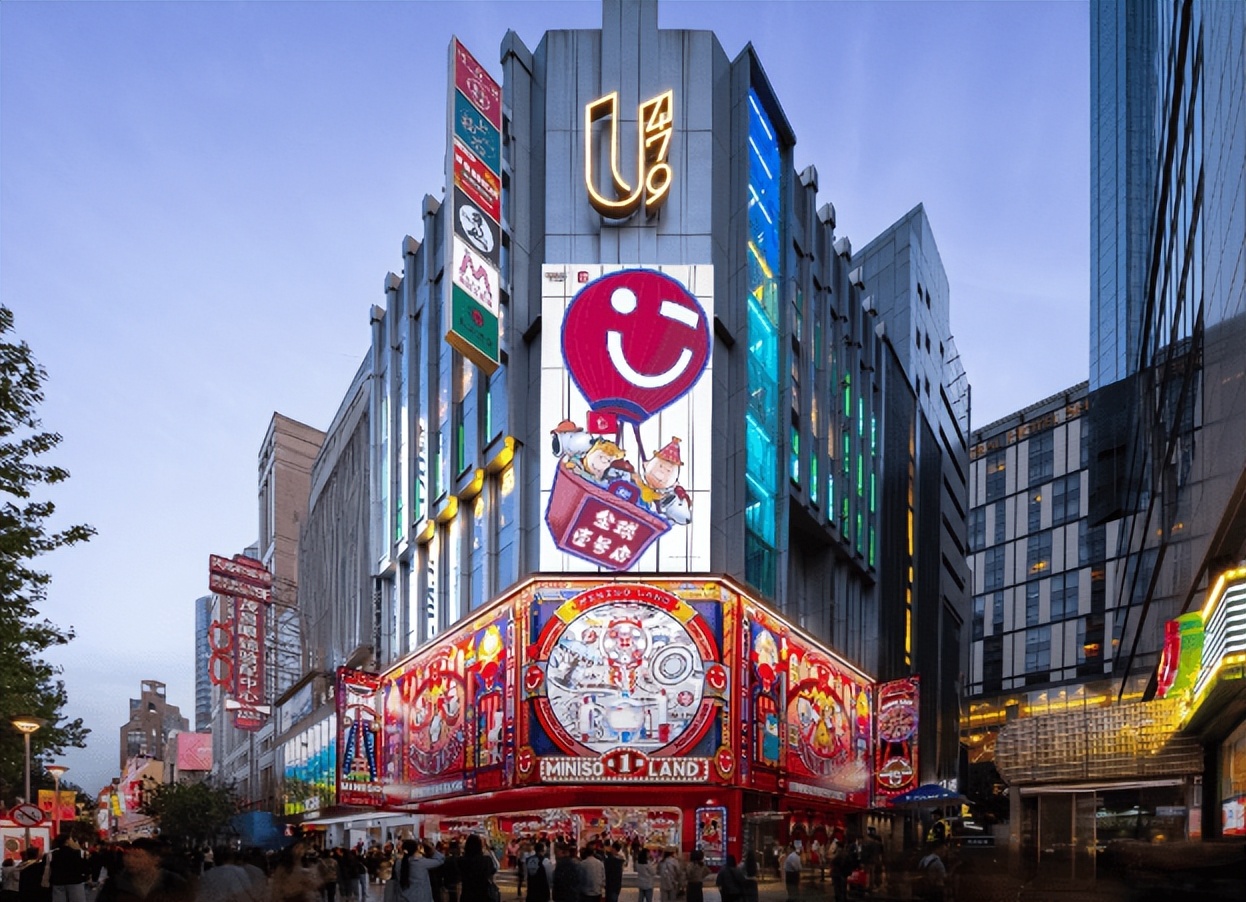
名创优品在国内零售低迷期仍然取得26.2%的收入增长,门店数量并非唯一解释。截至6月底,名创优品中国内地拥有4665家门店,较2025年末净增97家,门店数量增长明显低于收入增速;国内同店销售保持中个位数增长,说明新增收入同时来自老店改善、门店升级和客单提升。更直观的变化是,名创优品正在主动收缩传统小店,并把更多资源投向MINISO LAND、旗舰店和2026年推出的Super MINISO。
这套打法背后的行业判断很清楚。消费者没有彻底停止花钱,普通、同质化、缺乏体验感的商品更难卖了。国家统计局数据显示,2026年上半年商品零售额只增长1.1%,专业店、百货店和品牌专卖店分别下降1.5%、2.1%和8.7%,盲盒、手办等潮流玩具却延续较快增长。便宜依然重要,但单纯便宜很容易被电商和即时零售替代;线下门店若想留住客流,需要提供更强的内容感、陈列密度和即时情绪反馈。
名创优品的大店正是在解决这个问题。公司管理层披露,MINISO LAND的坪效约为传统门店的两倍,进入同店统计口径的30多家MINISO LAND,上半年单店日均销售额同比增长约30%;约400家旗舰店的单店日均销售额也实现中双位数增长。上半年完成改造的门店达到189家,改造后业绩同比翻倍。说白了,名创优品已经摸到了一套更有效的线下公式:用更大的空间装下更多IP商品,再通过高频上新和场景陈列提高停留时间与购买件数。
门店升级也在改变公司原有的生意属性。传统名创门店更接近标准化杂货渠道,核心能力是供应链效率、快速开店和加盟商复制;MINISO LAND与Super MINISO更像内容零售,选址、设计、IP组合、库存调度和现场运营都会影响单店表现。大店能够提高收入天花板,也把经营难度一起抬高。好消息是国内模型已经出现较强的可复制迹象,问题则落在成本端:越靠近核心商圈、越强调体验,前期投入和固定费用越难像传统加盟店那样保持轻盈。
毛利率没有垮,费用正在吃掉门店升级的红利
市场对名创优品利润的担心,需要拆开来看。2026年上半年集团毛利率为44.3%,与上年同期持平;第二季度毛利率达到45.3%,同比提高1个百分点,其中关税退款带来约1.2个百分点的增益。剔除这项影响后,主营业务毛利率没有出现明显扩张,但也看不到产品竞争力突然恶化。真正压缩利润的是销售及分销费用。
上半年销售及分销费用达到30.45亿元,同比增长39.6%,显著快于22.4%的收入增速;剔除股份支付后,这项费用占收入的比例由23.1%升至25.8%。公司给出的拆分很具体:海外直营店折旧、摊销和租金令费用率增加1个百分点,推广与广告增加0.5个百分点,IP授权费用增加0.5个百分点,海外人员成本增加约0.4个百分点。每一项都和公司当前的战略方向有关,也共同构成了利润率下降的原因。
海外经营模式的变化尤其需要关注。截至6月底,名创优品海外门店达到3644家,其中直营店795家,较一年前增加216家;与此同时,海外经销商门店较2025年末减少41家。直营模式能够保留更多终端收入和品牌控制权,也需要公司承担租金、员工、库存及本地营销费用,经销模式收入规模较小,利润率通常更高。2026年上半年海外收入增长14.9%,海外同店GMV却出现低个位数下降,收入增速与门店投入之间暂时没有形成理想匹配。
第二季度把这种压力展现得更加直接。单季收入同比增长17%至58.11亿元,剔除汇兑影响后的经调整经营利润下降3.3%,经调整净利润为5.89亿元,低于上年同期的6.57亿元。报表层面的单季亏损还受到一笔5.97亿元AI产业基金公允价值变动损失影响,这部分属于非现金波动,不能直接用来判断零售主业;即使把投资损益和汇兑因素剔除,利润率下滑依然存在,经调整净利率由13.2%降至10.1%。
名创优品管理层已经开始踩刹车,下半年计划在海外净减少50至70家门店,其中直营店仍将净增40至50家,经销商门店预计净减少100至110家,并继续清理低效率网点。公司同时把全年剔除汇兑影响后的经调整经营利润指引调整为同比高个位数下降,经营利润率预计下降3至4个百分点,较年初隐含的1至2个百分点降幅更加谨慎。
这次调整有必要,也不轻松。海外经销业务收缩会继续影响短期收入和利润,高成本直营店又需要时间爬坡,亚洲、拉美等市场还存在商品组合、本地定价和门店执行效率的问题。国内已经跑通的大店经验能够提供方法,海外市场无法直接复制同一套答案。名创优品的全球化走到这里,开店数量的重要性开始下降,单店现金回报、库存效率和本地团队能力成为更有价值的观察指标。
IP抬高了收入天花板,也抬高了经营门槛
如果只看利润率,名创优品正在经历一段盈利承压期;如果把视线拉长,公司也在完成一次很关键的资产升级。名创优品逐步摆脱低价杂货渠道的单一印象,门店正在成为IP商品的展示空间、销售终端和用户运营入口。TOP TOY上半年收入达到9.85亿元,同比增长32.7%,全球门店增至365家;名创优品主品牌的IP商品销售占比约四分之一,自有IP YOYO在2026年6月和7月的月销售额均超过1亿元。
自有IP可能成为利润修复的重要变量。授权IP能够快速获得流量,却要持续支付授权费用,热门IP还面临合作周期和商品同质化;自有IP前期需要投入设计、孵化和营销,一旦形成稳定复购,公司能够拥有更强的产品控制力与利润空间。管理层披露,YOYO在推出一年后已经进入53个国家和地区,上半年相关收入接近5亿元;TOP TOY自有IP销售占比达到10%,自有IP产品利润率高于公司平均水平,库存周转控制在30至40天。
这条路当然不会自动成功。消费IP的生命周期往往很短,爆款可以迅速放大收入,也可能留下库存;大店开业初期容易获得流量红利,持续经营还要看复购和坪效;海外直营能够强化品牌,前提是单店利润覆盖不断上升的租金、人力和推广成本。名创优品已经具备渠道、供应链与商品开发能力,接下来需要把三者压缩成稳定的利润模型。
投资者真正担心的,并非名创优品不会开店,而是公司太会开店以后,每一轮增长都需要投入更多资金。国内大店、自有IP和会员运营提供了较强的中期支撑,海外门店调整则会继续压制短期盈利。好在现金流尚未失守:上半年经营现金流达到14.75亿元,同比增长45.5%,自由现金流为7.51亿元,期末现金头寸约73.94亿元。公司仍有能力承担转型成本,也有时间修正海外模型。
名创优品下一阶段最有分量的成绩单,不会是全球门店又增加多少家,而是海外直营店多久能够成熟、自有IP能否持续产生复购、大店坪效能否在开业热度消退后保持。门店规模已经足够大,品牌声量也不缺,利润质量将决定名创优品能否从一家出海零售商,进一步成为全球化的IP消费平台。
用户在证星号发表的信息将由本网站记录保存,仅代表作者个人观点,与本网站立场无关,不构成投资建议,据此操作风险自担


 微信公众号
 证券之星APP
