
牛刀财经
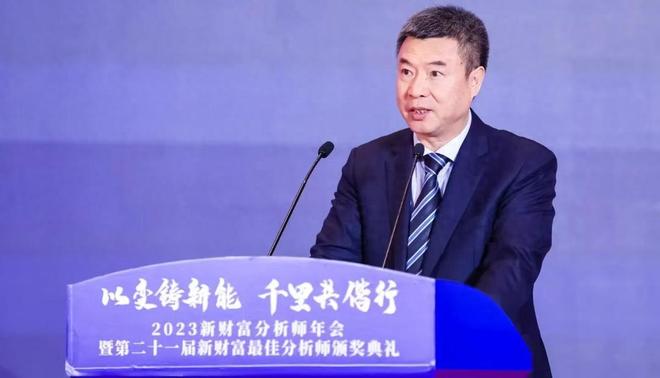
9月15日,广发证券召开了一场业绩说明会。
有投资者向董事长林传辉提了一个很直接的问题:“公司估值和业绩严重背离,公司是否看好未来的发展,增加分红和回购注销?”
这个问题问到了点子上。
2026年上半年,广发证券归母净利润116.52亿元,同比增长80.10%;营收268.83亿元,同比增长74.59%。加权平均净资产收益率8.08%,同比提升3.25个百分点。
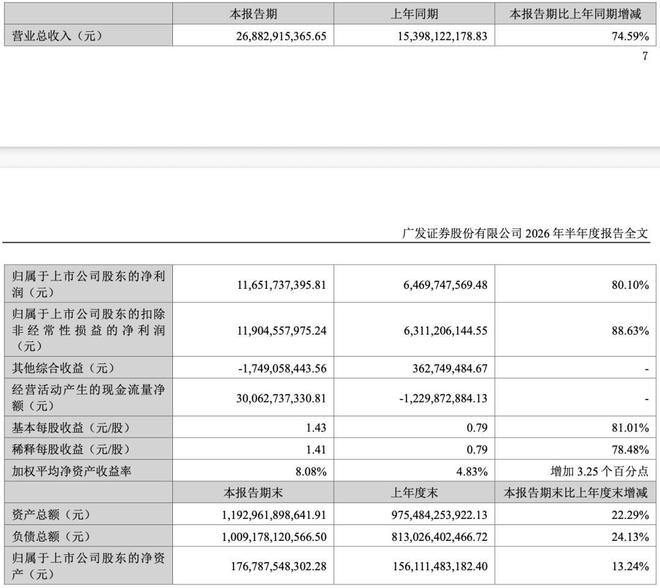
(图源:广发证券2026半年报)
业绩很性感。但市净率只有0.95倍,市场给广发证券的定价,低于净资产。
一家半年赚116亿的券商,业绩和估值之间的背离,成了林传辉必须回答的问题。
01
林传辉的履历,横跨广发证券的多个核心板块。
1964年出生,吉林大学经济学学士。
早年曾在中央党校科研办公室任职。1995年加入广发证券,历任投资银行部北京业务部总经理、投资银行部副总经理、上海业务总部总经理、投资银行部常务副总经理。
2002年,他转战广发基金,担任广发基金(筹)总经理,后任广发基金总经理、副董事长。2020年12月回归广发证券出任总经理,2021年7月获委任董事长。
天眼查显示,广发证券股份有限公司的法定代表人也是林传辉。
投行出身,基金历练,再回到母公司掌舵。
林传辉对广发证券“大资管”的底子,比谁都清楚。
而“大资管”,恰恰是广发证券最值钱的家底。
广发基金和易方达基金,2026年上半年分别实现净利润24.59亿元和23.33亿元,对广发证券的利润贡献度合计约16%。
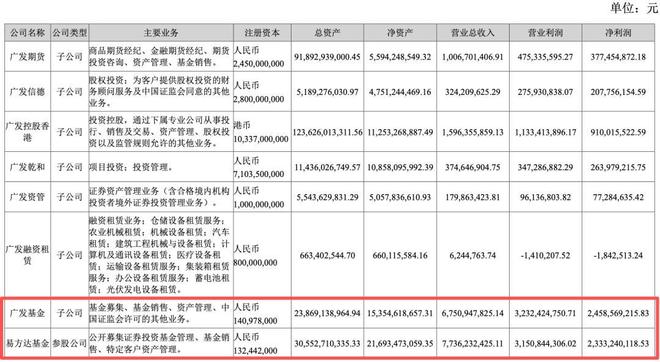
(图源:广发证券2026半年报)
易方达非货币基金管理规模行业第1,广发基金行业第3。
两个公募基金牌照,就是两台印钞机。
02
业绩高增的背后,是四大业务板块的全面发力。
投资业务净收入131亿元,同比增长141%,占总营收比重49%,是最大的增长引擎。
经纪业务净收入65.55亿元,同比增长67%,代理股票交易金额市占率提升0.6个百分点。
代销金融产品保有规模超4500亿元,较年初增长约22%,代销收入同比高速增长128%。
投行业务净收入4.93亿元,同比增长54%。
股权承销规模同比减少77%,但债权承销规模同比增长39%,驱动投行业务修复。
境外业务同样亮眼:境外收入同比增长89%,国际子公司净利润同比增长77%。
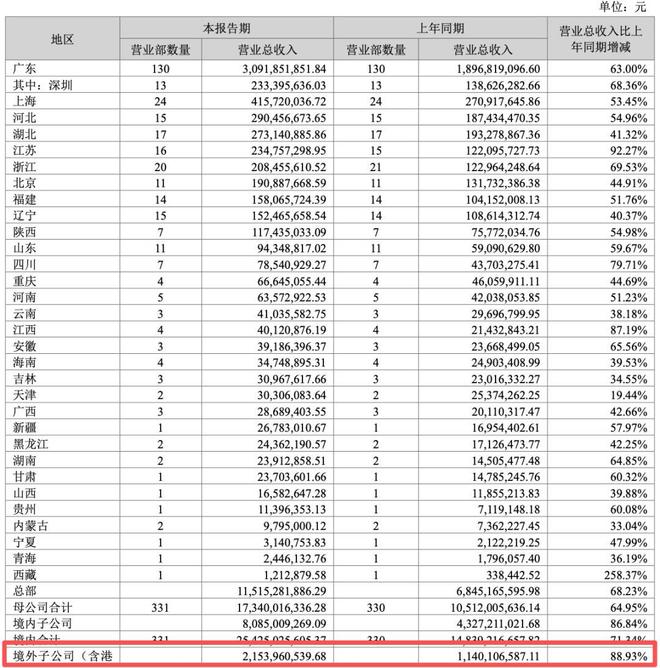
(图源:广发证券2026半年报)
经纪、投行、资管、投资四条线都在涨。
这种“全科优等生”的表现,在券商行业里并不多见。
03
面对投资者的“估值之问”,林传辉的回应很务实。
他提到了两件事:股份回购注销和强化分红。
公司股东会于2025年2月审议通过了变更回购A股股份用途并注销的议案,注销了全部15,242,153股A股股份。
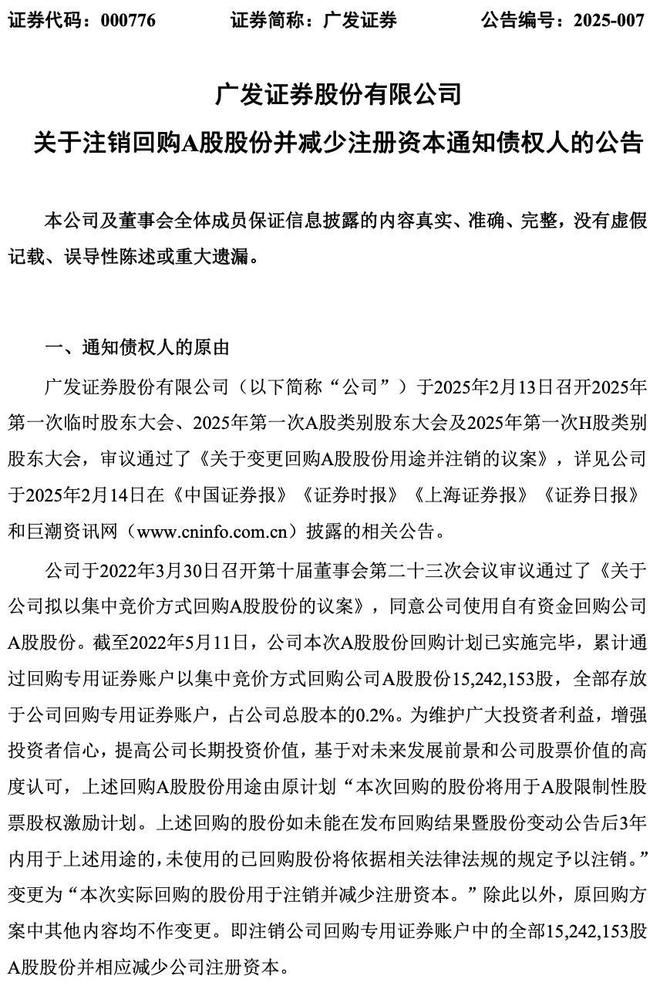
(图源:广发证券公告)
分红方面,2025年中期及2025年度现金分红合计46.73亿元,占2025年归母净利润的34.11%。2026年中期分红方案为每10股派2.5元,合计19.56亿元,将于10月14日实施。
回购注销+分红,是林传辉给投资者的“诚意包”。
在业绩高增的背景下,这种做法既回应了“估值背离”的质疑,也传递了管理层对自身价值的认可。
但市场买不买账,是另一回事。
0.95倍的市净率,说明投资者对券商股的定价逻辑,已经从“看业绩”切换到了“看预期”。
林传辉在业绩说明会上还提到了公司的战略方向:
“立足金融服务实体经济本源,深入贯彻‘十五五’规划及资本市场改革各项部署,坚守功能性定位,围绕做好金融‘五篇大文章’,突出服务新质生产力发展重点”。
对于一家投行出身的董事长来说,这个方向是“回到本行”。
林传辉能做的,是把业绩做好、把分红提上去、把回购注销做到位。
但券商股的估值修复,不取决于一家公司的努力,而取决于市场对资本市场整体预期的转变。
用户在证星号发表的信息将由本网站记录保存,仅代表作者个人观点,与本网站立场无关,不构成投资建议,据此操作风险自担


 微信公众号
 证券之星APP
