

证星财经
证券之星 李若菡
纳真科技近日正式启动招股,公司拟全球发售1.72亿股股份,预计募资总额为56.7亿港元,将于9月22日在港交所上市。
证券之星注意到,公司近年来盈利能力增长并不稳定,去年出售合营企业带来的收益,贡献了超四成净利润。同时,公司数通光模块的毛利率曾连续两年下滑,而光芯片业务一度出现亏本卖的情况。营收增长的同时,公司来自前五大客户的集中度同步攀升,且存在供应商和客户重叠的情况。
进一步研究发现,此次募资扩产的背后,公司现有光模块产能利用率并未饱和,部分生产基地利用率更是出现下滑。不仅如此,其“左手分红、右手募资”的操作引发市场关注。
光模块毛利率两连降,光芯片一度亏损销售
从去年8月首次递表、2026年3月二次递表,再到同年8月通过港交所聆讯、9月14日启动招股。耗时一年多,纳真科技距离登陆港交所仅一步之遥。
作为光通信与光连接产品供应商,纳真科技的业务涵盖光模块、光芯片和光网络终端三大板块。若顺利上市,公司将成为继海信视像、海信家电、三电控股、乾照光电、科林电气之后,海信集团旗下的第6家上市公司。
招股说明书显示,2023年-2025年,纳真科技的收入虽呈逐年增长态势,但净利润波动较大。上述报告期内,公司营收分别为42.39亿元、50.87亿元、83.55亿元;净利润分别为2.16亿元、0.89亿元、8.73亿元,曾在2024年出现下滑。
证券之星注意到,公司去年净利润大增背后,出售合营企业所带来的收益贡献了重要增量。2025年,公司因出售合营企业青岛兴航的全部股权,由此获得3.53亿元的收益,占当期净利润的比例为40.44%。2026年上半年,公司营收和净利润分别为53.93亿元、6.56亿元,同比分别增长27.91%、28.76%。
分业务来看,自2023年以来,受人工智能及云计算相关应用的市场需求增加所推动,纳真科技来自数通光模块的收入迎来增长,由当年的10.56亿元增至2025年的54.69亿元,占总收入的比例由24.9%增至65.5%。
但收入增长的同时,该业务毛利率出现下滑。2023年-2025年,其数通光模块毛利率分别为28.9%、25.2%、24.4%,已连降两年。公司对此解释,毛利率走低主要为获取市场份额采取了竞争性定价,以及产能提升带来固定成本抬升所致。2026年上半年,该业务毛利率有所改善,但尚未修复至2023年水平。
纳真科技光芯片业务收入波动较大,2024 年曾出现大幅下滑,主要为新型光芯片尚处于研发阶段,而客户对现有光芯片的需求有所萎缩。不仅如此,该业务一度出现亏损销售的情况。2023年-2025年,该业务毛利率分别为24.8%、-157.4%、-121%。公司解释称,毛利率为负主要是其收入规模较小,不足以覆盖厂房设备折旧及人工等固定成本。
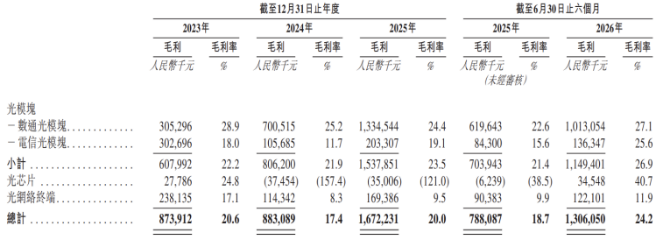
值得一提的是,受益于75mW CW-DFB激光器芯片的量产,光芯片毛利率于今年上半年改善至正。不过,亦有分析指出,纳真科技成熟量产的芯片主要局限于低端电信接入网场景,真正决定AI算力胜负手的高速率50G/100G EML激光器芯片,目前仍处在样品验证或送样阶段。
客户供应商重叠,IPO前大额分红
证券之星注意到,收入增长的背后,纳真科技前五大客户集中度同步攀升。招股说明书显示,2023-2025年,公司来自前五大客户的收入分别为23.67亿元、34.01亿元、58.69亿元,占当期总收入的比重分别为55.8%、66.9%、70.2%,呈逐年增长态势。到了2026年上半年,其收入占比进一步增至71.8%。
与此同时,公司客户及供应商重叠的情况引发市场关注。2023年至2025年,纳真科技所有的供应商中,分别有7家、4家、5家同时为公司客户,且该等客户至少有一个年度位列公司前五大客户。2023年及2025年,公司来自这类重叠客户的收入占比分别为50.6%、49.3%,占比接近或超过五成。
此外,控股股东海信集团同为公司供应商。2023年及2026年上半年,海信集团对应采购金额分别为2.3亿元、3.27亿元、2.35亿元、1.58亿元,均位列公司的前五大供应商。
随着收入的增长,纳真科技的存货、贸易应收款项及应收票据规模同步攀升,进而对现金流造成影响。截至2026年6月末,公司上述两项指标对应金额分别为31.75亿元、24.12亿元,占当期流动资产的比例达66%。2026年上半年,公司经营活动产生的现金流量净额同比由正转负,为-12.56亿元。
纳真科技此次IPO预计募资总额为56.7亿港元,计划将募集资金投向新产品及技术研发、扩大光模块及光芯片产能并提升自动化程度、加强业务推广及海外市场扩张、国内及海外市场的战略投资及收购等。
证券之星注意到,募资扩产的背后,公司当前光模块产能利用率并不饱和,且部分基地产能利用率出现下滑。
招股说明书显示,纳真科技目前拥有青岛、江门、泰国和美国四个基地。其中,江门基地的光模块利用率由2024年的84.9%降至2025年的83.4%,2026年上半年,其利用率进一步下滑至76.3%;青岛基地的光模块利用率则由2025年的76%降至2026年上半年的65.6%。
而泰国和美国基地的产能利用率虽有所提升,但尚未达到满产状态。2025年及2026年上半年,泰国基地的光模块利用率分别为65%、69.6%;美国基地产能利用率分别为32.8%、77.5%。
值得注意的是,纳真科技存在“左手分红、右手募资”的操作。2023年至2025年,公司分别宣派并支付股息2.59亿元、1.24亿元、5130万元,三年累计分红超过4.34亿元。
在大手笔分红的同时,公司存在社保欠缴费的情况,引发市场热议。2023年至2026年上半年,公司未为部分雇员足额缴纳社保及住房公积金的金额共计3780万元。若被要求补足,截至2026年6月末的滞纳金最高约870万元。(本文首发证券之星,作者|李若菡)
用户在证星号发表的信息将由本网站记录保存,仅代表作者个人观点,与本网站立场无关,不构成投资建议,据此操作风险自担


 微信公众号
 证券之星APP
