
市值观察SZGC
文丨木清
近日,海柔创新再度向港交所递交招股书,有望冲击港股 ACR 第一股。
依托货箱到人ACR技术路线,海柔创新这家箱式机器人坐稳这一细分赛道的全球龙头,业务覆盖四十余个国家,服务800余家海内外客户,订单规模持续增长。
但亮眼的业务扩张背后,公司三年半累计净亏损超35亿元,资产负债端压力凸显;且在递交招股书的关键窗口期,部分老股东集中转让老股实现退出。叠加行业竞争日趋白热化,资本市场对这家硬科技独角兽的商业化落地能力保持审慎态度。
【营收规模持续走高,盈利拐点尚未到来】
2016年,海柔创新在深圳成立,在行业普遍采用“货架到人”的主流方案时,公司另辟蹊径,切入ACR箱式机器人货箱到人赛道。该模式由机器人直接抓取仓储货箱完成存取作业,能够适配老旧仓库改造,无需对原有仓储基础设施开展大规模拆改。
经过多轮产品迭代,海柔创新产品矩阵日趋完善,2025年推出HaiPick Climb产品,实现15米高库位场景的商业化落地。下游客户覆盖电商零售、第三方物流、智能制造、医药流通等多个领域,DHL、安踏等知名企业均位列客户名单,海外业务也已经成为公司重要的增长引擎。
招股书披露的财务数据,直观反映出海柔创新高速扩张的发展态势。2023-2025年,公司营业收入分别为8.07亿元、13.60亿元和20.17亿元,三年复合增长率达58.1%;2026年上半年实现营收11.18亿元,同比进一步增长70.2%。受益于全球仓储自动化需求释放,公司订单持续放量,截至2026年6月末,在手订单规模超过41亿元。与此同时,随着高附加值解决方案占比不断提升,公司综合毛利率持续修复,从2023年的16.0%提升至2025年的31.2%,2026年上半年继续上行至34.4%,产品盈利质量得到明显改善。
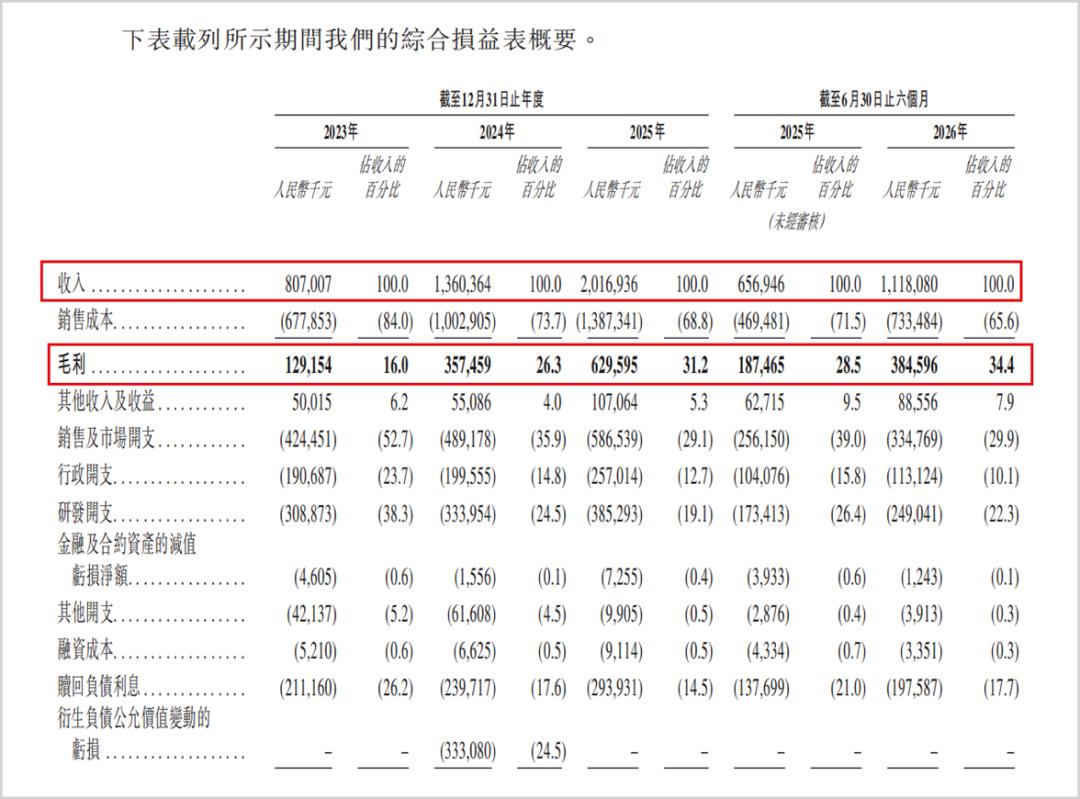
总营收和毛利率情况,来源:招股书
然而,在营收与毛利率双双向好的背景下,公司依旧未能实现盈利转正。2023年至2026年上半年,海柔创新净亏损分别为10.09亿元、12.56亿元、8.28亿元和4.31亿元,累计净亏损达35.23亿元。即便剔除股份支付、赎回负债公允价值变动等非经常性损益的影响,经调整后净亏损虽逐年收窄,但始终未能扭亏;2026年上半年经调整净亏损仍达2.08亿元。公司也在招股书中明确提示,预计2026全年仍将维持亏损状态。
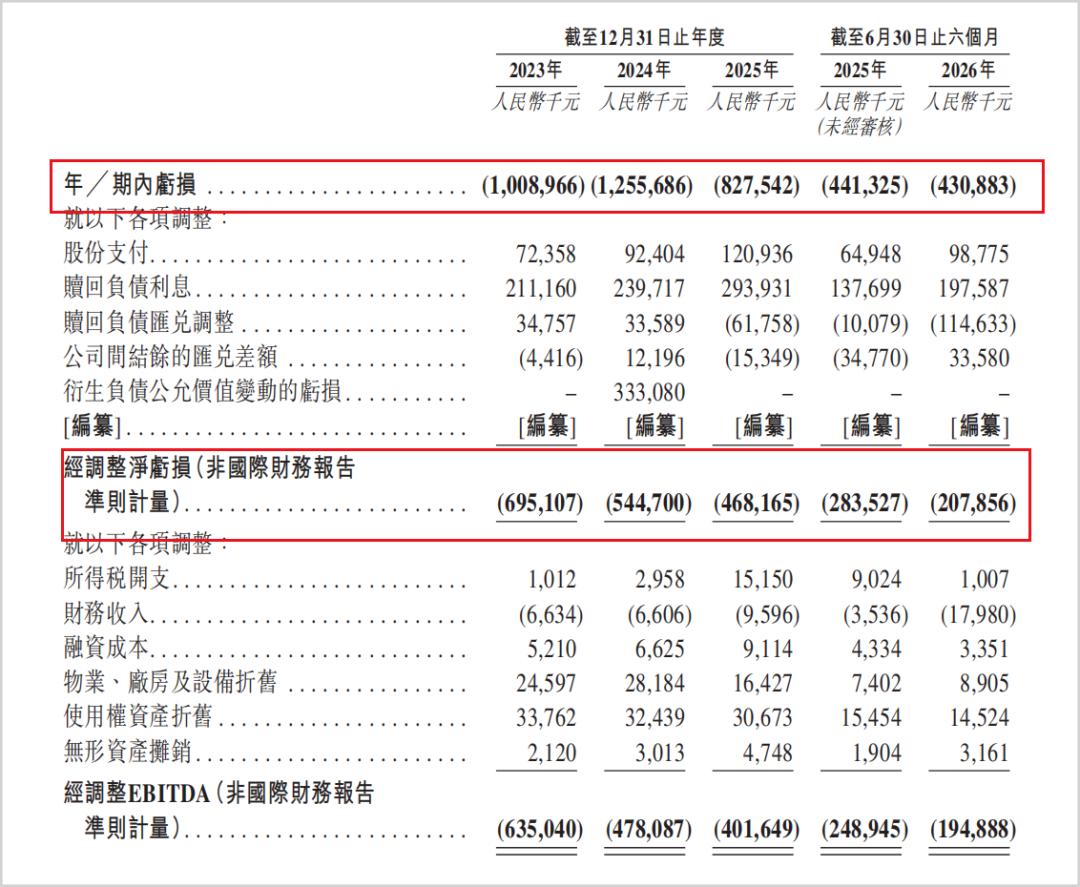
经营亏损情况,来源:招股书
持续大额资金消耗主要来源于两大板块。一方面,产品迭代、调度算法打磨需要持续稳定的研发投入,这部分支出具备较强刚性,难以随意压缩;另一方面,为抢占海内外市场,公司持续搭建全球化渠道,售前交付与本地化服务体系带来高昂的市场销售开支,销售费用长期处于较高水平,这也是硬科技企业出海扩张过程中普遍面临的成本难题。
在业务不断扩张的同时,资产负债表的压力也逐步显现。截至2026年6月末,公司负债净额43.71亿元,多轮融资形成的大额赎回负债规模居高不下,而账面货币资金仅为14.17亿元,经营活动现金流持续净流出,从成立至今已经进行了15轮外部融资,企业经营发展高度依赖外部资本持续输血。
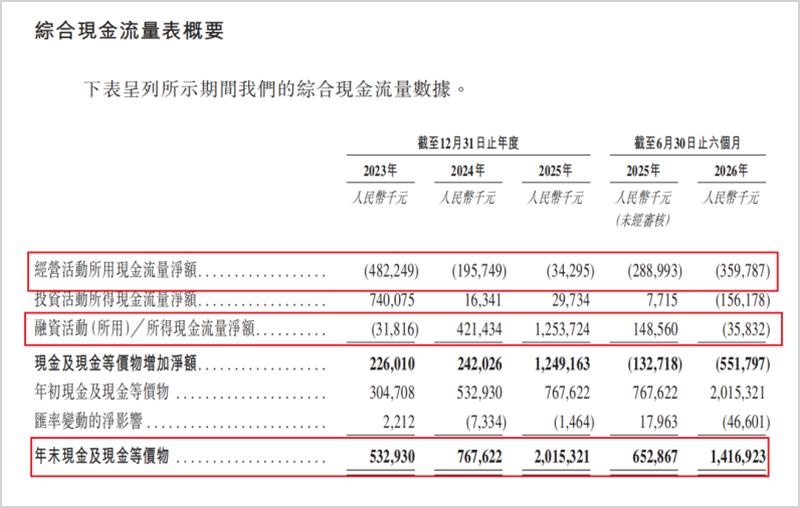
现金流情况,来源:招股书
【赛道高速增长,细分龙头身处多方竞争博弈场】
营收的高速增长,离不开ACR箱式机器人赛道整体的景气上行。根据灼识咨询测算,2024年全球仓储拣选自动化市场规模达到1712亿元,预计2030年将增长至4000亿元,复合增速15.2%。其中ACR是增长最为迅猛的细分赛道:2025年市场规模约61亿元,机构预测2030年可达860亿元,2026-2030年复合增速将达到70%。
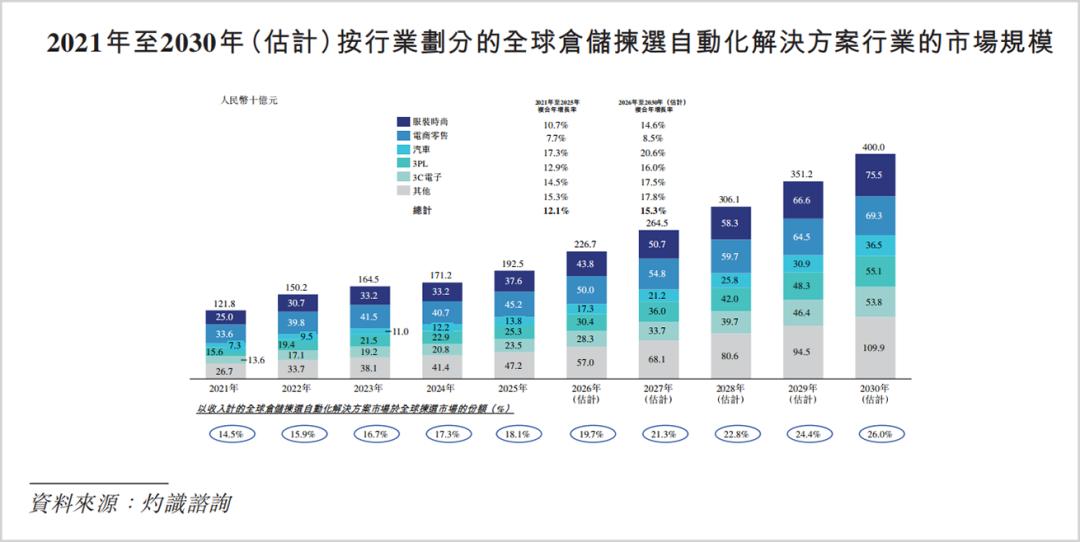
市场规模情况, 来源:招股书
从竞争格局来看,2025年全球ACR赛道CR5市场份额合计超过82.9%,头部集中效应显著,但赛道仍不断有新玩家涌入,国内相关企业数量超百家,中低端市场价格竞争频发,整个行业格局尚未完全定型。以收入及出货量作为统计口径,2025年海柔创新以32.8%的全球ACR市场份额位居第一。但第二名以27.8%的市场份额紧紧追赶,若将视角放到广义移动机器人赛道,海柔创新仍处在多方市场参与者的合围竞争之下。
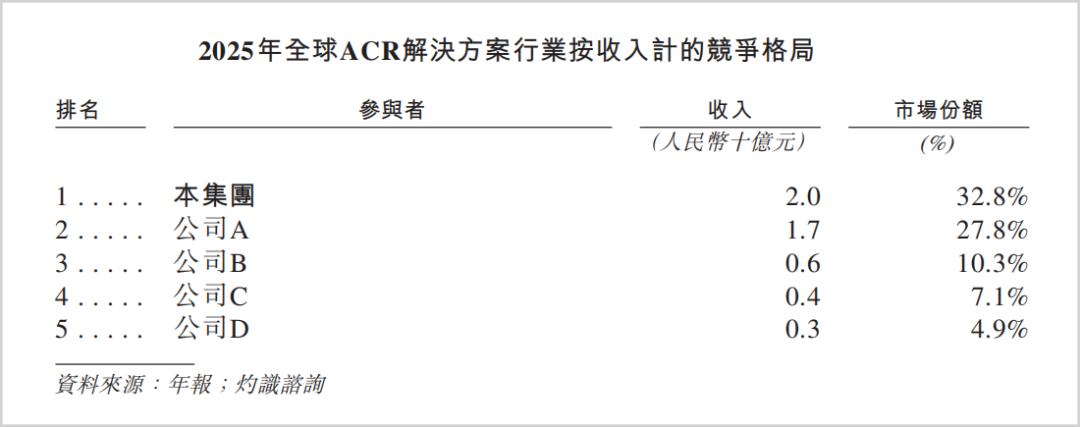
市场份额情况,来源:招股书
当前赛道参与者大致可以划分为四类,不同类型企业各有优劣势,相互形成竞争关系。
第一类是专注ACR赛道的海外垂直厂商,以法国Exotec为代表。这类企业深耕欧洲本土市场,手握不少高端标杆项目,但产品对仓库建筑条件要求偏高,老旧仓库改造的适配能力偏弱;
第二类是以极智嘉为代表的综合AMR大厂。该类企业已经登陆港股并实现盈利,产品线覆盖货架到人、托盘机器人、箱式机器人等多条路线,全球化渠道成熟,承接大型项目的议价能力更强;不过多业务线分散资源,在ACR单一赛道的深耕程度不及垂直厂商;再者是海康机器人这类产业集团孵化的机器人业务板块。其可以依托母公司的零部件、机器视觉技术以及本土客户资源,在国内市场落地速度较快,但海外服务网络建设仍处于追赶阶段;最后是为数众多的国内中小型创业企业。这类企业多采取跟随式开发策略,依靠低价抢夺国内中小客户订单,普遍专利储备薄弱,出海能力不足,进一步加剧了国内市场的内卷。
置身这样的竞争环境,海柔创新是全球少数同时实现技术深度打磨、海内外规模化落地的ACR垂直厂商,存量高库位仓库改造是其核心产品亮点。但赛道红利背后的现实约束同样不容忽视:市场高速扩容吸引源源不断的新入局者,海外市场要对抗本土厂商,国内市场又面临综合大厂与中小厂商的双向挤压,价格战的风险如影随形。拥有细分赛道最高市场份额,并不等同于商业上的最终胜利。如何将份额优势转化为健康可持续的利润水平,是海柔创新必须持续破解的命题。
【IPO窗口期老股东减持,成长阵痛待化解】
就在公司全力冲刺上市的关键阶段,招股书披露的股东变动情况,引发了资本市场的关注。2026年1-2月,也就是公司首次向港交所递表的前后,多家早期机构集中通过老股转让实现退出。其中早期孵化机构松山湖机器人研究院持股从最初10%大幅下降至0.22%,励快骏、上海零宜、香港塞纳等多家股东同步开展减持操作。
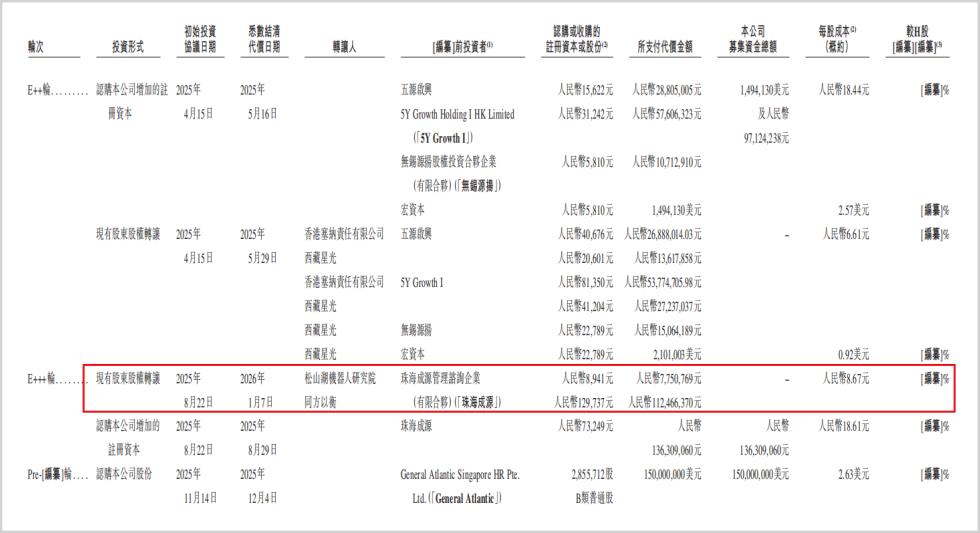
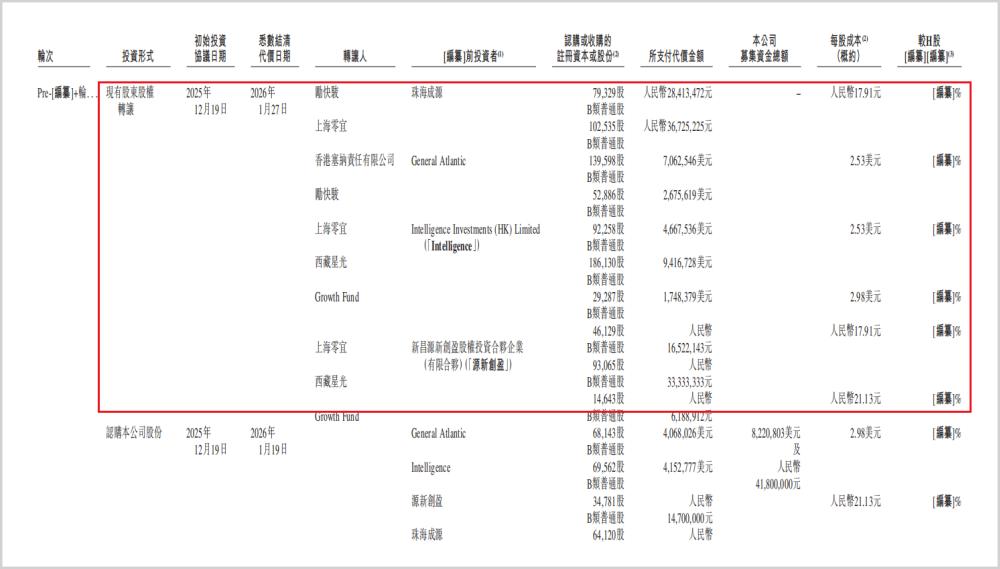
股权转让情况,来源:招股书
IPO前夕老股东集中高位兑现收益,成为市场关注的重点。当然,也有General Atlantic等机构在Pre-IPO轮选择继续加注,股东层面呈现“老股退出、新资金进场”并存的局面。部分早期投资人选择在递表窗口期兑现阶段性收益,也侧面反映出机构对企业高成长与高风险并存状态的权衡。
股东层面的变动之外,招股书也把企业发展过程中的一系列成长阵痛摆在台面上。对标港股部分已经实现盈利的同行企业,海柔创新尽管毛利率持续修复,但销售、服务、研发等各项开支持续侵蚀利润,规模效应尚未充分释放。一旦行业价格竞争进一步加剧,毛利率同样存在回调压力。如何在规模扩张与亏损收窄之间找到平衡,是管理层需要攻克的核心课题。
整体来看,ACR赛道仍处于渗透率快速提升的黄金发展周期。海柔创新手握细分赛道龙头地位,在产品实力、项目案例储备、全球化布局方面已经积累了扎实基础,但行业竞争远未到终局。海柔创新能否把细分市场份额转化为可持续的商业化能力,亏损能否稳步收窄,全球化的业绩预期能否兑现,仍然充满变数,最终仍将交由市场检验。
免责声明
本文涉及有关上市公司的内容,为作者依据上市公司根据其法定义务公开披露的信息(包括但不限于临时公告、定期报告和官方互动平台等)作出的个人分析与判断;文中的信息或意见不构成任何投资或其他商业建议,市值观察不对因采纳本文而产生的任何行动承担任何责任。
——END——
用户在证星号发表的信息将由本网站记录保存,仅代表作者个人观点,与本网站立场无关,不构成投资建议,据此操作风险自担


 微信公众号
 证券之星APP
