

读数一帜
国产GPU四小龙全部上市,是资本市场对国产GPU赛道的高度认可,但上市背后,解禁压力、盈利困境两大难题接踵而至,四家公司进入盈利兑现、价值重估的深度考验期
文|《财经》研究员 康国亮 记者 张建锋
编辑|杨秀红
随着燧原科技(688801.SH)登陆科创板,“国产GPU(图形处理器)四小龙”近一年先后上市,齐聚资本市场。
9月11日,燧原科技登陆科创板,上市首日涨超170%至397元/股,并在随后几个交易日逐步走高后开始震荡。截至9月29日,燧原科技股价收于441.2元/股,总市值为1899亿元。
自2025年底至2026年9月,摩尔线程(688795.SH)、沐曦股份(688802.SH)、壁仞科技(6082.HK)、燧原科技被称为“国产GPU四小龙”的企业,在不到一年的周期内密集登陆A股科创板及港股资本市场,意味着AI(人工智能)算力国产化浪潮席卷之下,国产GPU赛道资本化迎来阶段性里程碑。
国产GPU头部企业密集上市,既是资本市场对国产GPU赛道的高度认可,也为国产GPU加速国产替代注入了资金。但上市背后,解禁压力、盈利困境两大难题接踵而至,四家公司也进入盈利兑现、价值重估的深度考验期。
“国产GPU企业的解禁压力,不仅是短期股价波动问题,更是企业价值分层的分水岭。短期来看,原始股东及打新机构减持或带来股价震荡、流动性分化;长期来看,真正能够抵御解禁冲击、实现估值企稳回升的企业,必然是商业化落地扎实、业绩持续兑现、技术迭代领先的核心标的。国产GPU企业解禁周期的到来,也将倒逼市场告别‘赛道溢价’,开启‘业绩定价’的全新阶段。”北京一位私募机构基金经理对《财经》表示。
“国产GPU四小龙的盈利困境,来自多重结构性压力。首先是研发投入巨大,GPU属于重算力芯片赛道,架构迭代、IP采购、流片等都需持续高额投入,在产品放量前,研发成本会形成刚性支出。其次是市场竞争挤压,海外成熟厂商产品在生态、稳定性等方面具备长期积累优势,国产芯片更多集中在部分细分场景试点,难以快速拿到大批量持续性订单,营收规模存在天花板。”朴拙资本执行合伙人苗天一对《财经》表示。
齐聚市场
2025年12月5日,“国产GPU第一股”摩尔线程率先登陆科创板,募资80亿元。十几天后,沐曦股份登陆科创板,募资41.97亿元。两家国产GPU头部公司上市受到资本市场热捧,股价最高涨超7倍,总市值一度超过3000亿元。
“摩尔线程作为‘国产GPU第一股’登陆A股科创板意义重大,激活了国产GPU赛道,向市场传递出国产GPU的投资价值信号,为行业发展注入新动力。”北京大道兴业投资总经理黄华艳对《财经》表示。
一个月后的2026年1月2日,壁仞科技在港交所挂牌上市,募资55.83亿港元,开辟了国产GPU港股融资通道,成为“港股GPU第一股”。不过,相对于在科创板上市的摩尔线程和沐曦股份,壁仞科技的表现明显逊色,上市首日股价上涨超70%,总市值超800亿港元。
壁仞科技之后,市场一直在关注“国产GPU四小龙”中最后一家未上市企业——燧原科技的上市进程。2026年1月22日,燧原科技科创板IPO(首次公开募股)正式获上交所受理,成为2026年A股首单获受理IPO,拟募资60亿元。该公司最终于八个月后的9月11日正式登陆科创板。
至此,摩尔线程、沐曦股份、壁仞科技、燧原科技在不到一年的周期内登陆A股科创板及港股资本市场,正式完成资本市场会师,也标志着国产GPU第一梯队企业全部登陆资本市场,国产GPU赛道竞争正式进入资本市场新阶段。
上市之后,四家公司依托IPO募资均不同程度加大研发投入,加速国产GPU替代,抢抓这一轮人工智能革命浪潮的历史性机遇。
其中,摩尔线程募资总额近80亿元,是四家公司中募资金额最高的,其募集资金大部分投入到研发中,包括AI训推一体芯片研发项目、图形芯片研发项目以及AI SoC芯片研发项目等。
沐曦股份、壁仞科技、燧原科技等公司IPO募资也均重点投向芯片研发、产品迭代、产业化落地等。其中,沐曦股份聚焦C600/C700高性能通用GPU与推理GPU迭代;壁仞科技募资主要用于下一代GPGPU研发与商业化放量;燧原科技则将募集资金重点投入第五、第六代云端GPU芯片以及软硬件协同、智算系统生态建设。四家企业技术路线各有侧重,形成差异化竞争格局,共同构筑起国产高端GPU的产业矩阵。
“登陆资本市场,为处于技术攻坚和市场拓荒期的‘国产GPU四小龙’提供了核心支撑,IPO募资持续投向芯片研发、产线迭代、生态搭建与市场拓展,有效缓解了高端芯片行业高研发、高投入、长周期的发展痛点。同时,上市还助力四家企业深度切入国产替代供应链,推动国产GPU迈向规模化商用新阶段。”一位芯片行业人士此前对《财经》表示。
解禁压力
事实上,国产GPU企业登陆资本市场也充分享受了二级市场给予的赛道溢价。虽然其均处于亏损阶段,但由于资本市场对于未来前景的看好,上市后估值均迎来大幅提升。
今年6月-7月,国产GPU企业迎来上市后的估值高峰期。沐曦股份股价在7月13日盘中最高涨至1033元/股,最高市值超过4100亿元,创出上市以来股价与市值新高。壁仞科技在6月25日股价也涨至70.75港元/股,总市值超过1400亿港元。彼时,摩尔线程虽股价没有超过上市初期941.08元/股的最高点,但在7月9日也涨至769.5元/股阶段高位,总市值超过3500亿元。
但在高涨的资本热度之下,潜藏的解禁压力也悄然临近。打新及原始股东退出、流通盘大幅扩容,成为悬在四家公司股价之上的巨大压力。
“四家GPU企业上市前历经多轮一级市场融资,早期投资机构、创始团队、核心员工持股比例较高,尤其是一级市场投资人历经数年蛰伏,上市期满后获利巨大,存在落袋为安的需求。”一位创投机构合伙人对《财经》表示。
9月7日,摩尔线程2577.45万股首发网下配售限售股解禁,占此前公司流通股本的85%。当日摩尔线程股价以20%的跌幅跌停,创出上市以来股价新低,成交额显著放大至34亿元,换手率达到14.72%。受解禁担忧影响,沐曦股份当日大跌近10%。随后几个交易日,摩尔线程股价持续下跌,较解禁前下跌逾30%至9月15日的343.77元/股阶段低位,其后,摩尔线程股价出现一定程度反弹,截至9月29日收盘价为409.48元/股。
从此次摩尔线程的解禁股情况来看,其解禁股份基本来自IPO阶段的网下打新机构。根据摩尔线程上市前公告,其IPO发行7000万股,其中网下发行中,公募基金、社保基金、养老金等为主的A1类投资者拿走了3681.81万股,占网下发行总量的93.92%。
A1类投资者承诺,其获配股票数量的70%限售期为上市之日起九个月,按此计算,摩尔线程此次解禁2577.45万股,与网下打新的A1类投资者当日解禁的数量一致。值得注意的是,摩尔线程9月7日跌停后的股价距发行价仍上涨超2倍。A1类投资者以114.28元/股的发行价获得上述股份,即便按解禁当日415.49元/股的跌停价卖出,账面浮盈仍超过2倍。
沐曦股份则在9月17日迎来上市后第一次大规模解禁。其在9月10日发布公告,1396.6万股首次公开发行网下配售限售股将上市流通,解禁完成后,沐曦股份流通股将增加至3249.46万股,相比之前扩大约75.4%。不过由于此前受摩尔线程解禁影响,股价已由约660元/股下跌超30%,9月17日解禁当日,该公司股价反而上涨14.44%。
在港股市场上市的壁仞科技则在今年7月2日迎来上市后1.479亿股基石投资者配售股份解禁,解禁当日,壁仞科技股价大跌21.05%至48.32港元/股,截至9月29日,壁仞科技股价已较解禁前下跌近40%至37.36港元/股。
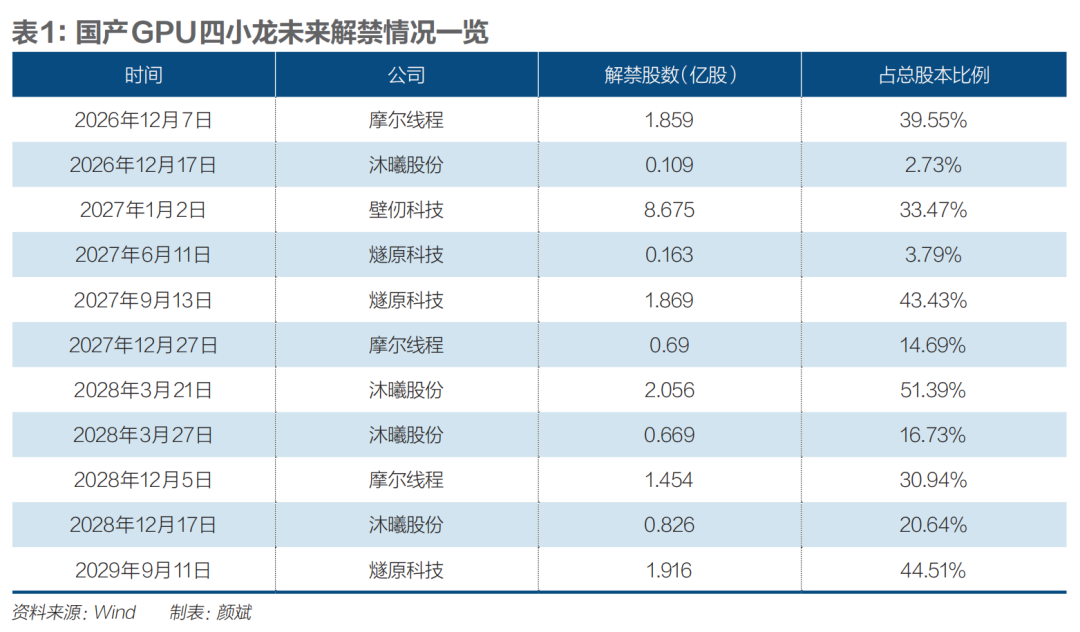
值得注意的是,GPU四小龙后续仍将受到解禁压力的影响。根据万得显示,摩尔线程在今年12月7日上市满一年时还将迎来一次大规模解禁,为首发前股东持有的限售股及IPO战略投资者持股解禁,届时预计将有1.859亿股股份解禁,为9月7日解禁规模的超7倍,占总股本比例为39.55%,其流通盘也将扩大约3.3倍至2.419亿股。此外,在上市满三年即2028年12月5日,该股还将迎来1.454亿股实控人股份解禁。
沐曦股份则将在今年12月17日迎来1092万股解禁。此外,2028年3月21日、2028年3月27日及2028年12月17日还将分别迎来约2.056亿股、6692万股、8256.88万股限售股解禁,分别约占总股本的51.39%、16.73%以及20.64%。壁仞科技则将于2027年1月2日上市满一年迎来创始人及IPO前股东股份解禁,合计约8.675亿股,占总股本比例约33.47%。刚刚上市的燧原科技则将在2027年3月11日、2027年6月11日、2027年9月13日分别迎来22.95万股、1630万股、1.869亿股解禁,分别占总股本的0.05%、3.79%及43.43%。同时在上市满三年时,即2029年9月11日,燧原科技还将迎来1.9155亿股实控人股份解禁。
盈利困局
解禁压力背后,国产GPU赛道尚未跑通可持续的盈利模式。国产化替代背景下,“国产GPU四小龙”收入大幅增长,但扣非后归母净利润依然亏损,折国产GPU企业在产业化初期面临的盈利困境。
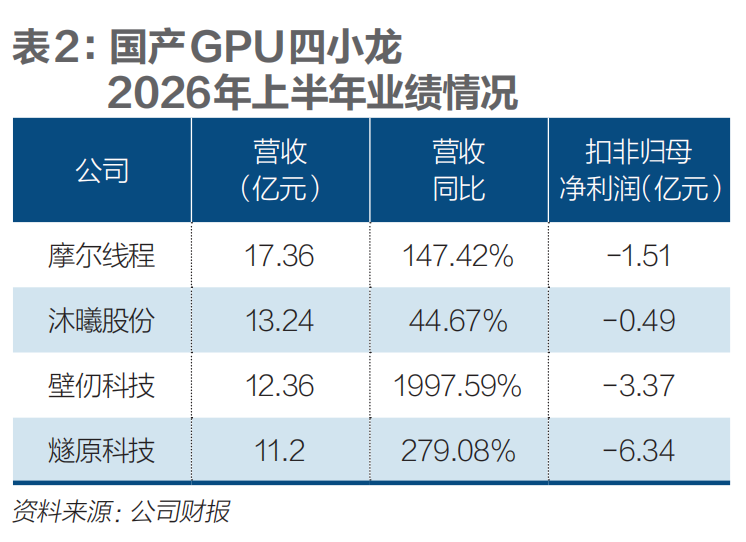
2026年上半年,“国产GPU四小龙”营收集体放量。摩尔线程以17.36亿元营收领跑,同比增长147.42%,延续2025年高增长态势;沐曦股份营收13.24亿元,同比增长44.67%,产品出货量显著增长;壁仞科技凭借上期低基数效应,营收同比增长近20倍至12.36亿元;燧原科技营收11.20亿元,同比增长279.08%,下游客户放量明显。
利润端,2026年上半年,四家GPU公司中,沐曦股份归母净利润为6.12亿元,其余三家公司归母净利润均为负数。从扣非后归母净利润来看,四家公司均处于亏损状态:燧原科技以6.34亿元的亏损金额位居首位,亏损金额较上年同期稍有增长;摩尔线程亏损1.51亿元,同比收窄52.37%;沐曦股份亏损0.49亿元,同比收窄75.83%;壁仞科技经调整期内亏损3.37亿元,同比收窄38.9%。
从毛利率来看,2026年上半年,沐曦股份以57.22%的毛利率暂时领先,摩尔线程毛利率为56.95%,两家公司毛利率均高于已经盈利的寒武纪。燧原科技虽背靠腾讯,因推理产品占比过高,硬件配置相对训练产品适度裁剪,其30.37%的毛利率,远低于其余三家GPU公司。
苗天一对《财经》分析称,目前国产GPU产品落地存在生态短板,配套编译器、驱动、算子库等软件栈开发工作量不亚于硬件,生态不完善会限制产品应用场景,产品溢价能力偏弱。同时,行业客户采购周期长,政企、算力中心等大客户验证流程复杂,订单转化慢,收入确认节奏滞后;叠加行业阶段性算力供需波动,下游客户资本开支收缩,进一步限制订单增长,收入规模暂时不足以覆盖高昂的固定成本,因此扣非亏损持续存在。
此外,上游产业链受限,是制约国产GPU产品规模化量产的主要因素之一。长江商学院会计与金融学教授、投资研究部主任刘劲告诉《财经》,在光刻机等上游产业链受限的情况下,国内AI芯片生产公司会将有限的产能,优先供货给产品市场竞争能力更强的华为、寒武纪,而市场份额较小的“国产GPU四小龙”产能则会相对受限。“光刻机等上游产业链供给限制,预计还将持续5年左右。”
对于“国产GPU四小龙”如何盈利,苗天一表示,需从产品层面聚焦细分赛道、补齐软件生态短板、控制成本结构、拓展多元客户与收入结构四个方面入手。产品层面,放弃全场景对标海外巨头的思路,锁定智算、推理、行业定制化算力等更容易落地的垂直场景,打磨针对性芯片,减少无效研发投入,提升产品良品率与性价比,加快产品迭代节奏,缩短验证周期。
从行业竞争格局来看,“国产GPU四小龙”目前市场份额仍然较小。IDC数据显示,按销售量计算,2025年中国AI加速器市场份额中,英伟达、AMD市场份额分别约为55%、4%,华为海思市场份额约20.3%,平头哥市场份额约6.6%,昆仑芯、寒武纪市场份额各约占2.9%,沐曦股份、燧原科技则均约为1.7%。
长期来看,“国产GPU四小龙”具备明确的发展机遇,但短期仍将处于激烈淘汰赛阶段。“机遇端,在算力自主可控、国产化替代的长期政策导向下,国内智算中心、行业AI场景存在持续的本土算力需求,市场空间充足。”苗天一告诉《财经》,“挑战方面,GPU赛道资本消耗高、技术迭代快、客户验证门槛高,各企业需要持续融资、技术迭代,若产品落地不及预期,会面临现金流压力。”
在苗天一看来,未来能够实现稳定量产、打通软件生态、拿到持续规模化订单的企业,有望逐步缩小亏损并实现盈利,成长为国内算力基础设施的核心供应商;而产品落地缓慢、生态建设滞后的企业,将面临市场份额收缩。
中信证券表示,持续全面看好国产算力产业链,从稀缺的先进制程能力,到百花齐放的设计公司,到超节点预计均会迎来放量机会。“国产算力订单预期清晰度显著增强,供应链备货节奏加速,相关公司报表预计将显著改善。”
$燧原科技-U(SH688801)$$摩尔线程-U(SH688795)$$沐曦股份-U(SH688802)$
用户在证星号发表的信息将由本网站记录保存,仅代表作者个人观点,与本网站立场无关,不构成投资建议,据此操作风险自担


 微信公众号
 证券之星APP
