

港股研究社
9 月 29 日,欢创科技(06802.HK)$欢创科技(HK|06802)$暗盘收盘报 170.80 港元,较招股价 58.85 港元上涨 190.23%,盘中最高触及 179 港元、涨幅一度突破 204.16%,每手(100 股)不计手续费账面盈利达 11,195 港元。上市前公开发售 3551 倍超额认购、近 16 万投资者、近2500亿资金参与的热度,在暗盘行情中得到充分兑现。
数字是热闹的,但真正值得深思的,是这家企业所处的 "位置"——它恰好站在物理 AI 时代那条所有智能体都绕不开的必经之路上:物理世界的三维空间感知。
一、重新理解:它卖的不只是传感器,更是 "智能的边界"
市场习惯用 "智能机器人上游供应商" 来看待欢创,这个业务标签没有错,却严重低估了它。就像用 "手机屏幕供应商" 去定义今天面板行业的头部企业,只看到出货规模,看不到它在技术代际上的位置。
物理 AI 要真正走进现实,必须跨越一道鸿沟:让机器在不确定的真实三维世界中,自主 "看懂" 环境。大模型负责思考,但要 "看见" 和 "理解" 物理世界,依赖的是欢创这类空间感知硬件。
激光雷达、线激光传感器是智能体的 "眼睛",而自研的空间解算芯片与 AI 定位算法,则承担着把原始光线信号转译成机器可理解空间模型的 "大脑"。
这决定了欢创产品的本质属性:它是物理 AI 的感知基础设施,而不是某个单一消费品的零部件。扫地机器人只是这套基础设施第一个跑通规模化的出口,具身智能、自动驾驶、工业机器人、XR,才是它真正的星辰大海。
二、算法芯片化:把 "智能" 做成越用越强的硬件
欢创最容易被忽视、也最值得深挖的一点,是它的 "算法芯片化" 能力。
传统厂商的路径是外购通用芯片、再叠加软件算法,成本高、能效低、迭代慢。欢创反其道而行——把自研的 SLAM 空间定位算法固化进自研 ASIC 芯片,累计搭载终端超2700万台。
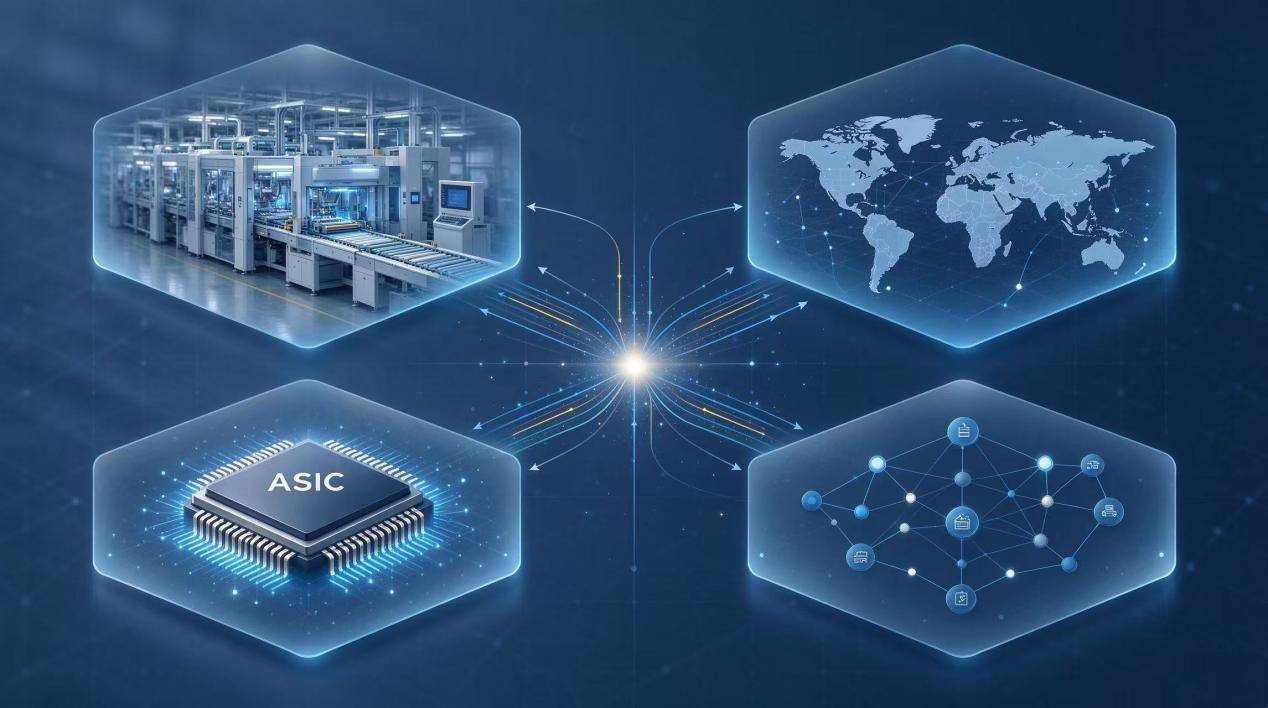
这意味着两件事:其一,算法一旦沉淀进硅片,边际成本随出货量递减,"越用越便宜";其二,硬件与算法深度耦合,性能和能效可以持续优化,"越用越强"。
这种 "把软件能力做成硬件" 的飞轮,是感知领域极少玩家具备的工程壁垒。它不同于通用芯片大厂,也不同于纯算法公司 —— 欢创把两者缝合在一起,形成了一种独特的软硬一体能力。
放在物理 AI 语境下,这是真正具备 "卡位" 性质的技术纵深。正是这套能力,让它能同时掌控成本、性能与交付,在规模化竞争中长期占据主动。
三、99.8% 的良率:物理 AI 规模化的隐形门槛
如果说算法芯片化决定了一家公司 "能走多高",那么制造工程能力决定了它 "能走多远"。物理 AI 的天花板不在实验室,而在量产线上 —— 再先进的算法,无法稳定、廉价、大批量地制造出来,就只是论文。
欢创在这里有着被市场长期低估的积累:自有智能制造基地设计产能1800万台,激光雷达良率99.8%、线激光传感器良率稳定99%。在千万台级的出货规模下,哪怕良率仅微小波动,都意味着数亿元的毛利差距和交付稳定性差距。这正是物理 AI 硬件从 "能做" 到 "能量产" 之间那道最深的门槛,也是大多数概念玩家无法跨越的分水岭。
当行业还在比拼 Demo 与参数时,欢创已经用超过3900万台的空间感知产品累计出货,完成了真实世界的市场验证。这种 "工程制造" 的底色,才是它后续切入汽车、工业等高精度场景的底气所在。
四、一条技术路线,多个物理 AI 入口
欢创价值的另一层,在于感知硬件的 "可迁移性"。
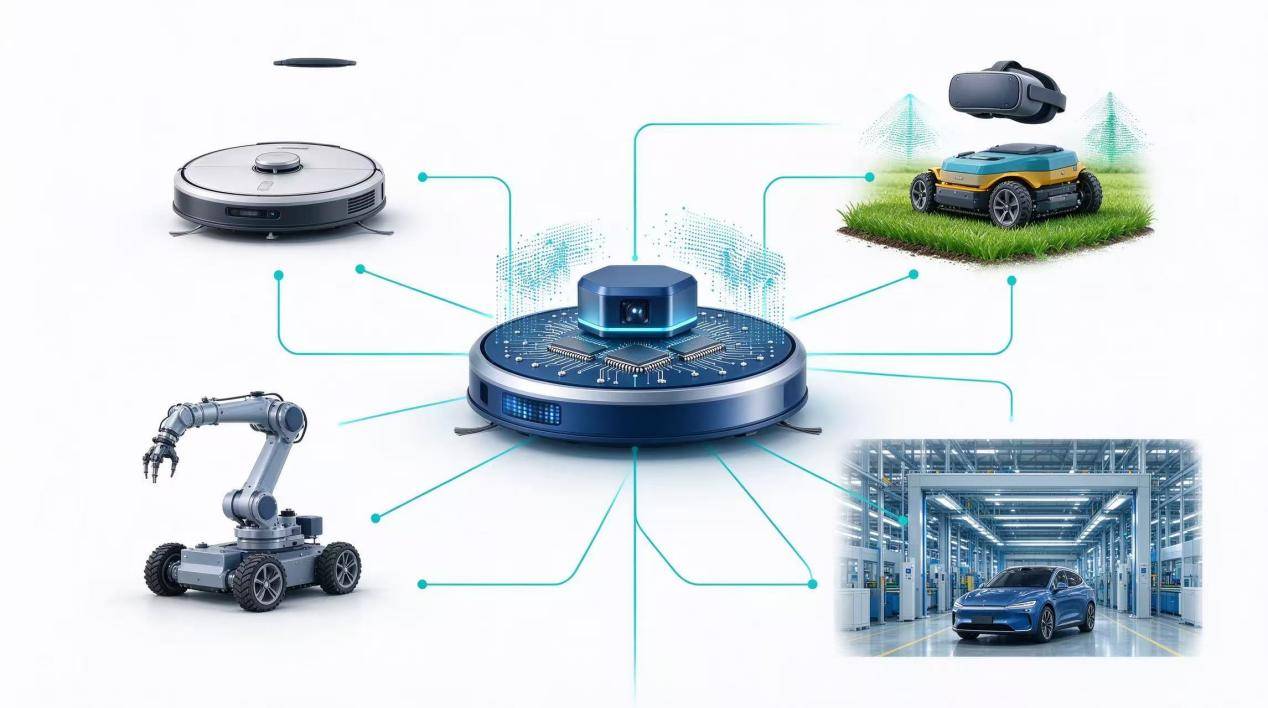
从三角测距激光雷达到 dTOF,再到线激光传感器,欢创的产品演进本身就是一条从 2D 到 3D、从近距到远距、从单功能到多模态的感知能力爬坡。而更关键的是,这套 "芯片 + 算法 + 光学 + 制造" 的底座是通用的 —— 它不是为某一款扫地机定制的专用件,而是可以平移到任意需要空间感知的场景。
这构成了欢创第二曲线的底层逻辑:扫地机器人、割草机器人、泳池清洁机器人、户外机器人、工业检测、XR 设备,乃至汽车与智能制造 —— 都是同一套感知底座在不同物理 AI 入口上的复用。当一个新的智能硬件品类崛起,欢创不需要从零开始,只需把已验证的能力平移过去。这种 "硬件平台化" 的复制能力,决定了它的成长空间远超单一品类所能承载的上限。
五、真实世界的数据资产:被忽略的长期筹码
还有一个容易被忽略的隐藏价值 —— 数据。
欢创的海量终端设备(芯片累计搭载超 2700 万台)在真实世界中持续运转,沉淀出海量的空间感知数据。
对具身智能而言,真实世界的空间数据是比模型参数更稀缺的训练 "语料"—— 它记录着真实的障碍物形态、环境结构、动态干扰。
随着具身智能从 demo 走向规模化落地,这类来自物理世界的感知数据,可能成为难以复制的长期资产。这是一个尚在早期、却潜力巨大的价值维度。
六、从消费走向汽车与智能制造:产业协同的落地通道
欢创向上攀登更高维物理 AI 场景的最强信号,来自基石投资者比亚迪(01211.HK)。其全资子公司斥资 1 亿港元认购、锁定 6 个月,这不仅是资本背书,更是一条明确的场景迁移通道。
比亚迪正重兵布局工业机器人、智能制造装备,而这些场景的机器人要实现自主移动与环境识别,欢创的激光雷达与深度感知硬件正是刚需。产业巨头愿意深度绑定,本质是在为欢创从消费场景向汽车、工业等高价值场景的跨越铺路。加上上游光学供应商中润光学的反向投资、歌尔股份与石头科技在 IPO 前的产业布局,整条产业链的资金共同站队,为欢创的场景升级提供了资源与信任的支撑。
七、稀缺的 "已盈利" 物理 AI 硬件商的未来之路
基本面已经给出答案。2025 年欢创正式扭亏,2026 年一季度营收 1.959 亿元、同比增长 48.7%,净利润 775.7 万元已超 2025 年全年,毛利率由 16.5% 升至 19.2%;2026 年前五个月空间感知产品交付 1290 万台、同比增长 114.4%。在物理 AI 概念普遍停留在 "讲故事" 的阶段,欢创是少数已用财报兑现成长、实现盈利的感知硬件厂商 —— 这份稀缺性,本身就是价值。
短期看,暗盘的强势为明日(9 月 30 日)挂牌奠定情绪基础。
中长期看,欢创的核心看点在于消费机器人感知底座向工业智能制造、具身智能等高价值场景的持续迁移。一旦第二曲线规模化兑现,市场对它的估值坐标系,将从 "消费电子供应链" 切换到 "物理 AI 核心基础设施"。
物理 AI 的 "眼睛" 和 "大脑" 已经来了。欢创站在所有智能体的必经之路上,从消费机器人出发,走向工业智能制造——这条路的长度,还将延申。
用户在证星号发表的信息将由本网站记录保存,仅代表作者个人观点,与本网站立场无关,不构成投资建议,据此操作风险自担


 微信公众号
 证券之星APP
