
子弹财经
出品 | 子弹财经
作者 | 于莹
编辑 | 王亚静
美编 | 倩倩
审核 | 颂文
4月2日,开思时代控股有限公司(下称“开思时代”)向港交所递交上市申请,冲刺“港股汽车后市场企业级数智化平台第一股”。
从华为老兵创业,到被称作“汽配界的1688”,开思时代用十年时间讲了一个产业互联网的稀缺故事。
但就在9月29日,开思时代走到了一个关键节点。
当天,公司一笔7000万元的可转债到了约定还款的日子,对资金链提出新的要求。
另外,按照港交所规则,A1申请的有效期为六个月,开思时代的招股书大约在10月初届满。截至9月28日,公开渠道仍未见公司通过聆讯的消息。
上市窗口与偿债节点前后脚撞上,让这家“汽配界的1688”的处境变得微妙。
从业绩上看,开思时代虽然营收持续增长,但连续三年净利润亏损,且经营现金流呈现净流出状态。
一边冲刺“第一股”,一边资金越来越紧,开思时代又该何去何从?
1、华为老兵创办,3年累亏14亿
开思时代成立于2015年,曾被业内称为“汽配界的1688”。
公司主要做的是把零配件供应商和汽修门店接到同一个数字化平台上的生意,帮助修理厂快速找到并买到所需配件,走的是“工厂—经销商—门店—车主”(即F2B2b2C)的全链路模式。
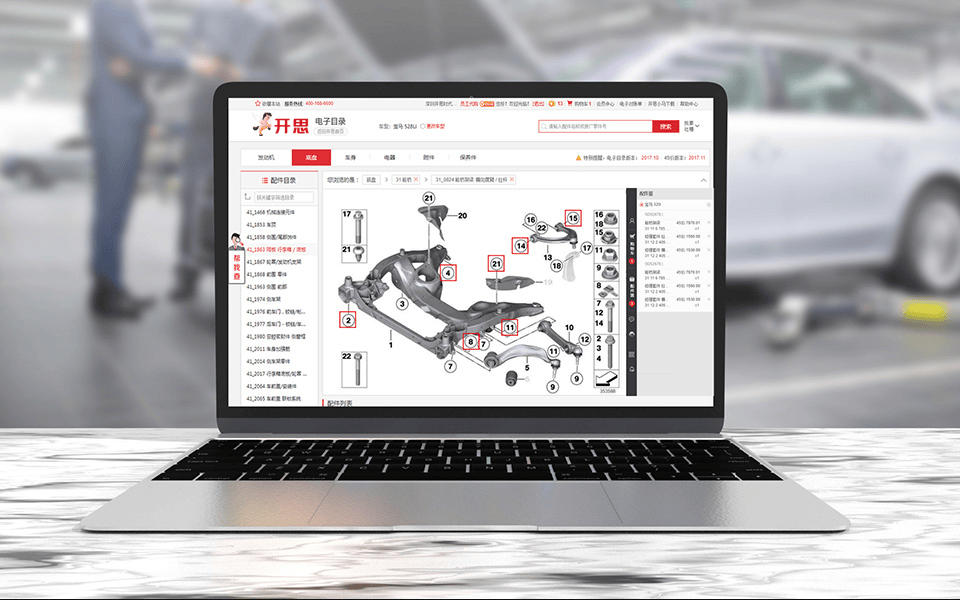
(图 / 开思时代官网)
公司的创始团队是清一色的“技术派”。
创始人江永兴在华为任职15年,离开时已是移动传输产品线总经理;联合创始人、CTO杨上富不仅是其在华为的旧识,两人还是同年同月离职,而杨上富是中科大硕士,曾任华为商业智能领域首席架构师。
另一位联合创始人张伟,与杨上富既是西南交通大学同校同专业的同学,又是中科大硕士校友,两人还在富士康共事多年。
2015年,三人一起把科技行业的数字化经验,带进了这个满是“油污”与零件的传统汽配行业。
其实,汽配这门生意并不算小。艾瑞咨询测算,2025年中国汽车后市场规模约1.7万亿元,而中国汽车保有量已超过3.6亿辆,平均车龄超过7年的乘用车占比过半,存量时代的维保需求正在集中释放。
截至2025年末,开思时代平台拥有超过37.5万家注册汽车服务门店,覆盖329个城市,支持超过4800万个汽配SKU,2025年月均进场台次约360万次;当年GMV达76亿元,同比增长约31%。
根据弗若斯特沙利文数据,按2025年年度GMV、累计SKU数量及注册门店数量计,开思时代位列中国汽车后市场企业赋能平台第一。
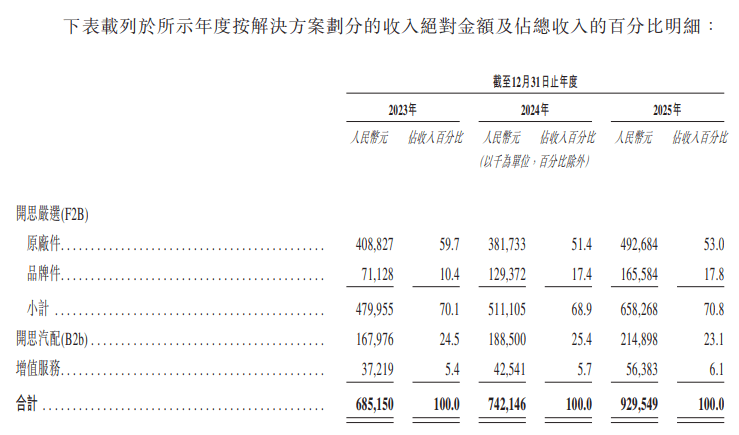
招股书显示,2023年至2025年(以下简称:报告期),开思时代营收分别为6.85亿元、7.42亿元和9.30亿元,2025年同比增速跃升至25.34%。
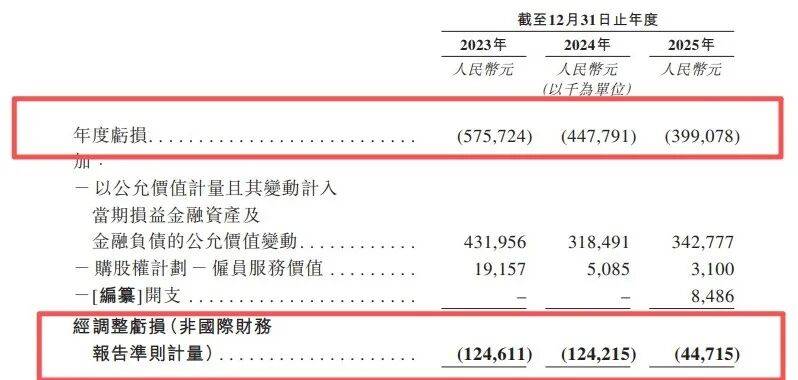
同期,公司净亏损分别为5.76亿元、4.48亿元和3.99亿元,三年累计亏损14.23亿元。
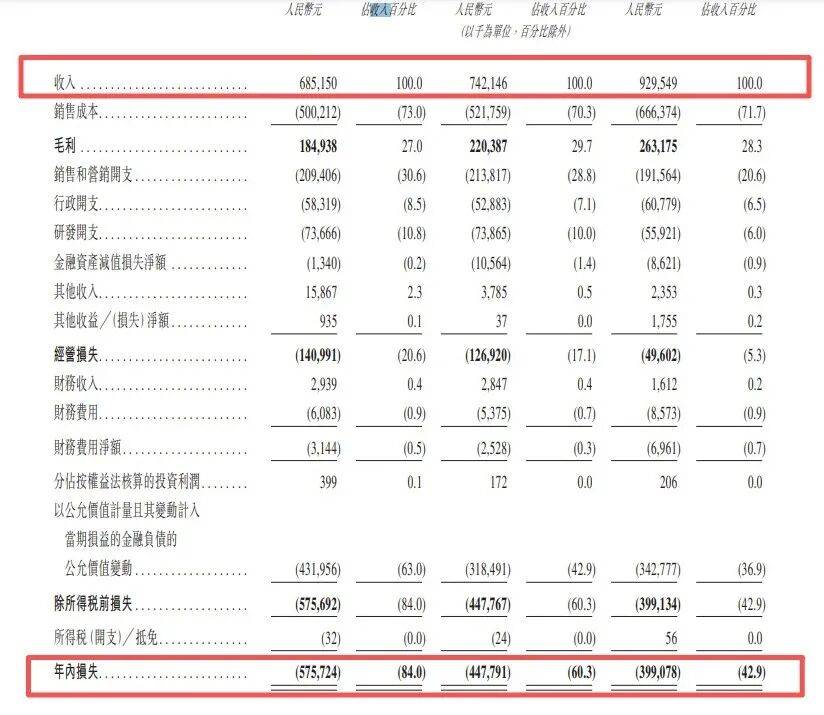
(图 / 招股书)
公司将亏损归因于高额的销售营销开支和前期研发投入。报告期内,其销售及营销开支分别为2.09亿元、2.14亿元和1.92亿元;研发开支则为7366.6万元、7386.5万元和5592.1万元。
值得注意的是,公司曾在招股书中表示,随着平台的交易量持续增加,得以进一步优化垂直领域AI大模型,完善AI数字代理,提升公司服务全汽车后市场价值链的市场参与者的能力。
公司还计划推进多个重大研发计划,包括数字代理开发、行业级AI基础设施、大数据赋能运营以及NEV后市场技术等。
不过,从公司近年来支出来看,销售和营销开支仍是开支大头,研发占收入比例却不升反降,从2023年的10.8%缩水至2025年的6.0%。
若剔除可赎回可转换优先股公允价值变动等非经营性因素,开思时代的经调整亏损已从2023年的1.25亿元收窄至2025年的0.45亿元,但仍然处于亏损状态。
2、核心业务贡献七成营收,毛利率仅3%
开思时代的业务呈现鲜明的“一重一轻”模式。
据官网介绍,开思时代平台主要服务包括:对接上游厂商的集采平台“开思严选”(F2B)、面向汽配商与维修厂的撮合交易平台“开思汽配”(B2b),以及为线下汽修门店提供数字化认证的“开思甄选”(b2C)体系。
具体来看,“重”的是开思严选(F2B),其模式主要是平台掏钱从厂家买货、再转手卖给下游,相当于“自己开了一家批发部”,下游客户主要是汽配经销商。
一般来讲,汽配经销商主要靠赚取差价,对进货价极其敏感,尤其是原厂件,价格体系公开,4S店渠道价就摆在明处,消费者随时能比价,开思时代的加价空间自然被压得很薄。
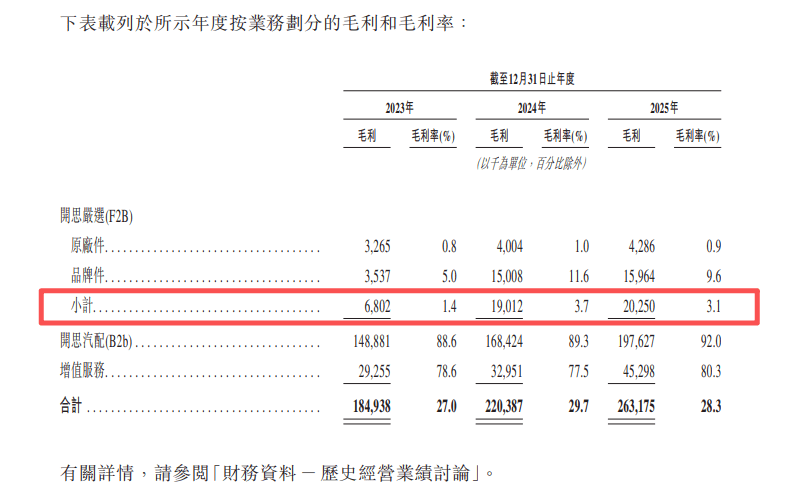
招股书显示,开思严选2025年的毛利率仅为3.1%,其中,受主机厂定价权制约,原厂件毛利率常年徘徊在1%左右,2025年仅为0.9%。
为此,公司把增长重心转向毛利率相对更高的品牌件:2023年至2025年,品牌件收入从7112.8万元增至1.66亿元,占比从10.4%提升至17.8%,2025年毛利率为9.6%。
(图 / 招股书)
而“轻”的是撮合交易的平台生意。据了解,经销商在开思汽配(B2b)平台上卖产品,修理厂在平台上买,开思汽配收取交易费用,对资金占用较小。2023年至2025年,该业务收入从1.68亿元增至2.15亿元,毛利率从88.6%提升至92.0%。
另外,配套的增值服务包括智慧门店管理系统“1号车间”,收入从3721.9万元增至5638.3万元,占比从5.4%升至6.1%,毛利率稳定在80%上下。
不过,目前公司毛利率最高的轻资产业务,即开思汽配和增值服务的收入占比只有三成左右;而毛利率最低的自营生意,却撑起了超七成的营收。
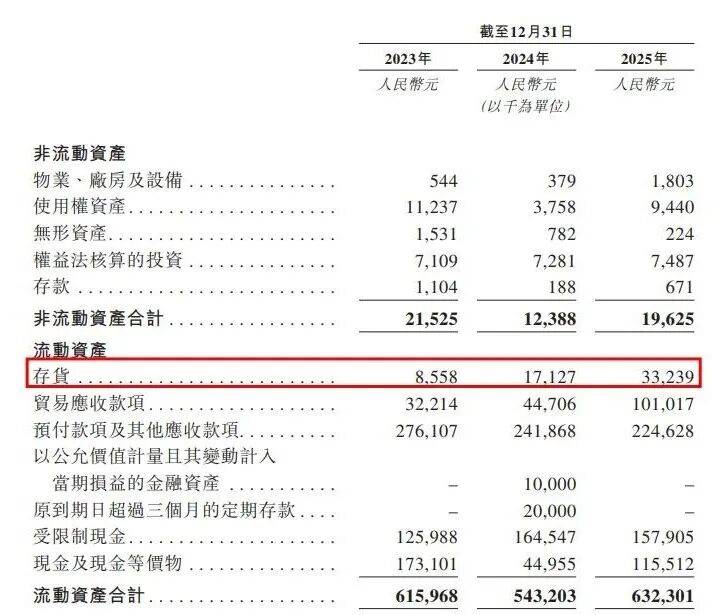
这样的业务结构也带来一串连锁反应。为支撑“严选”的规模扩张,公司自建了关键产品库存并维持定期储备,存货从2023年的855.8万元增至2025年的3323.9万元,两年间增长近三倍,存货周转天数也从5天拉长到15天。
(图 / 招股书)
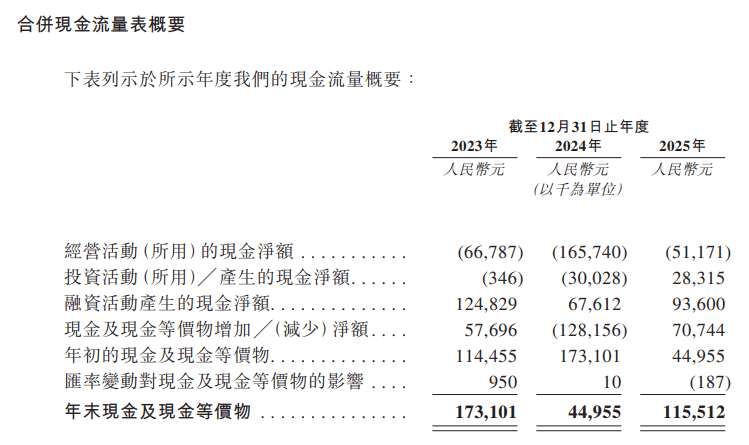
与此同时,公司经营现金流连续三年为负,2023年至2025年分别为-6678.7万元、-1.66亿元和-5117.1万元。
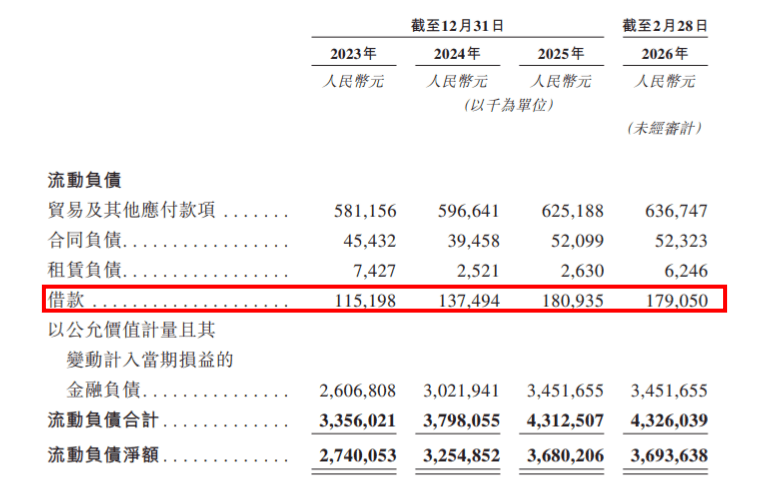
于2024年末,其现金及现金等价物一度只剩约4495.5万元,2025年靠融资活动净流入9360万元才回升至1.16亿元,而同期短期借款1.81亿元,可见资金链之紧张。
(图 / 招股书)
公司在招股书中表示,流动性需求将透过资本市场交易及不时的银行借款筹集的资金、以及转亏为盈后的经营活动所得现金的组合来满足。
3、站在还债节点,资金状况紧张
从招股书上看,开思时代的投资方阵容堪称“顶配”。
2016年至2023年,开思累计完成14轮融资,累计金额超过20亿元,投资方包括红杉中国、源码资本、顺为资本、复星等财务机构,也有博世集团这样的全球汽车产业巨头,还有大湾区共同家园发展基金、深圳高新投等地方国资平台,以及向毅峰资本、中航信托发行的认股权证。
但2023年之后,公司未有新的股权融资。
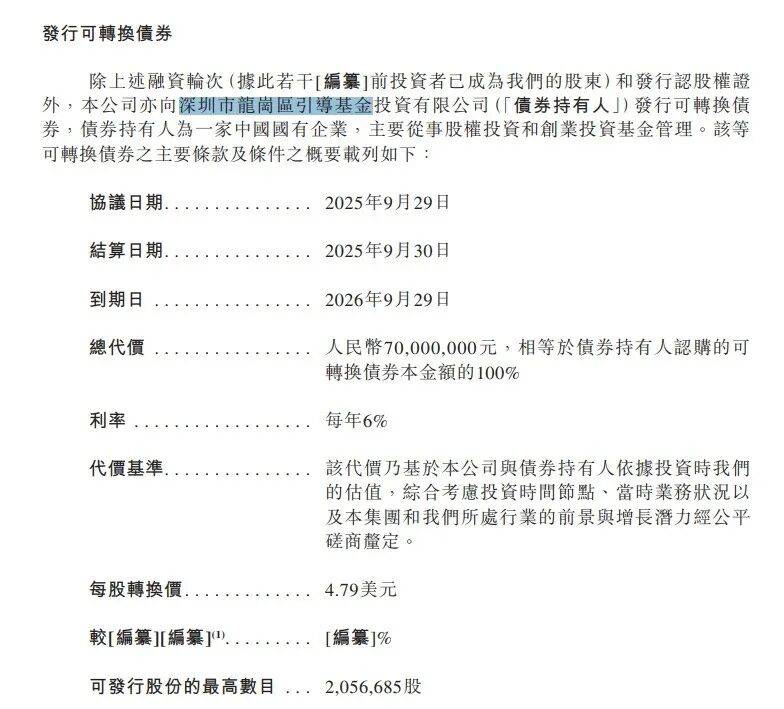
为了保证公司的经营发展,开思时代在2025年9月向深圳市龙岗区引导基金发行7000万元可转换债券,年利率6%,到期日定为2026年9月29日。
(图 / 招股书)
据了解,开思时代的总部在深圳市龙岗坂田的万致天地商业中心,与上述引导基金同处一区,地方国资在辖区内企业冲刺IPO时递上一笔钱,这类动作并不新鲜。

(图 / 开思时代地址(来源:东方财富))
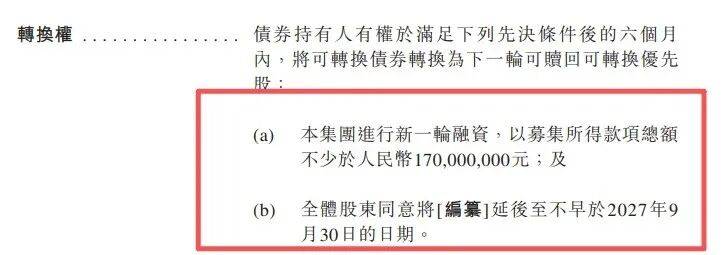
但这笔可转债挂着的两个条件:公司要完成不低于1.7亿元的新一轮融资,并且全体股东同意把上市时间延后至2027年9月30日之后。
若条件满足,债券持有人有权把债券转为下一轮可赎回可转换优先股;若条件落空,公司就要面对本息约7420万元的还债压力。
(图 / 招股书)
对照2025年末1.16亿元的现金、连续三年为负的经营现金流,这笔钱能否从容兑付,要打个问号。
对此,「子弹财经」也向开思时代发去采访函,询问其是否已按约定兑付,还是与龙岗区引导基金达成了展期或转股安排?但截至发稿,对方尚未回复。
不过,负债端的压力不止这一笔。
招股书显示,于2025年末,公司以公允价值计量的金融负债已达34.52亿元,主要来自可赎回可转换优先股;光是这三年金融负债的公允价值变动,就给开思时代带来了超10亿元的账面损失。
(图 / 招股书)
如今,上市悬而未决,债务节点已到。对开思时代而言,港交所的“第一股”身份不只是名头,更是一条现实出路。
但能否冲上“汽后第一股”,还取决于公司能否向市场证明,自己不是靠融资输血的“规模故事”,而是一门能够自我造血的生意。
*文中题图来自:摄图网,基于VRF协议。
用户在证星号发表的信息将由本网站记录保存,仅代表作者个人观点,与本网站立场无关,不构成投资建议,据此操作风险自担


 微信公众号
 证券之星APP
