

BT财经
鸿富瀚(301086。SZ)10月9日公告,预计2026年前三季度归母净利润1.70亿至2.00亿元,同比增长108.19%至144.93%。按此测算,第三季度单季利润约0.97亿至1.27亿元,环比第二季度0.34亿元的基数暴增182%至270%。
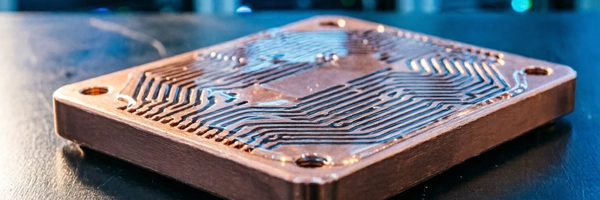
这份业绩快报没有多少悬念——公告自己点出了答案:液冷板整柜模组业务的量产交付。这家以消费电子精密功能性组件和自动化设备为主业的公司,正在把产能从手机、平板的零部件产线,向数据中心的散热模块转移。
一季翻三倍,谁在推动?182%到270%的环比增幅,对于一个制造型企业来说并不是一个温和的数字。这意味着第三季度的产出效率和成本摊薄明显好于上半年。对于任何非周期性波动的企业而言,单季度利润翻了近四倍,通常指向两个可能:要么是产能利用率跨过临界点,固定成本被大幅稀释;要么是高附加值的新产品开始放量,拉高整体毛利率。
鸿富瀚的公告给出了第一个线索——“液冷板模组产能逐步释放”。
液冷散热是近年来AI算力基础设施领域增长最快的细分市场之一。随着芯片功率密度不断提升,传统风冷散热已经无法满足高密度计算场景的需求,液冷方案逐渐成为头部云计算厂商和服务器厂商的标配选择。液冷板作为液冷系统中的核心换热部件,其需求量直接随服务器出货量和单机液冷渗透率的提升而增长。
公告明确称,液冷板整柜模组“完成量产交付”且“成为本期利润增长的核心增量”。这说明该公司的液冷产品不是停留在样品或小批量阶段,而是已经进入了规模化供货周期。对于一家中小市值制造业公司而言,从研发验证到量产交付通常需要经历客户认证、试产、小批量、批量交付等多个环节,周期往往长达一年以上。
传统业务并非拖累鸿富瀚同时表示,其原有的消费电子精密功能性组件、自动化设备等存量业务“销售规模稳步扩大”,为利润提供了“坚实支撑”。
这句话值得拆解。过去几年,全球智能手机出货量持续承压,消费电子行业经历了多轮去库存和转型阵痛。在这种大背景下,鸿富瀚的传统主业能保持“稳步扩大”,说明其在客户结构或产品线方面可能有新的突破。当然,这部分业务的具体增速、毛利率水平以及与液冷业务相比的贡献权重,在预告中均未披露。
从财务角度看,如果前三季度累计利润已达1.70亿至2.00亿元,而Q3单季就占了约0.97亿至1.27亿元,这意味着前两个季度的累计利润仅为0.73亿至0.73亿元,也就是每个季度的利润在三四千万左右。Q3利润对总利润的贡献比例接近六成。这个结构变化值得关注:一家公司的单季度贡献占比从过去的均衡状态,突然跃升到六成,通常意味着其产品组合和客户订单结构发生了实质性转变。
谁是买家?订单能见度如何?这是当前所有信息中最模糊的部分。
公告仅提及液冷板整柜模组已完成量产交付,但并未披露具体客户名称、在手订单规模以及未来一年的产能规划。按照深交所的信息披露规则,业绩预告只需披露净利润区间和对同比变动的影响原因,不需要展开到客户和产品细节层面。但对于投资者判断这一增长是否具有持续性而言,这些信息至关重要。
液冷板整柜模组是一个相对垂直的细分赛道。行业内主要玩家包括英维克、高澜股份等专注于数据cooling的上市公司,以及一些未上市的专业散热解决方案提供商。鸿富瀚此前以消费电子零部件起家的定位,使其在进入数据中心液冷市场时,具备制造工艺积累和成本控制能力等优势,但也面临着客户认证门槛和市场竞争格局的双重挑战。
三季报将揭晓什么?10月中下旬,鸿富瀚将发布正式三季度报告,届时将有更详细的分业务收入和成本数据可供分析。届时需要重点关注的几个指标:
液冷板整柜模组收入的绝对值和占比——这是判断增长质量的关键。如果该业务在三季度营收占比超过三成,说明公司已经进入战略转型期;如果占比仍偏低,则利润增长可能更多来自阶段性订单高峰。 毛利率分项数据——新业务放量初期往往伴随较高的营销和管理费用摊销,观察毛利率能否维持或提升,比单纯看收入增速更重要。 在手订单及合同负债的变化——合同负债科目若大幅增长,通常是下游客户预付或定金增加的信号,意味着未来1-2个季度的收入有较高确定性。 资本开支与固定资产变动——液冷产品的产能扩张需要投入专用设备和生产线,观察在建工程和机器设备的增加情况,可以反推公司对后续需求的预期。 投资者应关注什么?液冷散热赛道的成长性毋庸置疑。全球AI算力投资浪潮下,数据中心能耗问题是制约集群规模扩展的核心瓶颈之一,液冷方案的市场渗透率正处于快速爬坡期。根据多方行业研究机构的预测,液冷散热市场规模在未来三到五年内有望维持三位数复合增长。
但需要区分的是,赛道景气度高≠每一家参与公司都能分到足够的蛋糕。鸿富瀚能否持续获得订单、能否在价格竞争中保住利润率、能否在传统消费电子下行周期中找到平衡,都是需要逐一验证的问题。目前最缺乏的信息是其在液冷领域的客户结构和竞争力定位。这些内容将在三季报及其后的券商调研纪要中得到补充。
观察指标清单1。 三季报中液冷板整柜模组分业务的营收金额及占总营收比重 2。 综合毛利率及各业务板块毛利率的分项数据 3。 资产负债表合同负债科目的季度变化幅度 4。 在建工程和固定资产原值的期末余额及增减趋势 5。 公司在研项目中液冷相关技术投入的资本化比例
以上数据来源于公司公告及公开报道,不构成投资建议。
用户在证星号发表的信息将由本网站记录保存,仅代表作者个人观点,与本网站立场无关,不构成投资建议,据此操作风险自担


 微信公众号
 证券之星APP
