

BT财经
宁德时代今晚交出了今年第三季度的成绩单。单季实现营业收入1652.21亿元,同比大增58.6%;归属于上市公司股东的净利润为212.46亿元,同比增长14.5%。
表面看,这是一份高增长的答卷。但如果把视线移到相邻季度,情况就发生了变化:第二季度宁德时代净利润为225.46亿元,而第三季度虽然营收猛增,净利润却出现了约5.8%的环比下滑。
一边是营收近乎翻倍的增长,另一边是利润不升反降。万亿市值的锂电龙头到底怎么了?答案藏在业务结构和行业竞争的交汇处。
储能爆发,但利润被稀释了拆开宁德时代的业务板块,可以发现一个非常关键的结构性变化:动力电池依然是基本盘,但储能正在以更快的速度狂奔。
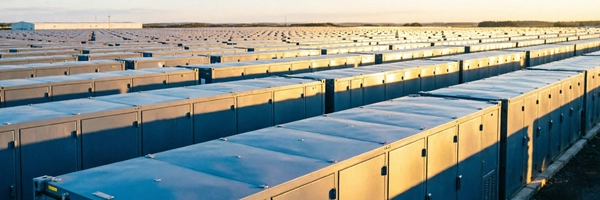
前三季度,公司动力电池和储能电池合计销量超过260GWh。其中,储能电池占总销量比重已经达到约四分之一,且销量同比增长接近60%。这意味着三季度单季储能销量在数十GWh级别,且增速远高于动力电池主业。
但储能业务的盈利逻辑与动力电池截然不同。在乘用车动力电池领域,宁德时代长期占据高端市场,面对特斯拉、比亚迪等整车厂依然保持着相对强势的技术溢价和议价能力,单体电池的毛利率维持在较高水位。而储能市场则是完全不同的红海:客户高度分散,项目制为主,对初始投资成本极为敏感。InfoLink数据显示,2026年1-8月全球锂电储能出货量同比增长86%,但这个“量”的背后,是惨烈的价格厮杀。随着二三线电池厂商纷纷将闲置产能转向储能赛道,供给端短期内严重过剩,中标价格屡创新低。
当储能电池在总销量中的占比快速上升——从过去常年不足15%提升至四分之一甚至更高——其对整体毛利率的结构性稀释效应就会显著显现。这不是宁德时代一家的问题,而是储能行业整体“增收不增利”特征在头部企业身上的集中映射。换句话说,宁德时代每多卖一块储能电池,虽然营收数字好看了,但对利润的实际贡献却远低于同体积的动力电池。这也是为什么营收暴增58.6%,净利润增幅却骤降至14.5%,甚至出现环比回落的根本原因之一。
动力电池端的隐形压力如果说储能业务是压低了整体利润率的外生变量,那么动力电池自身面临的竞争也在悄然加重。
根据SNE Research数据,2026年1-8月宁德时代动力电池使用量全球市占率为39.4%,同比提升1.7个百分点;国内1-9月市占率达44.16%,同比提升1.41个百分点。市场份额持续扩大看起来是好事,但在中国锂电行业,份额之争往往伴随着隐性的价格妥协。
过去两年,二线电池厂商如中创新航、国轩高科等在产能扩张后迫切需要订单来消化闲置产能。为了争夺优质车企客户的长协订单,它们不得不采取更具侵略性的定价策略。宁德时代作为绝对龙头,为了守住护城河,往往需要在招标中被动跟随降价。这种下游整车厂向产业链上游传导的价格战,直接侵蚀了动力电池的ASP(平均售价)。
更值得关注的是原材料端与终端价格的错配。2026年碳酸锂等关键原材料价格经历了剧烈波动,部分时段价格大幅回落。正常情况下,原料降价应该利好电池企业的采购成本。但如果终端产品售价降幅更快,这种降本效应就会被价格战完全抵消,甚至在某些情况下出现“原料跌得慢、产品跌得快”的成本剪刀差。这意味着,尽管账面成本在下降,但由于售价下探得更狠,实际落在账面上的单位利润反而被压缩了。
换言之,宁德时代利润环比下滑的背后,不是单一因素,而是储能结构变化、动力电池ASP下行、原材料波动三重挤压的结果。规模扩张带来的利润边际效应正在递减,这是任何一家进入存量博弈期的制造巨头都无法回避的现实。
4300亿现金储备与生态护城河尽管Q3单季利润承压,但从资产负债表的角度来看,宁德时代依然处于异常丰裕的状态。期末货币资金及交易性金融资产合计超4300亿元,创下历史新高。这笔巨量现金代表了宁德时代在行业洗牌期的绝对底气。
对比同行,二三线电池企业在产能过剩环境中普遍面临现金流紧张的局面。而当行业进入深度调整期,有充足现金储备的企业不仅能熬过寒冬,还能通过并购、技术迭代进一步拉开差距。例如近期收购启源芯动力股权成为其第一大股东,后者旗下已有约1700座充换电站,这笔收购直接巩固了在商用车换电领域的领先地位。
此外,公司审议通过了200亿元至400亿元的A股回购计划,目前已执行约33亿元。在市场信心波动时,大额回购既是回馈股东的手段,也传递了管理层对公司内在价值的认可信号。摩根大通在财报披露后将宁德时代H股评级下调至“中性”,认为短期盈利承压;但国信证券等机构指出,当前估值已处于历史底部区间。不同资本观点的分歧恰恰反映了市场对这份财报的不同解读方向。
值得注意的是,宁德时代还在加速铺设能源服务生态。天行II模块化商用车平台覆盖重卡、轻商等多场景;乘用车巧克力换电站累计建成超2500座,并引入华为智驾体系打造自动驾驶时代的无感补能网络。这些布局短期内难以计利润,但构筑了一条从电池制造到运营服务的宽阔护城河,抵御单一制造环节的周期波动。
给投资者的三个观察指标宁德时代的Q3财报揭示了一个清晰的现实:营收规模的持续扩张不再等同于利润的同步增长。行业已经从高速增长期转入存量博弈阶段,利润的边际递减将成为常态。对于关注新能源产业链的中长线投资者而言,以下几个指标值得持续跟踪:
第一,储能业务毛利率的变化趋势。 储能占比越高,对整体利润结构的影响越大。如果储能毛利率无法企稳甚至继续下行,宁德时代的整体盈利中枢将面临系统性下移风险。
第二,动力电池单位价差(ASP)及车企自研电池渗透率。 这是衡量价格战激烈程度的最直接指标。若ASP持续收窄,且主流车企自研电池配套比例超过15%,说明竞争压力正在实质性侵蚀龙头企业的定价权。
第三,海外收入占比及其本地化建厂进度。 海外市场特别是欧洲和东南亚是未来增量所在。若欧盟新电池法等贸易壁垒生效,而公司欧洲工厂尚未实现盈亏平衡,出口业务的利润弹性将被严重制约。
用户在证星号发表的信息将由本网站记录保存,仅代表作者个人观点,与本网站立场无关,不构成投资建议,据此操作风险自担


 微信公众号
 证券之星APP
