

尺度商业
文 | 张佳儒
周群飞以1270亿元身家,登顶中国女首富。但另一组数字,让这个“登顶”变得不那么值得庆祝。
10月27日,《2026胡润百富榜》发布,蓝思科技创始人周群飞以1270亿元身家,时隔11年,再次坐上中国女首富的位置。
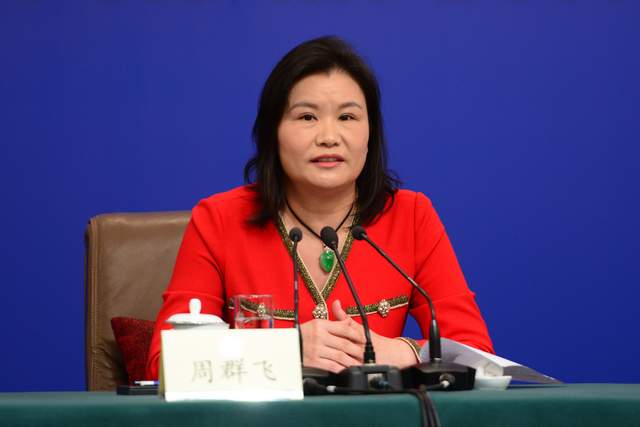
蓝思科技为人熟知的身份是“果链巨头”。近几年,公司正加码智能汽车座舱、AI服务器液冷、AI眼镜与具身智能机器人,从苹果玻璃供应商转向AI硬件制造平台。
就在周群飞登顶女首富两天前,10月25日晚,蓝思科技三季报出炉:前三季度营收479.02亿元,同比下降10.74%;归母净利润14.20亿元,同比下滑50.06%。
营收降10%净利却跌50%,利润跌幅明显大于营收跌幅。为什么差距这么大?
答案藏在蓝思科技的一场“转型手术”中,正是这场“转型手术”,让周群飞登顶女首富,市场给蓝思科技的估值,买的不是它今年的利润,而是在为新业务预期定价。
利润消失之谜:蓝思科技的“被动失血”与“主动转型”
要理解周群飞的财富为何登顶,首先要回答一个尖锐的问题:蓝思科技的营收只跌了10%,利润怎么跌了50%?
先看一组容易被忽略的事实。早在2026年一季度,蓝思就已经交出了一份下滑的成绩单,营业收入同比下滑17.13%、归母净利润从上年的4.29亿元转为亏损1.5亿元。
当时公司把原因主要归到两件事:汇率波动和存储涨价。到了三季报,这两大因素依然是压住业绩的核心变量。
至于营收下滑,本身并不复杂:上游存储芯片涨价,抬高了手机、电脑的成本,消费动力下降,下游厂商收紧采购,蓝思科技配套的结构件、模组和组装业务订单随之减少;再叠加人民币升值、大客户秋季新品节奏后移,收入被进一步压低并往后挪。
除了收入下滑,真正吃掉利润的,是另外两条线。
第一条线,也是最显眼的一道伤口:汇兑损益“被动失血”。前三季度,蓝思科技财务费用同比暴增1068%,核心原因是汇兑净损失增加。具体来看,汇兑净损失高达约6.54亿元,而去年同期为汇兑收益1.15亿元,对比之下汇兑损益减少7.69亿元,这一数据比归母净利润14.20亿元的一半还要多。
第二条线,收入在收缩,研发却加码,公司“主动转型”。为了新业务打开空间,蓝思科技在收入规模下降的情况下继续加大研发和管理投入。其中,第三季度单季研发费用9.45亿元,同比增长18.7%。
新业务的指向很明确,蓝思科技重点布局AI眼镜、具身智能机器人、TGV玻璃基板(AI芯片先进封装载板)、空芯光纤及光通信模组、AI服务器结构件与液冷散热等领域。
蓝思科技的新业务布局,意图推动产品结构向高附加值、高技术壁垒方向升级,这些新业务正是这场“转型手术”中的新血液,成效正在显现。
前三季度,除智能手机与电脑业务外,蓝思科技的新能源汽车及智能座舱、智能头显与智能穿戴、其他智能终端等业务均实现收入增长。
如此看来,市场之所以愿意在利润大幅下滑时给出蓝思科技更高估值,并不是忽视这份财报的压力,而是把其中相当一部分亏损看作“主动转型”的成本。汇兑损失是短期冲击,研发加码是长期押注,前者吃掉的是当期利润,后者赌的是下一个产业周期。
如果这场手术成功,蓝思科技当前的利润低谷,可能就是未来增长曲线的起点。周群飞1270亿元的身家,也会重新回到被业绩验证的轨道上。
拟砸1.72亿买果链到AI链的门票
这场“转型手术”里,近期最显眼的一刀,落在10月16日那笔收购公告上:蓝思科技拟以2500万美元(约1.72亿元人民币)收购PMG公司(裴美高国际有限公司)59.78%股权。
如果只看财务数据,这是一笔“贵得离谱”的交易。截至2026年4月30日,PMG公司净资产仅1145.32万元,采用收益法评估股东全部权益价值为2.87亿元,增值率为2405.84%。
如此高的增值率背后,PMG公司的利润表却不漂亮。2025年,PMG公司营收1431.90万元,净利润1949.58万元。2026年前4个月,公司营收1195.57万元,净利润仅70.45万元。
花1.72亿买70万利润的公司,蓝思科技疯了吗?
显然不是。在资本市场的语境里,当一家制造业巨头溢价收购一家微利公司时,它买的从来不是当下的财务报表,而是稀缺性。
蓝思科技真正想买的,是一张稀缺的门票——英伟达RVL认证。这张门票是进入英伟达AI服务器机柜、液冷等核心硬件供应链的准入标准,想要拿到认证并不容易,审核周期长、技术门槛高,持有者极少。
PMG核心子公司元拾科技恰好握有这张通行证。据权威媒体报道,元拾科技已经为英伟达GB200/GB300系列供应MGX机架、滑轨等核心组件,多款产品达到量产就绪状态。
虽然蓝思科技在公告中没点名英伟达,但披露显示,交易完成后,PMG公司及其控股的元拾科技将成为公司控股子公司。目前,相关公司已在松山湖园区完成AI服务器结构件、高效液冷散热系统等扩产,已通过国内外头部客户验厂并获得正式订单,正处于量产爬坡阶段。
这笔收购并非临时起意。早在2025年12月,蓝思科技就公告拟收购PMG公司100%股权,PMG公司股东方承诺,PMG公司与元拾科技已拥有开展国内外特定客户服务器机柜业务(包括机架、滑轨、托盘等)所需的资质、技术、团队和生产能力,并在交割后至少三年内持续有效。
今年6月,公司先以货币资金向元拾科技进行增资,取得后者14.28%股权。如今,拟通过收购PMG公司控制权,把元拾科技控股权收入囊中。
为什么要收购?除了买时间,也是买技术的互补性。别以为服务器机柜只是“铁皮柜”,实则它是集成了液冷管路、高速互联走线的精密系统,对公差、平整度和承重有着极高要求。
元拾科技在镁合金轻量化、高导热结构件上的技术积累,恰好能与蓝思科技强大的精密制造能力无缝衔接。
在AI算力硬件里,芯片、整机、机柜、散热都是刚需。卡进英伟达供应链,意味着有机会承接未来几年算力需求放量带来的订单。
给AI造“身体”,周群飞1270亿身家的真正锚点
蓝思科技这场“转型手术”,不能只靠一张入场券。除了AI算力硬件赛道,公司在人形机器人领域的布局,也是另一张关键牌。
这场布局已经不再是蓝图,而是一条条跑起来的产线。
蓝思科技机器人业务集中在子公司蓝思智能,这家公司2016年成立,2025年与蓝思系统集成完成战略合并后,被推到了前台,承载起公司“机器人平台型企业”的希望。
在核心部件端,蓝思科技已在人形机器人头部曲面显示模组、灵巧手模组、高强度关节模组等领域配合客户开展深度研发与强化升级。
随着产线成熟、规模放量,合作模式也将逐步从整机组装代工(OEM),向深度协同研发制造(ODM)延伸,这一延伸可以通俗理解为先帮客户把成本降下来,再把品质顶上去。
蓝思科技手上,有两样比别家公司短期难以复制的资源:场景与数据。公司手握超100万平方米的工业、商业、教育、医疗园区,这些天然的实训场,已沉淀出超10000小时的真机自采数据。
客户生态上,蓝思科技与全球头部科技大厂保持长期战略合作关系,在国内已覆盖超100家机器人客户,并在一级市场战略投资了超50家产业链企业。
这组数据里,藏着一个容易被忽略的身份切换:蓝思科技不再只是消费电子的外观件供应商,而是走向AI物理世界的硬件承建商。大模型负责AI的“大脑”,蓝思科技则在服务器机柜、液冷系统、机器人“身体”和核心部件上,承接AI硬件的规模化制造。
2015年,周群飞首登女首富,靠的是给手机造“眼睛”;2026年再度登顶,核心是把消费电子精密制造能力迁移到AI硬件上的整套能力,给AI造“身体”。
换句话说,周群飞1270亿身家的真正锚点,是市场对蓝思科技这套稀缺精密制造能力的重新定价:当AI的竞争从算法下沉到硬件,能稳定、规模化量产精密实体的制造能力,本身就成了核心壁垒。
但需要注意的是,蓝思科技的“转型手术”,还远没到验收的时候。
从战略口径看,蓝思科技将主营业务划分为AI智能终端(含智能手机与电脑、智能汽车、AI眼镜等可穿戴设备)、具身智能(人形机器人)、AI服务器、商业航天。
但在财报口径里,人形机器人、AI服务器这些新业务还没有全部单独列示。2026年半年报中,蓝思科技将业务板块划分为手机与电脑类、智能汽车及座舱类、智能头显与智能穿戴类、其他智能终端、其他业务。
上半年,其他智能终端业务收入5.34亿元,同比增长46.92%,占公司总体营收比例1.85%。蓝思科技曾明确,机器人业务归类在这一板块。但AI服务器业务并不明确在其他智能终端,还是在其他业务中。其中,其他业务收入占比2.77%。
也就是说,蓝思科技的新血液已经输进去了,但还没长成主血管。这场“转型手术”能否成功,答案不在今天的市值里,而在公司接下来几个季度的财报里。
周群飞1270亿元的身家,反映的是资本市场对蓝思科技新业务预期的定价,但真正能把预期兑现成财富的,还是新业务从产线跑进报表的速度。$蓝思科技(SZ300433)$
用户在证星号发表的信息将由本网站记录保存,仅代表作者个人观点,与本网站立场无关,不构成投资建议,据此操作风险自担


 微信公众号
 证券之星APP
