
市值观察SZGC
文丨市新高
泡泡玛特的三季度数据,让不少人大吃一惊。
不久前公司披露了2026年第三季度数据,整体收益同比下降45%-50%。其中,中国市场下降25%-30%,亚太、美洲、欧洲及其他地区的收入也都出现下滑。
一个季度,收入几乎少了一半。这家曾经凭借LABUBU风靡全球的潮玩公司,怎么突然不行了?
答案或许并没有这么简单。
【重新看三季度】
先看去年三季度的数据。
2025年第三季度,泡泡玛特整体收益同比增长245%-250%。其中,中国市场同比增长185%-190%,海外市场增长365%-370%;美洲市场在此前较低基数上,增速更是达到1265%-1270%。
这背后,是LABUBU在全球范围内掀起的热潮。
2025年,泡泡玛特全年收入达到371.20亿元,同比增长184.7%。其中,包括LABUBU在内的THE MONSTERS系列收入超过141亿元,占公司总收入的38.1%。
一年卖出超过140亿元,一个IP的表现超过不少上市公司全年营收。这样的爆发力并不多见,也很难每年重复。
今年三季度,公司整体收益同比下降45%-50%。但考虑到去年同期收入已经快速放大,如果以2024年第三季度为基准,按照两年披露的增速区间推算,今年三季度收入仍增长了约七成至九成。
再来看上半年的实际经营数据。
2024年上半年,泡泡玛特实现营收45.58亿元,归母净利润9.21亿元;2026年上半年,这两项数据分别达到171.73亿元和50.38亿元,约为两年前同期的3.8倍和5.5倍。
收入增长的同时,公司的盈利能力也上了一个台阶。2024年上半年,泡泡玛特毛利率为64.0%;2026年上半年为69.7%。
今年三季度,不同市场和渠道的表现也有差异:中国市场线下渠道收益同比下降5%-10%,线上下降45%-50%;海外几个主要地区的收入也有所下降。高基数是理解这些变化的重要前提,接下来新品销售和各地渠道经营的表现,同样会影响公司的业务走势。
泡泡玛特已经不是2024年的泡泡玛特。过去两年,公司多了一批全球消费者,毛绒等产品品类迅速壮大,线下门店和销售网络也进一步扩大。
LABUBU让泡泡玛特跑得更快,但支撑这家公司成长的,并不只是一次爆款运气。
【把创意做成生意】
2016年,泡泡玛特与设计师王信明合作,推出MOLLY星座系列。这个原本活跃在小众潮玩圈的形象,上线后很快售罄,公司随后不断补货。
MOLLY的成功,让泡泡玛特看到了另一种可能:艺术家创造形象,公司把形象做成产品,卖给更多消费者。
潮玩并不缺好设计,但好设计未必能成为一门大生意。
艺术家擅长的是创作。把作品做成几百件收藏品,和把它变成可以稳定量产、在各地销售的商品,涉及完全不同的经营问题。从打样到交付,从库存到门店,每一个环节都可能让好作品停在小圈子里。
泡泡玛特的价值,就在于把这些事接下来。公司负责产品开发、供应链和销售,让艺术家能够专注于创作;同时通过分成,让创作者分享作品的商业收益。
创作与经营各有分工,作品做大后的收益又由双方分享。艺术家不必自己开公司、铺渠道,也有机会把个人的创作做成长期的事业。
拿奈飞来说,它与不同的导演、编剧和制作公司合作,通过投资制作或购买版权,把作品带给全球观众。创作者擅长做好内容,奈飞则提供商业支持和发行渠道,让一部原本可能只在当地受欢迎的剧,有机会被更多国家的观众看见。
泡泡玛特与艺术家的分工也有相似之处。艺术家创造MOLLY、LABUBU这样的形象,泡泡玛特把设计变成可以量产的商品,再通过门店和线上渠道卖向各地。设计师不必从头建立一家玩具公司,也能把作品推向全球。
两家公司一个收订阅费,一个卖商品,但都让不同的作品共用已有的渠道和用户基础,无须每推出一部新剧、一个新IP,就从零做一遍生意。
截至今年6月底,泡泡玛特已在全球运营676家门店。成熟的销售网络,让合作艺术家的作品有机会越过小众圈子,进入更大的市场。把作品做大的能力,又有助于吸引新的创作者加入。
【一个IP能做多大的生意?】
除了找到新的IP,泡泡玛特还在不断改变老IP。
LABUBU就是一个典型。
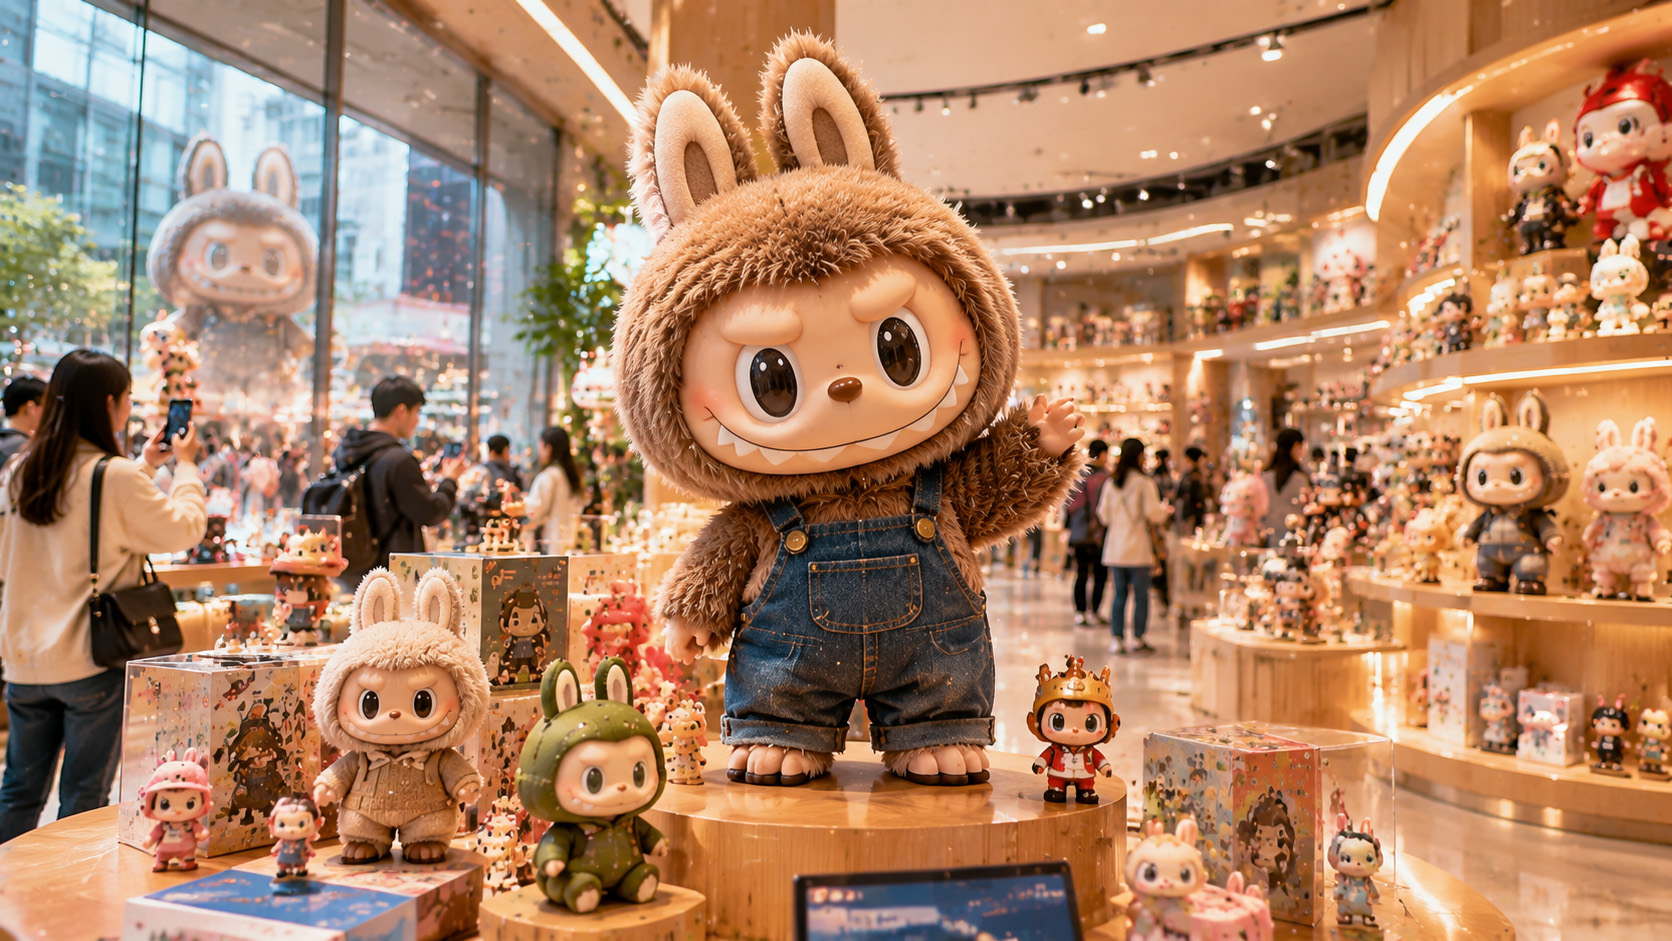
2022年,泡泡玛特推出LABUBU搪胶毛绒产品;2023年,“心动马卡龙”系列面世,单个售价99元。LABUBU的产品从手办进一步延伸到毛绒挂件,开始被挂在包上、带着出门。
消费者购买LABUBU的理由,从收藏延伸到了穿搭和日常展示。随身携带又让产品有了更多被看见、被拍摄和被分享的机会。
产品上的突破,也与组织调整有关。
王宁曾谈到,产品部门拆分后,毛绒可以围绕品类创新,打造独立生产线。公司随后在设计和供应链上持续投入。过去围绕某个IP开发产品,如今也可以专门研究一个品类,寻找适合它的设计和玩法。
这样的调整,让增长不必完全等待下一个新形象出现。同一个LABUBU,换一种材质、换一种使用方式,也能接触过去没有覆盖的人群。
公司毛绒品类的收入,从2024年上半年的4.46亿元,增长到2026年上半年的98.25亿元;收入占比也由9.8%升至57.2%。两年前还是小品类,两年后已贡献过半收入。
一个IP被消费者接受后,生意就有机会延续到更多产品上。买过手办的人,可能继续购买毛绒挂件;喜欢一个角色的消费者,也可能被新的主题和造型打动。
这也是泡泡玛特经常被拿来与迪士尼比较的原因。
迪士尼的一条经典路径,是先通过影视作品让观众认识角色,再把这种喜爱延伸到玩具、服饰和乐园。泡泡玛特更多从商品出发,消费者可以先买下一个玩偶,再逐渐熟悉它的名字和性格。
喜欢LABUBU,并不用看过一部电影。设计本身就可以成为消费者喜欢这个角色的理由。双方让IP获得认知的方式不同,但都在尝试把人们对角色的喜爱,变成可以长期经营的生意。
老IP持续开发,新IP也在成长。
2026年上半年,包括LABUBU在内的THE MONSTERS系列实现收入约44.5亿元,依然位居公司IP收入首位;星星人收入达到26.5亿元,同比增长580.6%。CRYBABY、DIMOO、SKULLPANDA、HIRONO小野的收入也都超过了10亿元。
六个IP半年收入超过10亿元,已经是一门相当有规模的生意。LABUBU仍然重要,但公司的增长,并不一定要再造一个LABUBU,重演一次爆发这一条路,多个IP接力也能把生意做大。
LABUBU让更多人看到了中国潮玩的影响力。而这些年,从MOLLY到LABUBU,再到星星人,泡泡玛特过去多年做的,其实一直是同一件事:找到有特点的形象,把它们做成好的产品,送到喜欢它们的人面前。
回到三季度,收入下滑需要正视,但由此断言“泡泡玛特不行了”,结论就下得太快。
过去两年,泡泡玛特做大了毛绒业务,把销售渠道铺向更多市场,也有了更多能贡献收入的IP。这些都是已经发生的变化,不能因为一个季度的回落就一笔勾销。
很多人对泡泡玛特的误判,或许就在这里:把LABUBU的热度,当成了这家公司全部的本事。$泡泡玛特(HK|09992)$
免责声明
本文涉及有关上市公司的内容,为作者依据上市公司根据其法定义务公开披露的信息(包括但不限于临时公告、定期报告和官方互动平台等)作出的个人分析与判断;文中的信息或意见不构成任何投资或其他商业建议,市值观察不对因采纳本文而产生的任何行动承担任何责任。
——END——
用户在证星号发表的信息将由本网站记录保存,仅代表作者个人观点,与本网站立场无关,不构成投资建议,据此操作风险自担


 微信公众号
 证券之星APP
