

尺度商业
文 | 董武英
营收创历史新高,净利润却同比腰斩,连续下降,这家老牌自主车企,需要一场产品结构手术。
“卖得更多,赚得更少”。这不是一句形容词,而是长城汽车2026年三季报里并排的两行数字。
近期,长城汽车发布了2026年三季报。今年前三季度,长城汽车营收达1598.69亿元,同比增长4.09%,创出上市以来历史新高。但在净利润表现上,前三季度长城汽车归母净利润为38.26亿元,同比下滑55.69%,创出2021年来历史新低。若扣除非经常性损益,长城汽车归母净利润为25.90亿元,同比下滑52.69%。
比起净利润跌幅,更值得追问的是结构。长城汽车前三季度累计销售92.03万辆,海外市场占了一半以上,增长最快的是售价最低的欧拉,下滑最狠的是毛利最高的坦克。
营收在涨、利润在掉,答案大概率不在需求端,规模的增长似乎已经不能回答增长质量的问题。
作为国产自主汽车龙头,长城汽车旗下坦克、哈弗、魏牌、欧拉、长城皮卡等品牌深入人心,公司业绩曾十分出色,2024年前三季度甚至创出净利润超过百亿的巅峰水平。如今仅仅两年就出现大幅下滑,长城汽车究竟怎么了?
一份增收不增利的答卷:利润规模降到历史低位
2026年前三季度,长城汽车的归母净利润是38.26亿元。对比历史年份,创出了自2021年以来的最差三季度业绩。
把时间轴拉开,这条曲线更清楚。作为自主头部车企之一,长城汽车2011年9月上市,2012年前三季度归母净利润就达到38.42亿元。
2017年国内汽车销量触及2887万辆的阶段顶峰,此后行业连续下滑,长城汽车业绩随之进入低谷,2017—2020年前三季度利润始终在40亿元以下;直到2021年才随着新能源汽车的爆发重新恢复增长,长城汽车的业绩也随之复苏。2024年前三季度,公司归母净利润达到104.28亿元,创下历史巅峰;但仅仅两年之后,长城汽车就回到了起点附近。
2025年全年,长城汽车销量132.38万辆,净利润98.65亿元;2026年前三季度,净利润已缩至38.26亿元。
前三季度的经营表现,与长城汽车限制性股票激励计划设定的业绩考核目标仍存在较大差距。2026年6月发布的限制性股票激励计划设定,2026年汽车销量不低于180万辆、归母净利润不低于100亿元。但前三季度,长城汽车仅完成利润目标的38%,第四季度还需实现约62亿元归母净利润才能达标。
2026年前10个月,长城汽车销量104.06万辆,销量目标完成率57.81%,最后两个月需合计销售75.94万辆才能完成目标。
同属“自主三杰”,长城汽车与比亚迪、吉利汽车的差距明显拉大。2024年,长城汽车销量123.33万辆,吉利汽车217.66万辆,比亚迪427.21万辆,比亚迪与吉利的销量分别是长城的3.46倍和1.76倍。
从净利润看,2024年比亚迪归母净利润402.54亿元,其中涵盖汽车、电池、电子等不同业务,无法与另外两家直接对比。吉利汽车归母净利润166.32亿元,长城汽车126.92亿元。若剔除资产处置收益等非经常性损益,长城汽车扣非净利润97.35亿元,甚至还要领先于吉利汽车的92.82亿元。
两年之后,位置换了。2026年,比亚迪前10个月销量362.17万辆,吉利前10个月254.57万辆,分别是长城汽车的3.48倍和2.45倍。比亚迪前三季度归母净利润223.45亿元。吉利汽车前三季度归母净利润139.28亿元,约为长城汽车的3.63倍;扣非净利润144.82亿元,约为长城汽车的5.56倍。
需要说明的是,中汽协发布的数据,2026年前十月,全国汽车销量同比下滑5.1%,行业整体都在承压。但在同一轮周期里,比亚迪和吉利靠新能源与出口把利润稳住了,长城两样都有,却没有转化为利润。
长城汽车这个行业龙头,究竟怎么了?
一笔迟到的退税款,和一场产品结构失衡
三季报中,长城汽车将利润下滑归因于海外税收政策补贴收益收回延期、汇率波动,以及国内汽车市场持续承压。汇率波动与国内需求承压都是明牌,长城汽车所说的“海外税收政策补贴收益收回延期”则具体指向来自俄罗斯市场的报废税退税。
俄罗斯对车企征收报废税,仅本地化生产并达到要求的车企可以获得退税。长城汽车在俄罗斯设有工厂,符合退税条件。
2025年上半年,长城汽车已收到22.74亿元报废补贴。至于2026年的退税金额,券商分歧较大:今年7月花旗研报估算约19亿元,长城管理层预计在2026年12月之前收到退税,但花旗判断该退税多次延期,实际收到的概率不大;招银国际今年8月曾预测长城汽车下半年可收到30亿元,但三季度末仍未到账,于是将这一退税款预期下调至20亿元,全年净利润预测也从92亿元砍到53亿元。
但退税、汇率等外部因素只是表象,长城汽车利润下滑的核心原因在于竞争加剧下销量结构的失衡。
2026年前9个月,长城汽车累计销量92.03万辆,其中高毛利率的坦克品牌14.28万辆,同比下滑13.53%,是销量下滑最严重的品牌;哈弗与长城皮卡小幅下降,魏牌小幅上升;售价最低、毛利率更低的欧拉表现突出,销量5.94万辆,同比增长100.19%。
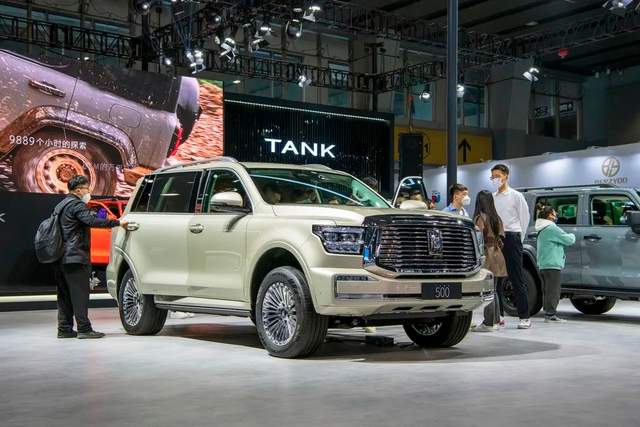
坦克等高毛利品牌销量下滑、欧拉占比提升,直接压低了单车收入与毛利率。据东吴证券研报,长城汽车第三季度单车收入17.2万元,同比下降1%、环比下降5%,环比下滑主要因欧拉销量占比从7%提升至10%;毛利率17.3%,环比下降约1个百分点,主要原因同样是欧拉占比提升,以及国内新车处于产能爬坡期、成本上升。
另一处突出的结构变化是国内下滑、海外占比提升。今年1—9月,长城汽车海外销量47.60万辆,占总销量比重首次超过50%;国内销量44.43万辆,同比下滑24.59%。
一般而言,海外业务毛利率更高,但长城的情况恰好相反——其在海外多地自建产能,需承担巨额折旧成本,毛利率甚至更低。
2023年,长城汽车海外业务毛利率26.01%,同期国内业务15.52%,毛利差明显;到2024年,海外业务毛利率锐减7.25个百分点至18.76%,低于国内的19.88%;2025年海外进一步降至16.70%,国内则降至18.61%。
于是出现了一个尴尬的组合:高毛利产品收缩,低毛利产品扩张,海外增量又在摊薄毛利。前三季度整体毛利率17.98%,同比下降0.42个百分点,已经是这个结构下的结果。
现金流把压力说得更直白。前三季度经营活动产生的现金流量净额62.19亿元,同比下降70.92%,公司解释为海外销量增长带来的备货增加,以及加速对供应商付款。利润下滑还可以归因于一次性收益,现金流的变化说明周转也在变慢。
五大品牌差异化布局,长城汽车如何交出增长答案?
短期的销量失衡,并不等于长期竞争力的衰落。长城汽车仍保有相当厚实的积累:品牌层面,“高品质、真材实料”的标签以及对硬核越野、极致驾驶的追求,沉淀为“技术硬核”的品牌资产;
产品层面,从越野到皮卡、SUV到轿车的完整布局,从燃油、轻混、油电混动、插电混动到纯电、氢能的全面动力体系,在国内车企中十分罕见;产能层面,海外自有产能体系为海外业务的长期拓展奠定了稳固根基。
在此之上,长城汽车要做的,是尽快止住国内市场的下滑,并提升海外业务的盈利能力。
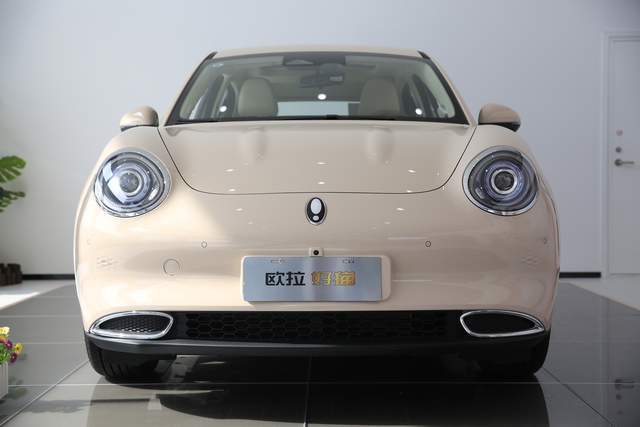
欧拉将是接下来的重点之一。这个品牌本是面向女性市场的纯电品牌,近年主动调整定位、拓展男性市场,在全球车型欧拉5上还推出了燃油版和混动版,已成为长城汽车增长最快的业务板块。
据易车网数据,欧拉5纯电版与燃油版国内零售月销量均在2000辆左右,出口量却明显超过国内,均达到3000辆左右。
该车型在海外市场的竞争力更加清晰。以巴西为例,今年6月欧拉5开售,首发价15.90万雷亚尔,首批2000台配额在24小时内预定售罄。相比已在巴西上市的哈弗H6、坦克300,欧拉5定价更低,切中巴西15万雷亚尔左右的主流价位,属于典型的走量车型,有望通过规模效应摊薄海外生产成本、提升毛利率。目前长城已规划该车型在Aracruz工厂生产。
多品牌布局本身,也使长城在承压的国内市场与竞争激烈的海外市场获得了更多结构性机会。
魏牌所在的中高端SUV市场,是今年前三季度增长最突出的细分。据威尔森上险数据,1—9月国内大型SUV累计销量62.59万辆,同比增长82.6%;另一组乘联会数据显示,40万元以上SUV前4个月销量同比增长88%,而1—9月乘用车零售同比下降21.7%。
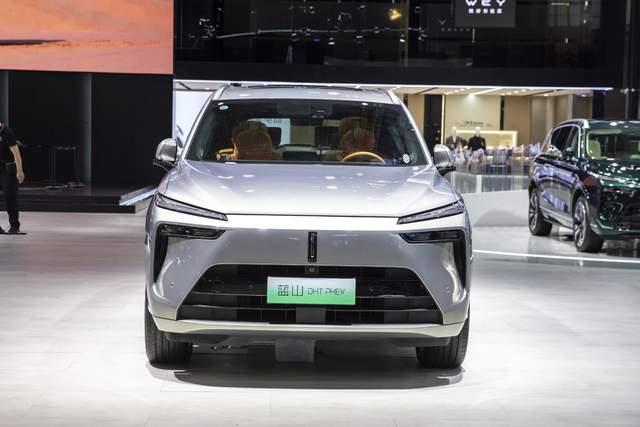
魏牌的产品刚好卡在这些价格带上——8月上市的V8X限时权益价22.68万元起,主打20万—30万元;5月上市的V9X 34.98万元起,指向40万元级;高山系列MPV与预售28.98万元起的二代蓝山补上了家庭场景。
短板也很清楚:现有产品以插混和油电混动为主,纯电中大型、大型SUV仍是空白,V9X纯电版刚进入工信部产品公告,距离上量还有一段时间。
坦克与哈弗面临的压力方向不同。坦克定位硬派越野,该市场正逐渐被“方盒子”这类城市越野车型分流。坦克在硬派越野细分中市占率依然领先,但整体销量仍在下滑,原因之一是定价——以坦克300新能源为例,厂商指导价24.98万元起,而方盒子阵营的方程豹钛7已下探至17.98万元。长城会否调整坦克定位以应对竞争,值得关注。
哈弗则身处仍在增长的方盒子细分:新车型长城H10连续3个月销量在1万辆左右,长城大狗与哈弗猛龙PHEV两款不同价格带产品月销量在7000辆左右,但哈弗仍需补齐纯电SUV短板,以应对比亚迪等车企的直接竞争。
皮卡是长城市占率最高的业务,行业销量口径份额将近三成,而这一品类正在迅速扩容——国内1—9月皮卡销量同比增长19.2%,出口增长约50%。这既是机遇,也是防御命题:比亚迪、吉利等已在海外推出新能源皮卡且销量表现突出,长城需要进一步推动皮卡新能源化。
把五个品牌放在一起看,长城汽车的问题就清楚了:不是需求消失,也不是一笔退税没到账,而是“高毛利产品收缩、低毛利产品扩张”的结构倒挂。稳住坦克的价格与产品力,把魏牌的纯电补上,让欧拉和皮卡在海外把规模变成毛利,或许就是长城汽车需要做的事。
总体来看,长城汽车虽承受短期的增长压力,但仍具备较强的市场竞争力与恢复增长的底气与实力。这个自主龙头的增长能否回归,值得关注。$长城汽车(SH601633)$
用户在证星号发表的信息将由本网站记录保存,仅代表作者个人观点,与本网站立场无关,不构成投资建议,据此操作风险自担


 微信公众号
 证券之星APP
