

斑马消费
斑马消费 陈晓京
今后,一鸣真鲜奶吧在鲜奶、面包和饭团等核心品类基础上,还将新增布丁和米乳等短保产品,进一步拓宽消费场景,打通门店全天全时段消费需求。
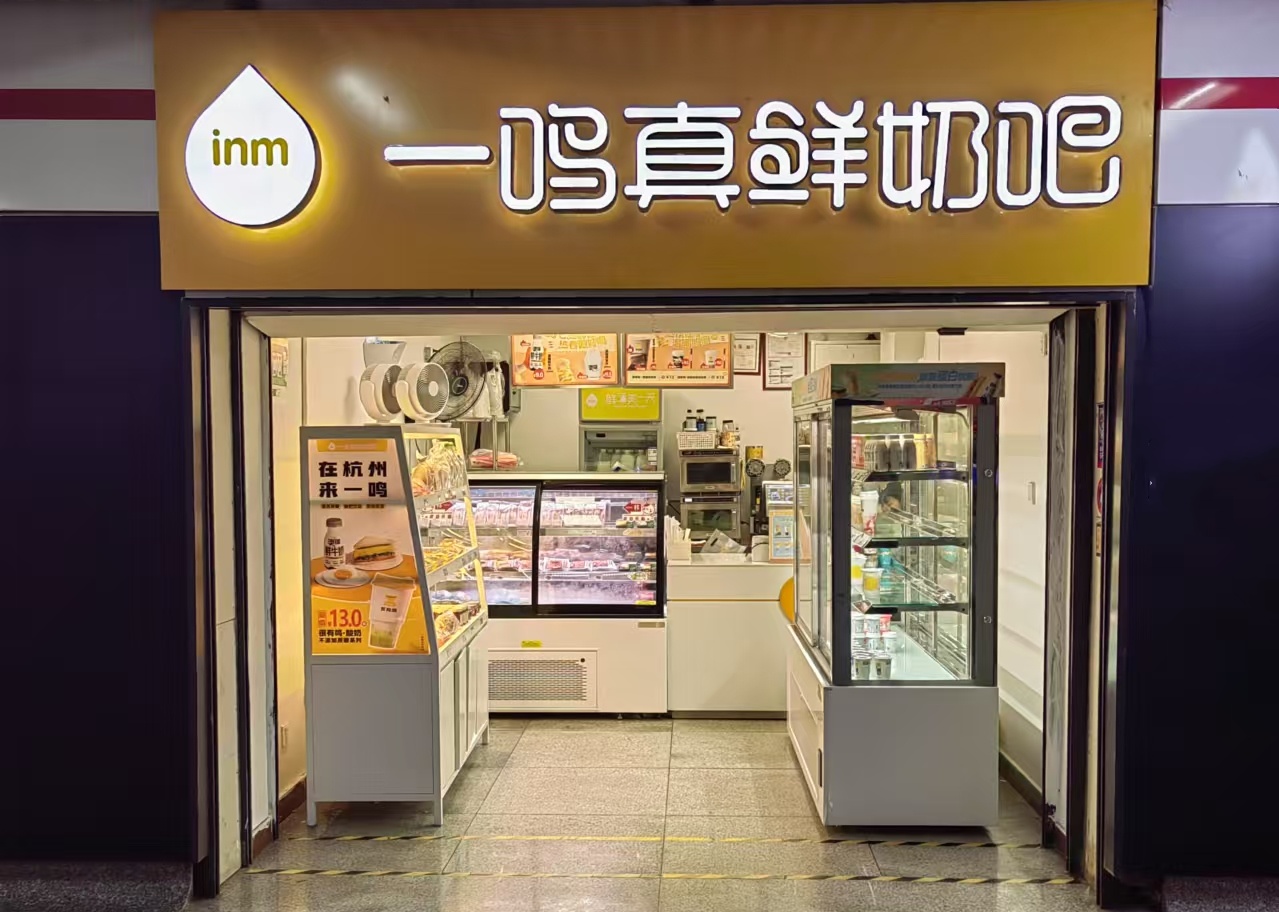
日前,公司一纸公告将战略意图清晰地呈现在公众面前,其将依托旗下1800余家奶吧终端门店,叠加其他货架渠道,扩充短保食品品类;规划新增米乳、布丁各3万吨年产能,产品将重点投向下午茶场景,挖掘现有门店资源,拉动存量坪效提升。
不过,该项目存在不小的挑战。布丁与米乳产品预计两年后才投产,而当前市场上已有多家乳企、休闲零食品牌布局同类产品。未来公司的门店渠道能否充分消化新增产能、消费者口味偏好迭代等,都存在较大不确定性。
尽管存在潜在风险,加码短保品类已是箭在弦上。想要挖掘奶吧下午茶市场增量、提升门店经营效率,核心仍在于深耕原有早餐客群,培养稳定消费习惯,筑牢高复购用户基本盘。
加码短保乳制品
11月16日晚间,一鸣食品(605179.SH)一纸公告对外披露拓展米乳和布丁新品及产能建设计划。
据公告,公司拟以简易程序向特定对象发行股票,募资总额不超过2.2亿元,扣除发行费用后全部投入到新型植乳基营养膳食食品生产线建设项目,项目核心内容是新建米乳、布丁生产车间。
项目建设周期为2年,米乳、布丁设计年产能分别为3万吨。按照公司测算,项目达产后可实现年销售收入11.40亿元、年利润总额0.87亿元,税后内部收益率为20.56%,投资回收期为6.41年(含建设期)。
如果上述项目顺利落地运营,有望显著改善整体经营质量。2025年,公司营业收入实现29.04亿元,归母净利润0.51亿元。
不过,这项合计6万吨年产能的扩产计划,并未点燃二级市场的亢奋情绪,股价反而持续走弱。
11月16日、17日、18日,公司股价连续三日下跌;直至昨日(19日)行情才有所回暖,收盘微涨0.23%。
在推进本次募投项目之前,一鸣食品已小范围试销低温米乳、布丁产品,并获得较好的市场反馈。随着产品逐步进入放量阶段,现有产能瓶颈问题凸显,供需矛盾日渐突出。
公司当前产线主要承担传统鲜奶、酸奶、烘焙类核心产品生产。如果沿用现有生产线生产新品,将会挤压原有品类的生产资源,难以保障核心产品的供货节奏。
在此背景下,新建独立的米乳、布丁生产基地迫在眉睫。
切入下午茶赛道
一鸣食品旗下奶吧的鲜奶、面包和饭团,是江浙不少消费者的晨间刚需,而此番押注的米乳和布丁,则属于可选品类。
从品类层面来看,米乳属于植物基产品、布丁主打即食营养。公司将二者定位为植乳基营养膳食食品。此次大手笔新建产能,本质上是对营养膳食赛道的一次重点布局。
《中国食物与营养发展纲要(2025-2030)》指出,到2030年,国内奶类人均年消费量将达47公斤以上,纲要同时提出培育低温乳品市场,扩大学生饮用奶覆盖范围。
公司加码这类短保产品,瞄准下午茶和日常零食场景。
从公开信息来看,米乳与布丁新品将复用一鸣真鲜奶吧的连锁门店渠道。公司在定增预案中明确提到,由线下奶吧、商超及线上即时零售渠道构成的渠道网络,可为米乳和布丁这类新兴休闲乳制品提供良好的市场落地载体。
实际上,一鸣食品旗下奶吧渠道经营压力已有所显现。
公司收入主要来自加盟门店、直营门店和直销渠道,前二者是收入基本盘。
截至2026年第三季度末,加盟门店、直营门店分别实现收入6.65亿元和3.13亿元,同比分别下降3.08%和20.42%。
公司业务高度绑定华东市场。截至今年9月底,华东地区门店共计1873家,占门店总数的99.79%;前三季度华东地区收入17.81亿元,占总营收的85.67%。
除此之外,项目有两年建设周期,行业已有不少企业涉足米乳、布丁赛道,产品同质化竞争突出。待新品投产后,倘若连锁奶吧的客群未能形成高复购,公司将面临较大销售压力,合计6万吨新增产能也存在闲置风险。
区域龙头局限
一鸣食品的发展史,可追溯至上世纪80年代。创始人朱明春从养鸡业务起步,研发并推广养殖技术,一度被誉为全国养鸡大王。
上世纪90年代,朱明春创办瓯海县明春禽蛋品有限公司。后逢乳业低谷,当地多家乳企倒闭,鲜奶成为市场紧缺产品。他这才涉足乳业赛道,收购奶牛养殖户生鲜乳,布局乳制品加工业务。
2002年,朱明春敏锐地捕捉到上班族和学生群体存在稳定早餐需求,便依托自身产业资源优势,在温州市区开出第一家一鸣真鲜奶吧,门店支持到店取奶、现场饮用,同时搭配面包等品类一同售卖。
奶吧模式在温州市区试水成功之后,逐步向周边地区拓展。
2005年,朱明春设立一鸣食品。其子朱立科、朱立群相继加入公司,奶吧生意越做越大。
2019年,公司营业收入实现19.97亿元,距离20亿元只差临门一脚,成为江浙地区颇具知名度的区域乳企。当年奶吧门店渠道收入占比73.47%,成为收入支柱。
公司奶吧门店销售的鲜奶和烘焙等短保产品,采用中央工厂集中生产、再配送至零售门店,对冷链运输半径有着严格的约束。
受上述条件限制,公司难以大规模跨区域拓店,长期困于江浙区域市场。一鸣奶吧模式在浙江本土认可度较高,但向外省市场拓展时,品牌接受度很难复刻浙江本地水平。
登陆资本市场后,公司曾将大笔募资投入门店扩张与产能升级,但落地效果不及预期,门店布局至今集中于华东地区。
此次加码下午茶赛道,也是公司在区域存量市场承压之下,寻求提升单店坪效的突围尝试。$一鸣食品(SH605179)$$伊利股份(SH600887)$$光明乳业(SH600597)$
用户在证星号发表的信息将由本网站记录保存,仅代表作者个人观点,与本网站立场无关,不构成投资建议,据此操作风险自担


 微信公众号
 证券之星APP
