

阿尔法工场
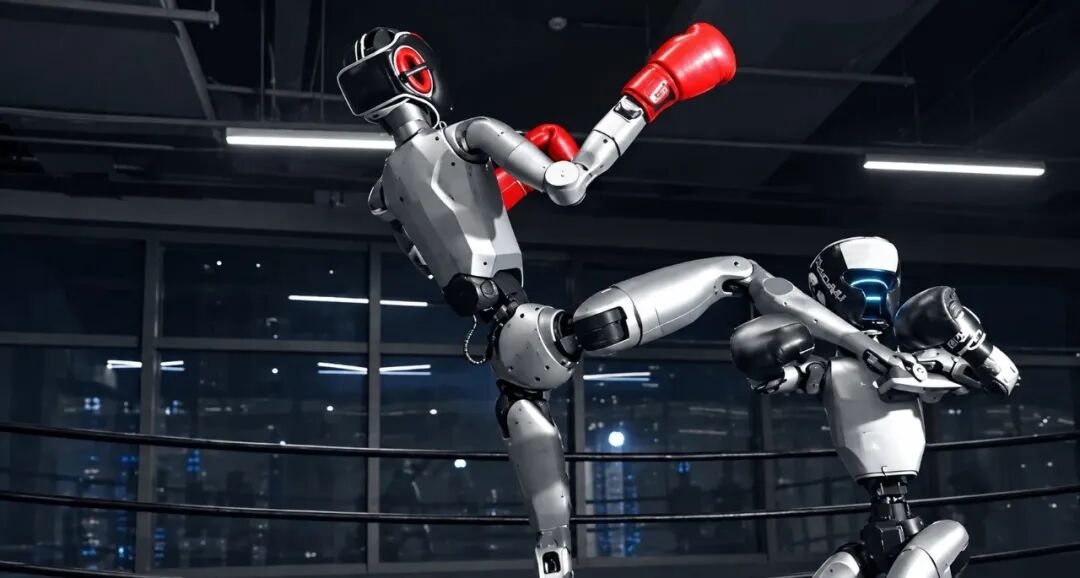
具身智能行业突然把一场原本属于朋友圈的争论,搬到了资本市场的聚光灯下。
9月9日和10日,梅卡曼德创始人兼CEO邵天兰连续在朋友圈发文,批评部分具身智能企业通过所谓“数采中心”以及与地方政府、投资方、供应商之间的关联交易制造“虚假且不可持续”的收入,并在评论区点名银河通用。
面对直接点名,银河通用于9月10日晚间回应称,不参与“无谓的口水战”,将继续把产品、场景和技术做好。9月12日,银河通用进一步发布严正声明,称网络流传关于公司及管理团队的相关内容均属“不实信息”,并表示已经向公安机关报案。
截至目前,这场行业争议暂无官方定论,但却抛出了一个具身智能行业无法回避的核心命题:当资本市场的热度褪去,行业真实、可持续的收入,能否撑起一众企业动辄百亿的估值。
 争论为何在此时爆发?
这场争议之所以发生在此时,并非偶然,因为具身智能已经到了从一级市场走向二级市场的节点。
今年以来,机器人企业IPO明显提速。宇树科技已经登陆科创板,梅卡曼德于9月1日在港交所上市,云深处、乐聚智能的IPO申请已经获得交易所受理,包括银河通用、星海图、众擎、傅利叶、松延动力、智平方在内的多家公司,也在推进股改或上市筹备。
在一级市场,投资人可以容忍公司今天亏损,甚至可以容忍商业模式尚未完全跑通,因为他们买的是未来。
但进入二级市场之后,投资者买的不是一张实验室里的路线图,而是一家公司对所有公众股东承担责任的商业实体。
邵天兰此次朋友圈争论中反复强调的,也正是这一点:二级市场不能简单复制一级市场的风险投资逻辑,企业在上市前至少需要证明真实、持续、具有一定规模的业务以及基本治理能力。
同时,9月初,有媒体报道称,人形机器人企业IPO审核要求有可能提高,重点关注持续性收入、亏损改善以及真正的技术创新。
无论这则报道最终如何落地,有一个事实已经非常清楚:具身智能不能永远依靠“未来会怎样”来获得今天的估值。资本开始要求企业拿出更多已经发生的事情。
于是,收入的质量比收入的规模更重要。
一家公司今年收入1亿元,如果明年还能自然增长到2亿元,意义完全不同于今年通过一次性项目完成1亿元、第二年再寻找类似交易复制一次。前者是商业模式,后者更像是一场财务工程。
而具身智能恰恰容易出现这种模糊地带,因为这个行业目前同时存在研发项目、示范项目、政府采购、数据采集、产业合作、生态合作、机器人销售以及联合实验室等多种商业形式。它们都可以是真实存在的,但它们对“市场验证”的含义并不一样。
谁在为人形机器人买单?一直以来,具身智能最容易让人产生错觉的地方,是它拥有极强的“展示性”。
一台人形机器人走进工厂、完成搬运、分拣、拧螺丝,或者在舞台上完成复杂动作,都很容易成为一条新闻。
但一家公司真正的商业化,并不是机器人完成一次动作,而是客户愿意为这套系统持续付钱。更严格一点,是愿意在第一次采购之后再次采购,以及这笔业务能够产生合理毛利并随着规模扩大改善现金流。
这恰恰是具身智能目前最难的一关。
此前有媒体采访多家业内企业后发现,行业对于PMF,也就是产品市场匹配度的判断,最终往往落到三个问题:是否解决真实需求、是否存在批量复购、经济模型能不能跑通。同时,许多工业应用依旧处于POC,即小范围试点验证阶段。
这意味着,今天很多所谓“订单”,在商业意义上其实处于不同层级。
一份合作框架,不等于订单;一次POC,不等于批量采购;一台机器进入工厂,也不等于客户已经找到了让机器人替代人工的经济模型;甚至一笔真实支付,也不必然意味着这门生意已经成熟。
资本市场真正想看的,是第四层东西:客户为什么第二次还会买。
这也是邵天兰所谓“不可持续收入”之所以引发市场关注的原因。
因为在传统软件、消费电子甚至新能源汽车行业,资本最终可以通过用户数、复购率、ARPU、出货量、现金流等指标判断增长是否真实。但具身智能还处于一个尴尬阶段:行业的“故事”跑得比“财务报表”快。
于是,订单本身开始承担越来越多的估值功能。
一份订单,可以帮助企业证明产品已经商业化;商业化,可以帮助企业证明估值合理;估值提高,又能吸引更多资本;资本进来,再推动更多订单和合作。
这就是“攒局”最值得警惕的地方。
真正危险的从来不是企业拥有复杂的产业关系,而是订单、投资、政府资源、供应商、生态伙伴甚至数据采购之间,如果形成了一个自我循环的闭环,外部投资者很难判断其中究竟有多少是真正来自市场的需求。
问题就从“机器人卖得怎么样”,变成了“到底是谁在为机器人买单”。
 数采中心之争
具身智能与传统AI最大的区别之一,就是模型不能只学习文本、图片和视频,它必须理解真实物理世界。
机器人要学会拣东西,需要大量真实操作数据;要进入工厂,需要知道机械臂、零件、工位、障碍物和人的运动方式;要真正实现自主作业,就必须不断从现实环境中获取数据,再反过来训练模型。
因此,“数采中心”本身并不是一个可疑概念。
问题在于,数据采集之后,谁真正消化这些数据?数据是否产生了模型能力提升?模型能力是否转化成产品竞争力?产品竞争力是否最终形成客户愿意持续购买的机器人?
这是一个完整的商业链条。
如果链条能够成立,那么数据采集是研发投入,是产业基础设施;如果链条断裂,那么数据采集可能就只是一个漂亮的收入科目。
有媒体报道援引业内人士观点称,真实环境数据和作业数据确实是具身智能落地的核心资产,但行业内也存在部分数采中心通过利益相关方相互“抬轿子”的现象。
这恰恰说明,具身智能的问题不是“有没有订单”,而是订单究竟处于产业链的哪一个位置。
一家机器人公司从供应商买机器人的零部件,再把机器人卖给一个数据中心;数据中心再向地方产业基金、关联企业或者生态合作方提供服务;最终整个体系里的每家公司都获得了收入。
会计意义上,每一笔交易可能都有发票、有合同,也可能有资金流。
但资本市场最终想知道的,是另外一件事:如果没有下一轮融资,这个循环还能持续吗?
这是所有高估值硬科技公司最终都会遇到的问题。
 故事撑不起估值
这场风波还有一个耐人寻味之处:“掀桌”的邵天兰并非一个局外人。
9月1日,他刚刚带着梅卡曼德登陆港交所。一个市值119亿的机器人公司,在上市第10天,公开点名了一家估值200亿的新兴具身明星——银河通用。
这组数字摆在一起,才是这场戏真正的张力所在。
先看梅卡曼德。
公开资料显示,2023至2025年间,梅卡曼德营收从1.81亿元涨到3.89亿元,复合增长率46.6%;毛利率从39.1%一路爬到64.6%。
按灼识咨询口径,2025年它在全球“AI+3D视觉引导通用智能机器人组件”市场收入份额约22.1%,全球第一。
但它也有另一面:三年累计归母净亏损10.44亿元,2023年销售费用1.86亿元,比研发费用还高出一截;经营现金流连续三年净流出,靠的是外部“输血”。
带着这份成绩单,梅卡曼德9月1日登陆港股,募资约23.53亿港元,香港公开发售录得约3835倍超额认购,刷新了今年港股机器人IPO认购纪录。可一上市就破发,首日跌1.87%;此后连跌四天,9月4日盘中砸到75.4港元,较发行价累计跌超20%;到9月11日收盘报95港元,市值约119亿港元。
再看还没上市的银河通用,一级市场已经给到200亿。
作为2023年成立的新锐企业,银河通用凭借快速的场景落地与资本运作,收获了极高的行业关注度与融资额度,今年3月估值已突破200亿元,产品更是亮相央视春晚等重大场景,成为具身智能赛道的明星企业。
于是,两套估值尺子浮现出来。
上市和没上市,用的是两套逻辑:二级市场看现金流、看收入质量、看能不能赚钱;一级市场看的是稀缺性、是想象空间、是“具身智能大爆发”这个故事还能讲多大。
梅卡曼德与银河通用恰好构成一组对照:上市了、破发了,二级市场只给119亿;没上市,一级市场却给到200亿。
邵天兰捅破的,正是这层窗户纸:如果一级市场那200亿,是靠着关联交易“做”出来的收入撑起来的,那到了二级市场的聚光灯下,还经得起看吗?
对于冲刺上市的具身智能企业而言,再亮眼的行业故事、场景背书,都无法替代硬核的经营数据。
判断企业真实商业化能力的核心,始终是营收、毛利率、现金流三大财务报表,以及最关键的客户结构。
客户结构的优劣,直接决定收入质量:若企业营收来源于大量分散的终端市场化客户,复购稳定、需求真实,意味着商业化模式已初步成型;若营收高度集中于投资方、关联企业、产业合作方等少数主体,即便营收规模可观,也难以获得资本市场的长期认可。
这并非针对单一企业,而是整个具身智能赛道的共性考题。
二级市场不会为炫酷的机器人演示场景买单,最终只会用真实的现金流、可持续的盈利能力定义企业价值。
 尾声
具身智能最大的“攒局”,其实不是做假收入,而是所有人一起把未来提前计价,这可能才是这场争议最值得警惕的地方。
假设一家机器人公司成立两三年,融资数十亿元,估值数百亿元,然后开始准备IPO。
这时,公司必须证明增长,投资人需要故事,地方需要产业名片,供应商需要订单,机器人公司需要数据,券商需要上市项目,产业基金需要退出路径,媒体需要新闻,每一个参与者都有自己的利益。
最终,整个产业很容易出现一种非常特殊的现象:所有人都在证明这个行业正在爆发。
机器人企业说订单增长,地方政府说产业落地,投资机构说市场空间巨大,供应商说出货量提升,资本市场说这是下一个AI。
而真正应该提出问题的人,反而可能越来越少:机器人到底替客户省了多少钱?客户为什么愿意继续买?一台机器人真正创造多少收入?如果没有补贴,没有示范项目,没有资本投入,它还能自己跑起来吗?
这其实就是PMF的真正含义,不是机器人能不能完成任务,而是机器人能不能完成一个有人愿意持续付钱的任务。
这场争论最后留下的,可能是一张具身智能行业的“估值试卷”。
用户在证星号发表的信息将由本网站记录保存,仅代表作者个人观点,与本网站立场无关,不构成投资建议,据此操作风险自担


 微信公众号
 证券之星APP
