

中国产经观察
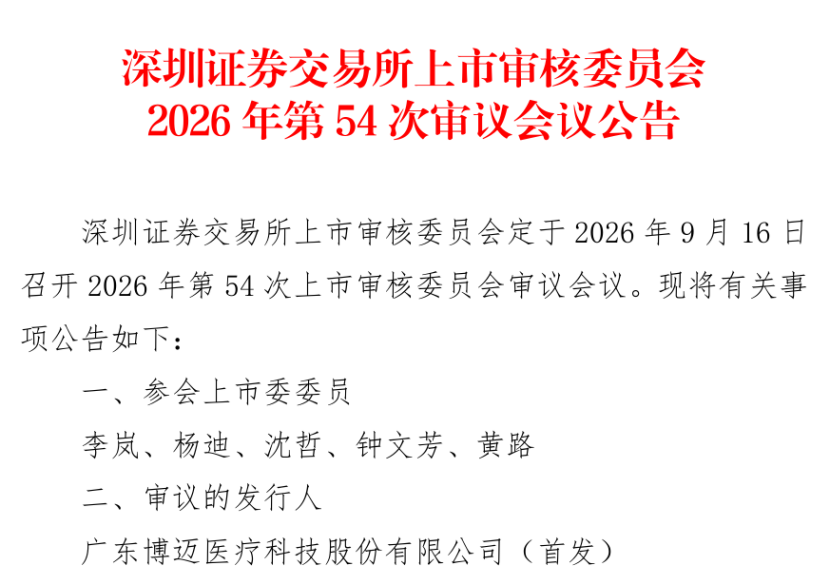
中国产经观察消息:9月16日,深交所创业板上市委即将召开第54次审议会议,对广东博迈医疗科技股份有限公司(以下简称“博迈医疗”)的首发申请进行现场审核。这家手握“国产冠脉球囊市占率第一”头衔的血管介入器械厂商,报告期内连续多年跑出远超行业平均的营收增速,却在招股书密集披露的细节中,暴露出与高增长表象完全相悖的深层风险:增收不增利的利润背离、脱离行业周期的异常高毛利、经销体系的合规漏洞,以及集采政策下根基松动的业绩底盘,多重待解的核心矛盾,让其本次上会的不确定性远超市场此前预期。
营收增速与利润背离,增收不增利疑云丛生
招股书数据显示,博迈医疗报告期内营收增长势头迅猛,2023年至2025年分别实现营业收入3.35亿元、4.6亿元、6.55亿元,年均复合增长率达39.78%,大幅跑赢医疗器械行业平均增速。但亮眼的营收增速并未传导至利润端,营收、利润增速严重错配,增收不增利问题十分突出。
利润端数据表现极具反常性:2023年、2024年公司归母净利润分别为2850.25万元、7744.26万元,实现阶段性增长;但2025年公司营收同比大增42.44%,归母净利润却不升反降至7700.84万元,同比微降0.56%,彻底暴露公司营收增长缺乏真实盈利支撑,盈利含金量严重不足。
即便2026年上半年公司净利润同比大幅增长461.76%至9169.13万元,看似业绩回暖,实则参考价值极低、不具备可持续性。此次高增长完全依托2025年同期1632.22万元的极低基数,属于阶段性修复,并非主营业务盈利能力实质性提升。更值得警惕的是,2025年公司扣非归母净利润高达1.13亿元,远高于当期账面归母净利润,数据差值异常背后暗藏风险隐患。资料显示,公司存在未决侵权诉讼,涉案金额包含948.70万元侵权损失及多项维权费用,而涉诉的外周药物球囊产品2025年营收占比仅1.86%。小众产品撬动高额扣非利润的反常现象,直接印证公司核心主业盈利韧性薄弱,利润结构极不合理。
除此之外,公司盈利高度依赖政策红利,进一步放大经营不确定性。2023年至2025年,博迈医疗享受的税收优惠金额分别为612.98万元、1391.27万元和2054.08万元,占各期利润总额的比例分别高达21.05%、16.17%和21.14%,近两成利润来源于高新技术企业税收减免、研发费用加计扣除等政策红利。若未来公司高新技术企业资质续期失败,或行业税收优惠政策收紧、调整,公司利润将直接面临大幅缩水压力,本就薄弱的盈利底盘将遭遇重大冲击。
逆势走高毛利率存疑,成本逻辑完全背离行业大环境
在全国高值医用耗材集采常态化、规模化推进的行业背景下,血管介入类产品终端价格持续下行,行业内多数企业毛利率普遍承压回落。但博迈医疗毛利率走出独立于行业的逆势上涨曲线,连续三年攀升,数据合理性饱受市场质疑。
招股书显示,公司主营业务毛利率从2023年的61.47%,升至2024年的64.81%,2025年进一步攀升至68.46%,三年累计提升近7个百分点。反观行业整体,冠脉、外周球囊等核心产品经多轮集采,中标价普遍下滑30%-50%,同行企业相关产品线毛利率均同步回落,博迈医疗不降反升的走势与行业常态严重相悖。
对于毛利率异常上涨,公司将其归因于高毛利功能性球囊、药物球囊产品放量及生产成本持续优化,但该解释缺乏数据支撑、难以自圆其说。一方面,2026年上半年公司高毛利产品收入占比仅提升至29%左右,体量有限,无法撬动整体毛利率大幅攀升;另一方面,公司主营业务成本中直接材料占比约55%,报告期内上游金属管、球囊料管等核心原材料价格无大幅下跌趋势,成本优化空间狭小,不足以支撑毛利率持续走高。
同时,公司自身风险提示也印证了毛利率的不稳定性。招股书测算,若公司毛利率小幅下降1%,各期毛利额将对应下降1.46%-1.63%。公司亦坦言,若未来集采持续加码、产品售价下滑速度超出成本管控能力,毛利率将面临大幅下滑风险。脱离行业周期、缺乏基本面支撑的高毛利率,大概率是通过调整成本核算方式、延迟费用确认等财务手段修饰的纸面数据,无法反映公司真实经营盈利水平。
经销体系暗藏多重合规漏洞,专营模式与第三方回款疑点重重
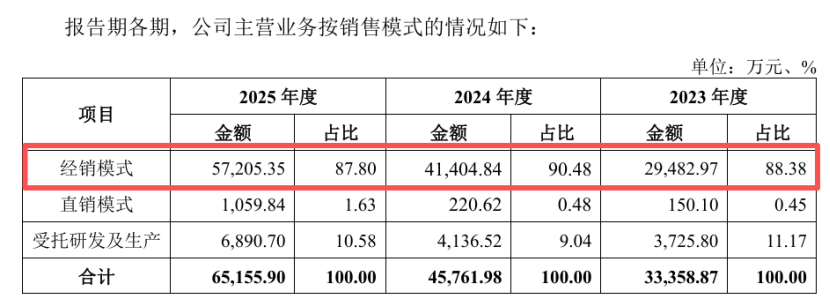
博迈医疗销售模式高度依赖经销渠道,报告期内公司主营业务收入中经销模式占比分别高达88.38%、90.48%和87.80%,9成左右的收入由经销商贡献,且绝大多数经销商采用买断模式。公司合作境内经销商近800家,覆盖全国各省市终端医院,经销商数量多、布局分散,管控难度极大,为合规经营埋下诸多隐患。
高值医用耗材行业经销商带金销售、违规返利、商业贿赂等乱象频发,而博迈医疗分散化的经销体系难以实现全流程穿透式监管。一旦经销商在销售、售后环节出现违规行为,不仅会损害公司品牌声誉,还可能触发大额赔偿、监管处罚等风险,对公司经营及IPO审核造成负面影响。
其中,第三方回款问题成为最大合规疑点,也是监管重点问询事项。报告期内公司存在持续第三方回款情形,2022年至2025年第三方回款占当期营收比例分别为8.64%、1.09%、0.68%、1.23%,2022年占比偏高。在买断式经销模式下,终端医院、配送服务商直接向公司回款的情形,存在规避公对公合规结算、调节营收进度、虚增业绩的操作空间。公司针对第三方回款的真实性、合理性未给出充分合规解释,信息披露刻意回避关键细节,进一步加剧市场对其营收真实性的质疑。
此外,公司销售费用中的会议费大幅激增,暗藏学术推广合规风险。2023年至2025年,公司会议费支出从509.43万元飙升至1180.45万元、1698.35万元,三年增幅超230%。在医疗器械行业,会议费是学术推广的核心支出,也是商业贿赂、费用虚列等违规行为的高发领域。持续暴涨的会议费、模糊的费用核算口径,让公司经销端的合规风险进一步放大。
集采压力下盈利持续性岌岌可危,存货高企暗藏减值风暴
博迈医疗当前业绩根基最大的变量,毫无疑问来自已经全面渗透血管介入赛道的集中带量采购政策。招股书坦言,冠脉扩张球囊已经在境内所有省份完成集采覆盖,外周血管球囊扩张导管、切割/刻痕球囊等产品已经在部分省份开启集采,药物涂层球囊也已启动全国集采。
风险集中体现在三个层面。第一,续标降价风险。2026年公司占集采总收入88.14%的多批核心集采项目集中到期,包括影响巨大的京津冀“3+N”联盟项目。虽然公司历史接续中标率100%,但历史不代表未来,续标存在报价失利、中标后分配采购量大幅缩减的可能。如果部分产品未能中标,在集采周期内公立医疗机构渠道会基本丧失;即便中标,接续采购也存在进一步降价压力,直接压缩毛利空间。
第二,“以价换量”能否兑现存在巨大变数。集采制度设计逻辑是降价换取采购量,但临床实际需求、医生使用习惯、竞品竞争,都会影响实际采购落地。招股书和问询回复披露一个关键现象:公司很多集采产品实际销售数量显著高于协议约定采购量。比如冠脉刻痕球囊产品WedgeNC,2025年在京津冀3+N集采区域的约定采购量是1403根,实际集采销量4.63万根。湖南省的集采更离谱,约定采购量一栏直接是空的,实际销量13.08万根——13万根货卖出去了,连报量都没有。
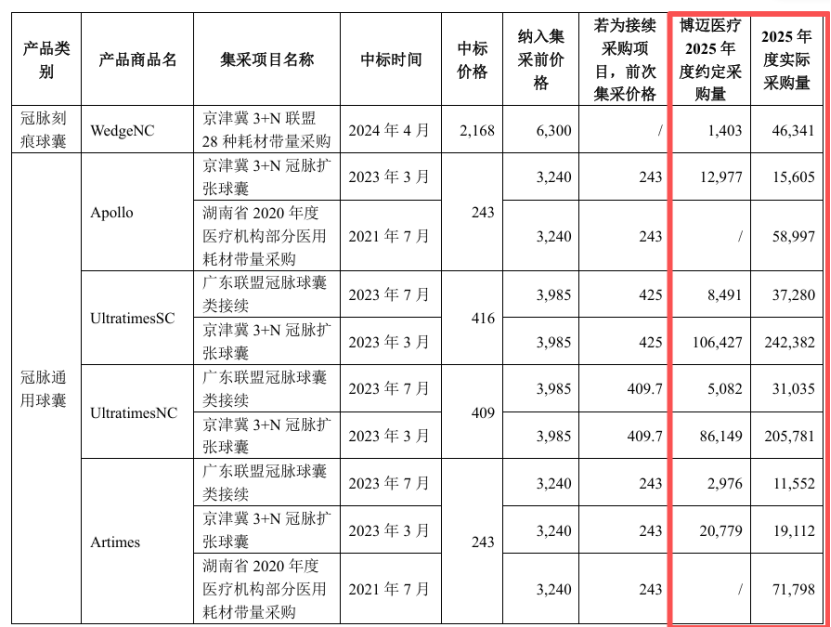
集采报量来自医疗机构历史上报数据,实际手术量增长带来超出报量的市场。但这也反向说明,约定采购量对公司实际销售的约束力有限,公司很大一部分集采产品销量,来自协议外的剩余市场。一旦未来竞品降价抢单,这部分增量市场随时会被蚕食。如果降价之后,增量没有弥补单价下跌的损失,以价换量逻辑失效,业绩将直接承压。
第三,创新产品集采豁免政策并非“保险箱”。目前政策说明临床尚未成熟的创新器械暂不实施带量采购,但何为“临床尚未成熟”的裁量权掌握在医保部门。公司40余项在研创新管线,能否持续享受集采缓冲,没有确定性。随着功能性球囊临床用量快速提升,未来被纳入集采只是时间问题,当前贡献高利润的刻痕、切割球囊,未来同样面临价格大幅下行。
与集采风险伴生的是不断高企的存货压顶危机。报告期各期末,博迈医疗的存货账面价值分别为9478.62万元、11244.16万元和20477.88万元,占各期末流动资产的比例从24.70%一路攀升至38.52%,存货规模两年间翻了一倍有余,而同期计提的存货跌价准备仅为604.86万元、286.05万元和487.26万元,计提比例明显不足。其大量备货的产品中,相当一部分尚未纳入集采范围,一旦后续相关省份集采落地,该部分库存产品将立刻面临售价大幅跳水的冲击,届时公司必须计提大额存货跌价准备,本就脆弱的盈利体系将直接受到重创。同时,公司应收账款随营收同步快速增长,坏账风险持续累积,进一步加剧经营压力。
博迈医疗本次创业板IPO暴露的绝非单一问题,而是盈利失真、合规薄弱、抗风险能力不足的系统性经营隐患。异常的盈利数据、经不起推敲的毛利率水平、漏洞百出的经销体系,叠加集采政策持续冲击、存货减值高悬、业绩根基不稳等多重风险,充分说明公司当前经营基本面尚未达到创业板上市审核标准。在各项核心风险未能有效化解、疑点未能充分释明之前,博迈医疗的上市之路难言顺畅,未来IPO审核结果充满不确定性。
编辑:王宇
用户在证星号发表的信息将由本网站记录保存,仅代表作者个人观点,与本网站立场无关,不构成投资建议,据此操作风险自担


 微信公众号
 证券之星APP
