

BT财经
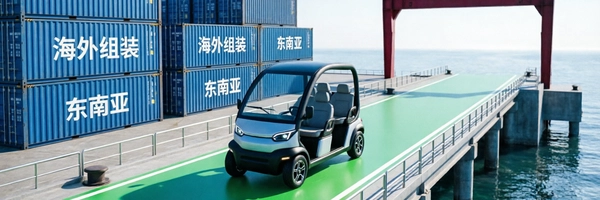
浙江丽水出了一家卖“老头乐”的跨境上市公司。
涛涛车业(301345.SZ)日前已通过港交所上市聆讯,启动二次赴港IPO程序。最新披露数据显示,其2025年实现总营收39.41亿元,归属母公司净利润8.16亿元。然而,这家公司的业务版图正迎面撞上极端的贸易风浪——美国商务部早前裁定对包括涛涛车业在内的特定中国汽车配件制造商征收高达291.04%的反倾销税。更关键的矛盾在于,其收入极度依赖海外市场,2025年海外收入占比超过97%,其中光美国市场就贡献了82.8%。
一边是逼近三倍额的惩罚性关税,一边是利润表上的高增长。一家原本扎根长三角、依靠低成本供应链起家的休闲车辆制造商,凭什么在关税大棒沉重落下后,依然能实现规模与业绩的双线狂飙?答案并不在于技术护城河,而在于一场围绕“原产地规则”展开的极限产能搬迁,以及对低低速车(LSEV)刚需市场的极致收割。
狂飙的“老头乐”:两年增长二十四倍的底层逻辑涛涛车业的主营业务曾长期以户外休闲车(全地形车ATV/UTV)及摩托车的出口创汇为主。但在过去两年里,其产品结构发生了颠覆性的错位竞争转移。
据港交所聆讯后资料集梳理,2025年公司总收入中,电动低速车(俗名“老头乐”)的收入达到19.57亿元,占比跃升至49.8%,一举撑起了近半壁江山。而在2023年,这一品类仅仅贡献了7850万元的营收,占比不足4%。两年周期内,该业务的体量暴涨了近24倍。弗若斯特沙利文的研报指出,按2025年收入口径计算,涛涛车业占据了全球电动低速车市场10.9%的份额,登顶全球第一。
这一爆发式增长的暗线极其清晰:成本套利。在美国广袤的乡村、封闭式高尔夫社区及老年康养中心,这类设计时速通常不超过45公里/小时的微型电动车,凭借远低于当地合规电动汽车的价格,完美填补了最后一公里的短途出行空白。对于处于通胀周期、对价格极度敏感的美国家庭而言,涛涛车业售卖的不是汽车工程,而是廉价代步的解决方案。由于产品无需满足美国联邦机动车安全标准(FMVSS)中对传统乘用车的严苛碰撞测试要求,其定价权完全建立在浙江丽水成熟电机、电池及车架供应链叠加后的绝对成本优势之上。
291%关税之下,供应链的“物理隔离”战术美国市场贡献了八成以上的营收,那么291.04%的反倾销税如何没有被全额计入成本并打死利润表?
事实印证了关税对传统FOB(离岸价)直发模式的毁灭性打击,但也逼出了企业教科书式的应对策略:产能出海与产地变更。
在反倾销税正式课征之前,涛涛车业对北美销售的货品绝大部分为中国原产。招股材料显示,2024年受高额关税冲击的中国原产产品在其总营收中占比高达76.4%。为了阻断这条被标记为“倾销”的原产地链条,公司迅速启动了泰国生产基地的建设与产能爬坡战略。通过改变物流与加工路径,公司将整车出口转变为向泰国出口CKD(全散件)或SKD(半散件)包,在泰国完成焊接、涂装与整组装配后,再以泰国原产的身份清关入境北美。
策略的调整带来了立竿见影的数据拐点。截至2026年前四个月,随着海外组装比例的快速拉升,受高额反倾销税直接影响的中国原产产品收入占比已从高位骤降至24.5%。利用自由贸易协定及东南亚原产地累积规则,公司在财务账面上成功完成了对华制造标签的剥离。
这也构成了此次赴港IPO募资逻辑中最核心的商业博弈。公司明确将募集资金的重要投向用于扩建中国本土及海外的生产制造设施。这场IPO在产业视角下,本质上是在利用资本市场筹集的流动性,支付高昂的跨国建厂沉没成本,从而购买一份能够抵御极端关税政策的全球通行证。
“搬厂”背后的代价与隐性财务陷阱尽管产能迁徙暂时化解了关税围剿,但这种依靠地理套利维持的增长模型,在长线维度正积累显著的结构性隐患。
首先,跨国供应链迁移伴随着不可逆的成本抬升与合规不确定性。虽然泰国组装能绕过针对中国的单独税率,但美国海关及边境保护局(CBP)对“实质性转型”的红线审查日趋严苛。如果未来美方认定泰国工厂的加工工序不足以改变货物的核心属性,或者追溯发现核心动力电池依旧高度依赖中国母体供应,极有可能发起反规避调查。这不仅要求企业维持双重产能的庞大开支,也将时刻悬着一把随时可能被切断补税的达摩克利斯之剑。
其次,激进扩张下的企业财务基本面出现了明显的透支痕迹。为了支撑业务规模成倍放大,涛涛车业2025年的研发费用率仅为3.1%,技术壁垒极其薄弱,产品迭代高度依赖现有通用模块。更为警示的是,公司资产负债率攀升至27.6%,速动比率更是滑落至0.99警戒线附近。这表明在赊销冲量的模式下,企业的短期流动性日益紧张。伴随营收放量而来的存货急剧膨胀与周转天数拉长,潜藏着巨大的减值风险。一旦需求端因宏观疲软或关税漏洞修复而突然收缩,高企的存货将直接侵蚀掉账面引以为傲的8个多亿净利润。
此外,作为高度受制于欧美法规的轻工业出口商,企业自身的合规纪律并不牢靠。相关报道披露,涛涛车业此前曾多次因出口申报许可证不符、夹带危险化工货物违规托运等事由遭到海关及交通管理部门的行政处罚。这种粗放型的合规管理风格,在面对动辄涉及国际制裁与贸易禁令的复杂地缘政治环境中,无疑放大了其经营的黑天鹅概率。
结语与观察指标涛涛车业的高速成长,精准复刻了中国大量外向型制造企业从“低价铺货”到“海外设厂”的进阶路径。它证明了在极致的供应链效率面前,关税壁垒可以被物流路线的重构所消解;但同时它也暴露出,缺乏核心技术溢价的企业,其利润上限始终被国际贸易规则的底线死死卡住。
对于资本市场与产业观察者而言,判断涛涛车业这一出海故事能否继续演算下去,应当重点跟踪以下三项硬指标:一是泰国新厂区产能利用率及当地获取的最终原产地税务豁免裁定结果;二是美国国会及监管部门针对LSEV低速车群体是否会推出全面禁入或强制安全认证的法案;三是季度报表中存货跌价准备的计提比例,这将是检验其虚假繁荣何时刺破的先行风向标。
用户在证星号发表的信息将由本网站记录保存,仅代表作者个人观点,与本网站立场无关,不构成投资建议,据此操作风险自担


 微信公众号
 证券之星APP
