
潮汐商业评论
一座跨江跨海的大桥,除了桥塔、主缆和桥面,索鞍、索夹等核心受力部件同样关系着桥梁的结构稳定与运行安全。深耕这一细分领域二十余年的德阳天元重工股份有限公司(以下简称“天元重工”),正向资本市场迈出重要一步。
招股书显示,天元重工本次公开发行股份初始发行数量4,280.00万股,若全额行使超额配售选择权,则发行总股数将扩大至4,922.00万股。本次发行战略配售发行数量为1,284.00万股,占超额配售选择权行使前本次发行数量的30.00%,占超额配售选择权全额行使后本次发行数量的26.09%。
目前,天元重工已经形成以索鞍、索夹等核心受力部件为核心,向桥梁钢结构以及安装、检测、维护等环节延伸的业务体系。从花江峡谷大桥、深中通道,到正在建设的张靖皋长江大桥、狮子洋大桥,一批世界级超级工程背后,都有天元重工的身影。整体来看,技术积累、重大工程经验以及充足的订单储备,为公司此次登陆北交所的重要支撑。
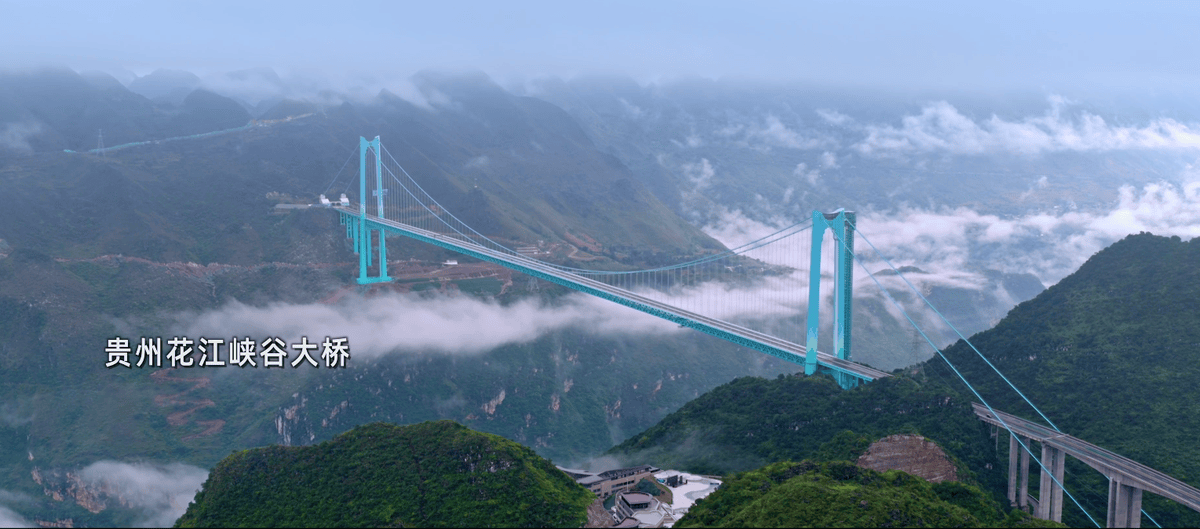
天元重工参建项目:贵州花江峡谷大桥
超级工程背后的“硬实力”
桥梁核心受力部件是一个对技术和经验要求都很高的行业。尤其对于大型、特大型悬索桥而言,随着桥梁跨度不断增加,受力结构越来越复杂,索鞍、索夹等产品在材料性能、加工精度、焊接工艺以及质量稳定性上的要求也随之提高。能否进入重大桥梁工程项目,本身就是对企业综合能力的一次检验。
天元重工是国内较早专门从事桥梁受力产品设计、研发、制造的企业之一。截至2025年末,公司已经参与300余座桥梁建设。根据招股书列示的中国最长前十名悬索桥项目,除西堠门大桥外,其余9座均采购了天元重工相关产品。
其中,正在建设的张靖皋长江大桥主跨达到2300米,天元重工为其南航道桥提供索鞍、索-夹等产品;主跨2180米的狮子洋大桥,则采购了公司的索鞍、索夹产品。公开披露材料显示,张靖皋长江大桥目前是在建世界最大跨度悬索桥,狮子洋大桥则是在建世界最大跨度双层公路悬索桥。
从已建成的项目来看,天元重工参与的花江峡谷大桥是目前世界第一高桥,深中通道伶仃洋大桥则是目前世界最大跨径全离岸海中钢箱梁悬索桥。此外,公司还参与了G3铜陵长江公铁大桥、五峰山长江大桥等一批具有代表性的重大工程。
长期参与大型工程,让天元重工积累了较为完整的技术体系。截至报告期末,天元重工共取得257项专利,其中发明专利47项。围绕桥梁核心受力部件,公司已形成20余项核心技术,包括悬索桥索夹毛坯铸造、调质索夹制造、索鞍整体摩擦板窄深空间焊接、分体组合摆轴式散索鞍等,其中8项获评“国际领先水平”,4项获评“国际先进水平”。
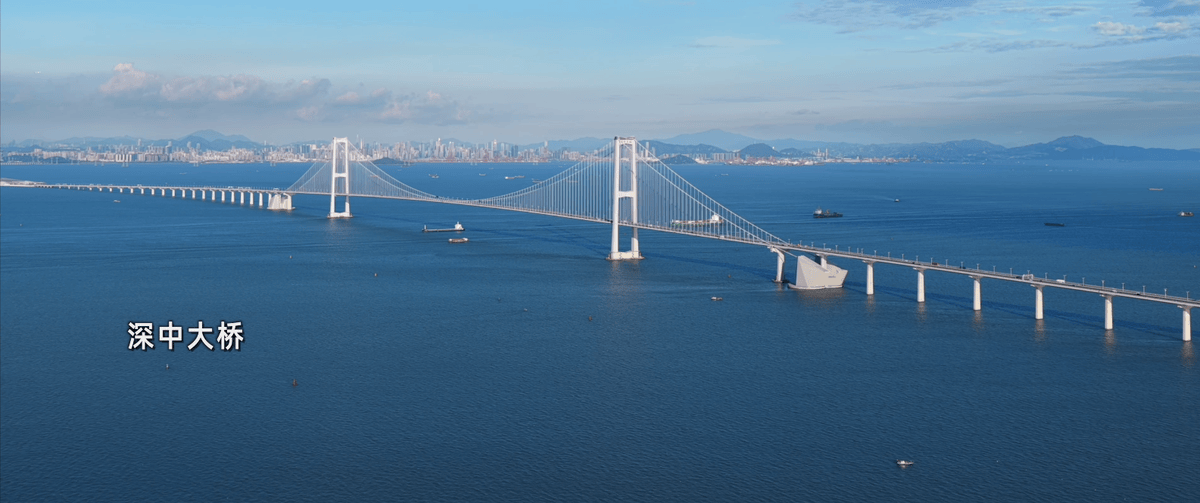
天元重工参建项目:深中通道-深中大桥
此外,天元重工还参与了交通运输行业标准《悬索桥索鞍索夹》JT/T 903-2024的起草及换版修订,填补了悬索桥索鞍索夹产品国内标准的空白;公司还参与编制焊接结构用铸钢件、大跨度公路悬索桥耐久性设计等7项国家、行业、地方及团体标准。
从核心部件走向整体解决方案服务
超级桥梁项目验证了天元重工的技术实力,而完整的产品和服务体系,则构成了公司的另一优势。
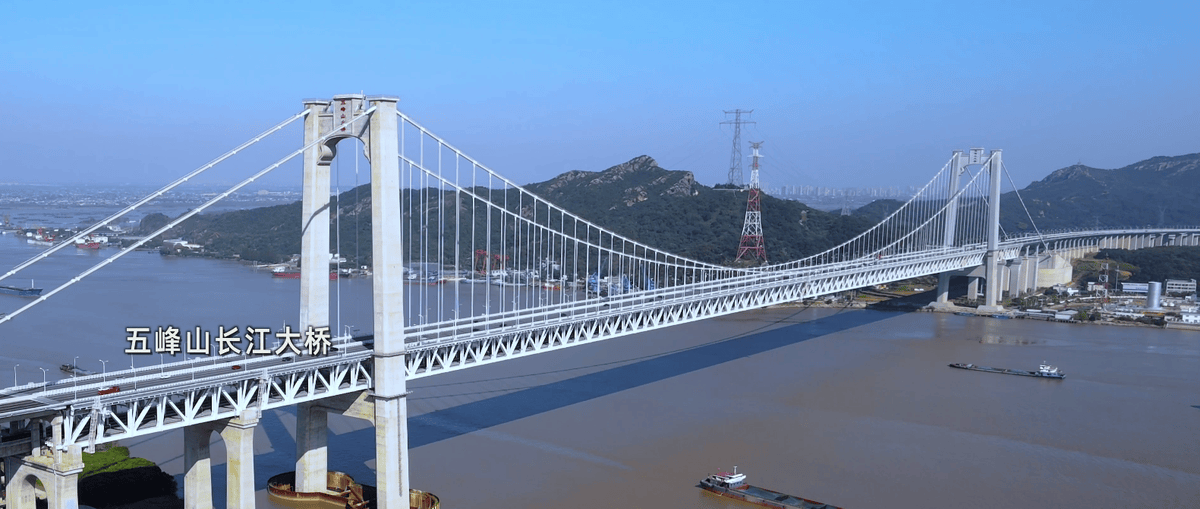
天元重工参建项目:五峰山长江大桥
招股书显示,目前,公司产品涵盖索鞍、索夹等核心受力部件和钢结构两大系列产品,并已拓展至产品安装、检测、工程改造与维护加固于一体的产品和服务体系。也就是说,公司既能提供单一产品,也能提供桥梁受力体系整体解决方案。
经过多年项目积累,天元重工也形成了相对稳定的客户群。目前,公司已与中国中铁、中国铁建、中国交建、蜀道集团,以及韩国三星集团、韩国CableTec等国内外企业建立合作关系。
桥梁受力部件已成为天元重工最主要的收入来源。2025年,该业务实现收入3.66亿元,占主营业务收入的59.31%;2023年至2025年毛利率分别为26.94%、29.85%和29.48%,整体保持稳定。
尽管近年来营业收入有所波动,公司净利润仍保持增长。2023年至2025年,天元重工营业收入分别为7.01亿元、6.13亿元和6.16亿元,同期净利润则由5486.65万元增至5834.08万元和6737.03万元,连续两年增长。
进入2026年,公司业绩进一步回升。上半年实现营业收入2.32亿元,同比增长21.91%;净利润2988.35万元,同比增长255.65%。其中,狮子洋大桥、张靖皋长江大桥等项目陆续交付,带动收入增长;同时,主索鞍、散索鞍等附加值和毛利率较高产品的收入贡献,也对利润增长形成支撑。
从“订单充足”到“产能释放”,成长空间正在打开
产能方面,2023年至2025年,公司桥梁核心受力部件产能利用率分别为132.65%、109.38%和115.55%。其中,2024年和2025年桥梁受力部件年产能均为1.3万吨,而实际产量分别达到1.42万吨和1.50万吨。
招股书显示,2024年和2025年公司桥梁受力部件产能已经达到瓶颈,产能限制在一定程度上影响了订单获取和产品交付,相关业务增长潜力尚未完全释放。与此同时,公司拥有充足的订单储备,外界也普遍看好公司的发展潜能。
此次IPO募集资金将重点用于扩充桥梁核心受力部件制造能力。招股书显示,天元重工计划募集资金约2.79亿元,其中2.59亿元将投入“桥梁核心受力部件数字化工厂”建设项目,旨在引入智能焊接、智能打磨等中高端自动化设备,并构建统一的智能制造数据平台,以彻底突破当前长期制约公司发展的产能瓶颈。
这一募投项目将有效缓解公司现有产能约束,提升生产效率和产品质量,同时推进数字化、智能化制造能力建设,进一步巩固公司在桥梁核心受力部件领域的竞争优势。
随着大跨径、超大跨径桥梁项目越来越多,单件产品的尺寸、重量和制造精度不断突破原有极限。公司在招股书中提到,当前部分超级工程对超大型核心部件的需求已经超过现有场地和设备承载能力,现有基地也难以继续通过简单设备升级实现产能跃升。未来,公司还计划布局桥梁全寿命受力体系以及隧道受力部件市场。
在夯实桥梁受力部件主业的同时,天元重工正将服务链条向桥梁安装、改造、加固运维及监测检测等全生命周期环节延伸,并逐步布局金属制品检测、轨道交通机车核心传动部件研发制造、检测及驱动系统销售等新业务,以更丰富的业务版图培育长期增长空间。
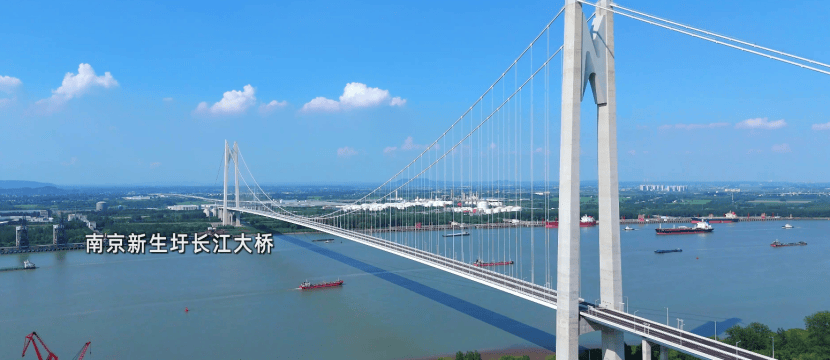
天元重工参建项目:南京新生圩长江大桥
天元重工董事长唐明在路演中表示,公司未来首先还是要“围绕核心业务做精做专”,在现有能力基础上持续推进创新,包括智能产品开发、数字化服务提升,为客户提供全生命周期的产品和服务。与此同时,公司还将提升极限制造、智能制造和数字化管理能力,并兼顾绿色制造,为长期可持续发展打好基础。
唐明表示,天元重工未来希望成为“一家专业化的、国际化的、不断创新的企业”,并在桥梁核心受力部件之外,逐步将智能装备、金属材料检测、精密加工制造等技术能力向更多场景延伸。
从行业来看,超级悬索桥正在向更大跨度发展。除了正在建设的2300米级张靖皋长江大桥和2180米级狮子洋大桥,苏通第二过江通道、南京景文路悬索桥等一批超大跨径项目也已进入前期阶段。
桥梁越向“大跨径、重荷载、复杂环境”发展,对核心受力部件制造企业的技术、质量和极限制造能力要求就越高。而长期参与世界级超级桥梁建设的天元重工,已经在技术、制造和项目经验上形成较深积累,随着行业门槛持续提升,这些优势也将进一步转化为公司的市场竞争力。
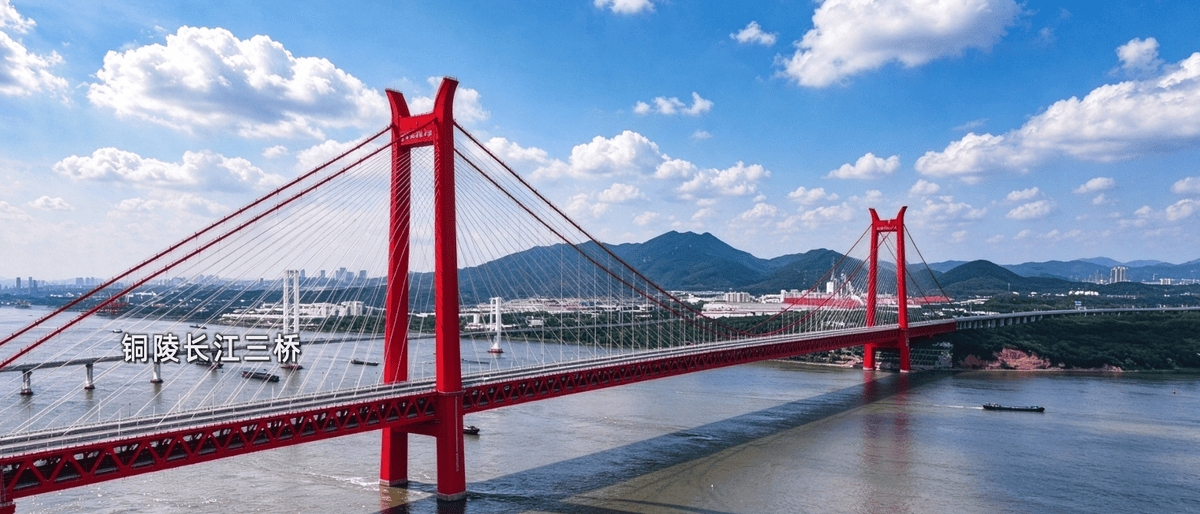
天元重工参建项目:铜陵长江三桥
随着发行上市推进,市场对天元重工上市后的股价表现及稳定机制也有所关注。在近期网上路演中,有投资者询问公司维持股价的相关举措。天元重工回复称,公司已制定稳定股价预案,如触发相关条件,将按照“控股股东及实际控制人增持—董事及高级管理人员增持—公司回购”的顺序启动相应措施。公司同时表示,将结合实际情况持续研究可行的市值稳定措施,并严格按照北交所相关规定、公司公开承诺及信息披露要求执行。
据悉,此次发行也获得了产业资本、地方国资及专业投资机构的参与。公开信息显示,天元重工引入的战略投资者包括四川蜀路畅股权投资合伙企业(有限合伙)、深圳第一创业创新资本管理有限公司、德阳经开区发展(控股)集团有限公司等。其中,四川蜀路畅实际控制人为蜀道集团,而天元重工与四川路桥长期保持合作,双方已参与西香高速泸沽湖大桥、宜宾岷江大桥、成南扩容等多个项目。此次四川路桥还作为产业协同方,与四川蜀路畅、天元重工签署三方战略合作协议。产业资本、地方国资和专业投资机构共同参与战略配售,也反映出相关机构对公司长期投资价值的认可。
此次登陆北交所,是天元重工从技术积累和项目优势迈向规模化增长的重要节点。未来,随着数字化工厂投产、核心受力部件产能进一步释放,公司现有的技术、客户和订单优势将加快转化为业绩增长动能。(谭欣迟)
用户在证星号发表的信息将由本网站记录保存,仅代表作者个人观点,与本网站立场无关,不构成投资建议,据此操作风险自担


 微信公众号
 证券之星APP
