

证星财经
证券之星 吴凡
10月19日晚间,ST新华锦(600735.SH)连发多条公告,披露前期会计差错更正及青岛证监局责令改正措施的整改进展。公司对2021年度至2024年三季度共12期财务报表进行了追溯调整,涉及货币资金、其他应收款、信用减值损失等科目,同时宣告整改措施已全部落实。这也为持续近四年的关联方非经营性资金占用及财报虚假记载事项画上了合规层面的句号。
然而对于试图摘掉ST帽子的ST新华锦而言,这场由内控失效引发的危机远未到终局,而横亘在摘帽之路上的最大不确定因素,指向失控子公司上海荔之,以及由此可能触发的2026年度审计“非标”连锁反应。
多期财报更正后风险仍未出清
ST新华锦的资金占用问题在审计层面的首次公开揭示,是在2025年4月,彼时中兴华会计师事务所(下称“中兴华”)对公司2024年度的内部控制有效性进行审计后,出具了带强调事项段的无保留意见的内部控制审计报告。强调事项段的核心内容指向“新华锦2024年度存在被控股股东的母公司新华锦集团通过关联方非经营性占用资金的情况。”
事实上,关联方非经营性资金占用的时间跨度要更广。青岛证监局于今年9月下发的《行政处罚决定书》显示,2021年11月至2025年8月,新华锦存在关联方非经营性资金占用,未及时披露且多期定期报告存在重大遗漏,2023年半年报等定期报告存在虚假记载。资金从上市公司及子公司经由中间方转至新华锦集团及其关联方,形成占用。
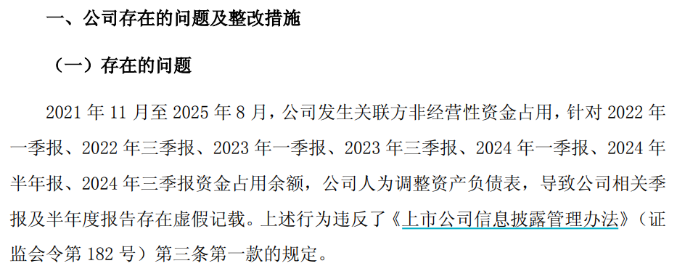
基于上述违法行为,上市公司及相关责任人合计被处以1780万元罚款,同时公司被责令对涉事7期财务报表进行更正。此次整改公告显示,公司已对相关会计期间财务数据进行核查,对货币资金、其他应收款等会计差错进行追溯调整,其中2024年第三季度末货币资金调减约2.39亿元,其他应收款调增约3.52亿元。公司称,追溯调整不会导致相关报告盈亏性质发生改变。
证券之星注意到,今年4月20日,这笔本金及利息合计约4.44亿元的资金终于被新华锦集团及其关联方予以归还,然而资金占用的清偿与财报的更正,只是风险出清的第一步。由于ST新华锦内部控制被认定存在重大缺陷,中兴华对公司2025年度财务报告内部控制出具了否定意见的《内部控制审计报告》。因此公司股票仍被实施其他风险警示。
根据监管规则,ST新华锦若要撤销其他风险警示、实现摘帽,必须满足2026年度财务报告内部控制被出具标准无保留审计意见的前提条件。若连续两个会计年度内控被出具否定意见,公司股票将被实施退市风险警示,后续仍未改善则可能触及终止上市。ST新华锦也在交易所互动平台中表示,公司2026年度内控审计意见类型将决定公司是否可以申请撤销其他风险警示。
失控风险仍在发酵
值得注意的是,ST新华锦未来能否撤销其他风险警示、实现“摘帽”,不仅取决于内控整改是否到位,更取决于上海荔之失控事项对2026年度内控审计意见的实际影响。
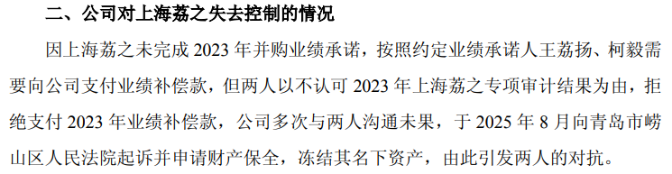
这场潜在风险的根源始于五年前的并购对赌。2021年ST新华锦收购上海荔之时,与原股东王荔扬、柯毅签订业绩承诺协议,约定2021-2023年对应业绩目标。根据ST新华锦2024年7月发布的公告,上海荔之未完成2022年和2023年的业绩承诺,此后补偿义务人向公司支付了2022年的业绩补偿款,而2023年合计约1597.97万元的补偿款尚未支付。
根据公告,最初王荔扬、柯毅以流动资金紧张为由,将业绩补偿款延期至2025年6月30日前支付,但公司后续公告显示,王荔扬、柯毅以不认可2023年审计结果为由拒绝支付。双方协商无果后,ST新华锦于2025年8月向法院提起诉讼并申请财产保全,冻结对方名下资产,对抗由此升级。
2026年6月,ST新华锦提名的董事通过临时董事会,免去王荔扬董事长及法定代表人职务、免去柯毅总经理职务,试图从治理层面夺回控制权。但公告显示,王、柯拒不配合工商变更,市场监管部门以股东之间存在重大纠纷为由不予办理。此后,上海荔之经营管理层拒绝向上市公司提供财务及经营资料,以存在未决争议为由拒不履行配合信息披露及财报编制的法定义务。至2026年8月,ST新华锦公告,公司已对上海荔之失去实质性控制,自2026年4月1日起不再将其纳入合并财务报表范围。
上海荔之今年一季度实现营收5837.17万元,占ST新华锦同期合并营收的16.38%,出表调整直接对公司当期业绩产生冲击,上半年ST新华锦营收同比下滑9.5%;更大的风险在于,失控事项对年度审计与内控评价的连锁风险正在显现。公司坦言,由于无法获取上海荔之完整财务资料,2026年度财务报告存在被出具非标准审计意见的风险;同时,子公司失控也将对2026年度内部控制评价报告及内控审计报告产生不利影响,直接冲击摘帽的核心条件。
截至今年8月,ST新华锦仍在通过司法途径推进上海荔之的工商变更与管理权交接,但纠纷尚未出现实质性转机。而失控认定本身是否完全符合企业会计准则要求,也存在不确定性,此事项可能导致定期报告披露存在不准确、不完整的风险。(本文首发证券之星,作者|吴凡)
用户在证星号发表的信息将由本网站记录保存,仅代表作者个人观点,与本网站立场无关,不构成投资建议,据此操作风险自担


 微信公众号
 证券之星APP
