
市值观察SZGC
文丨市新高
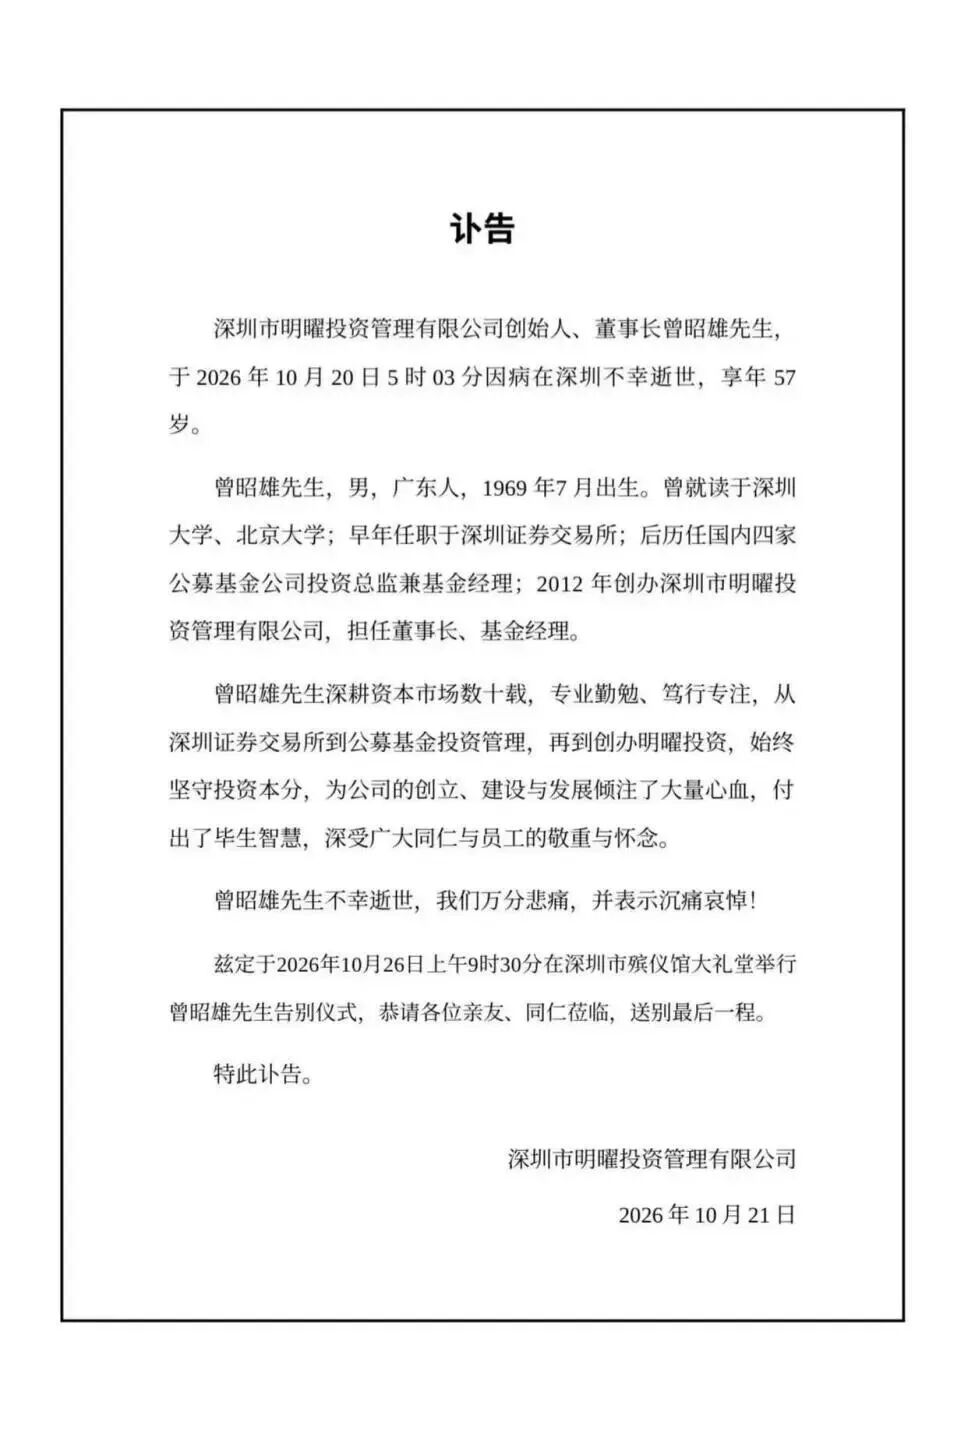
2026年10月20日,57岁的曾昭雄因病在深圳逝世。
这个名字,年轻的投资者或许已经有些陌生。但把时间拨回二十年前,他曾是中国基金行业最耀眼的明星之一。
公募基金冠军、私募长跑冠军、“公奔私”先行者……在中国资本市场摸爬滚打三十余年,曾昭雄身上有过太多光环。
他见证了中国股市的成长,也经历过资本市场最残酷的考验。
如今,属于他的投资故事,永远停在了57岁。
【一代冠军,突然谢幕】
2004年,中国股市一片愁云惨雾。
上证指数全年下跌15.4%,大量投资者深陷亏损泥潭。
但这一年,曾昭雄担任投资总监的湘财荷银基金公司,却交出了一份令人惊艳的成绩单。
旗下湘财合丰成长基金以17.06%的年度总回报率,夺得当年股票型开放式基金冠军。
彼时,中国公募基金行业尚在成长阶段,能够从众多基金经理中脱颖而出,绝非易事。
而这只是曾昭雄投资生涯中的一个高光时刻。
2007年,他在信达澳银任职期间管理的基金,成立仅9个月,收益率便超过83%。
转战私募后,曾昭雄的投资成绩依旧亮眼。
2013年,A股市场震荡起伏,明曜投资旗下产品取得超过40%的收益。
更重要的是,他并非只在某一年表现突出。
从公募到私募,曾昭雄多次凭借中长期投资业绩获得行业认可,先后获得金牛私募投资经理等荣誉,被业内称为“不老的私募冠军”。
巅峰时期,其管理的资金规模曾达到220亿元。
这些数字放在今天,未必足以让所有人惊叹。但如果考虑到当时中国基金行业的发展阶段,以及曾昭雄横跨公募、私募的职业经历,其分量便不难理解。
他属于中国最早一批靠专业投资能力建立个人声誉的基金经理。
曾昭雄的职业起点,是深圳证券交易所。
1992年,中国证券市场刚刚起步不久,他便进入深交所工作。后来辗转证券公司、海外资产管理机构,又先后在湘财荷银、景顺长城、招商基金、信达澳银等机构担任投资管理职务。
从交易所到证券公司,从公募基金到私募机构,曾昭雄几乎亲历了中国资本市场职业投资体系成长的全过程。
但比这些履历更值得讨论的,是他对投资的理解。
冠军可以由一轮行情造就,而一个投资人能够长期立足市场,靠的绝不只是运气。
【比眼光更重要的东西】
2012年7月31日,上证指数最低跌至2100.25点。此前,市场已经连续下跌数周,被寄予厚望的“钻石底”遭到击穿。
就在这时,曾昭雄遇到了一个棘手的问题。一位机构投资者准备大额赎回他管理的产品。
但就在两天前,他与团队经过反复研究,刚刚作出一个决定:逆势买入股票,而且不是小打小闹。
按照原定计划,除保留必要现金外,他们准备在2100点附近尽可能买入精选的股票。
客户急着撤钱,他却准备加仓。两种截然相反的判断,在市场最恐慌的时候撞到了一起。
曾昭雄后来专门写文章回忆了这段经历。他清楚,这个决定意味着接下来可能承受巨大的心理压力。
他最终执行了买入计划,此后A股继续下探,但12月份迎来了彻底的反弹。
虽然没有买在最低点,但在市场最悲观的时候,他已经开始寻找机会。
投资最难的地方,往往不是找到一家好公司,而是在市场与你的判断背道而驰时,仍然有勇气相信自己的研究。
但勇气并不等于盲目。曾昭雄敢于逆势买入,背后有一套形成多年的投资逻辑。
2013年,曾昭雄接受《每日经济新闻》采访时,谈到自己投资生涯中最成功的一只股票。
他给出的答案,是云南白药。
早在2004年,他管理的基金便已重仓云南白药。此后,这家公司长期出现在其管理产品的重仓股名单中。
为什么如此看好一家传统中药企业?
答案并不只是云南白药拥有知名品牌和独家配方。曾昭雄尤其欣赏公司的管理能力。云南白药没有停留在传统药品业务,而是逐步向日化等消费领域拓展,将原有品牌优势延伸到更广阔的市场。这让一家老牌药企拥有了持续成长的空间。
好公司不只是当下赚钱,更重要的是未来还有没有能力赚更多的钱。
这也是曾昭雄投资方法的核心。他曾提出一个非常具体的选股标准:如果看不到一家企业未来三年的发展前景,就不会轻易买入。
他尤其关注能够持续实现较高利润增长的公司。但选对企业,并不意味着可以不考虑价格。
2013年,云南白药曾因产品在香港被下架等消息遭遇股价波动。曾昭雄没有跟随市场恐慌,而是在股价跌至75元左右时加仓。同一年,当云南白药上涨至110元附近,他又选择减持。
理由同样简单,短期涨幅已经较大,而公司未来一年的经营可能进入调整阶段。
买入时看企业价值,卖出时同样看企业价值。长期投资,从来不等于永远不卖。
曾昭雄的投资组合中,还有金螳螂、涪陵榨菜、蓝色光标等不同领域的公司。从医药、消费到建筑装饰、传媒,看似跨度很大,背后却有相似的筛选标准:行业有成长空间,企业有竞争优势,管理层能够把生意越做越好。
他甚至给自己的投资范围划了一道线。
只需要找到10至15家有望持续高增长的公司,不必把所有热门股票都装进组合。
这是一种主动放弃。资本市场每天都有新的热点、新的概念,基金经理最容易犯的错误,就是试图抓住所有机会。但研究能力终究有限,持仓越分散,也未必意味着对风险的理解越充分。
投资做减法,本质上是承认人的认知存在边界。
当然,曾昭雄也并非每次判断都能得到市场奖励。
2012年逆势加仓的故事,不能简单理解为一次精准抄底。市场随后仍有波动,逆势买入也需要承担风险。
更何况,成长股投资有一个天然难题:当企业高速增长时,投资者容易高估这种增长能够持续多久。
行业环境、竞争格局、管理团队,只要其中一个因素发生变化,曾经的好公司就可能失去原有优势。这要求投资人既能长期坚持,也必须不断修正判断。
曾昭雄的职业经历,恰好展现了这种变化。从早期制造业、医药消费,到后来关注新经济企业,他始终在寻找中国经济发展过程中新的成长机会。
投资原则可以保持稳定,但投资对象必须随着时代变化。
这或许是理解曾昭雄投资生涯的一把钥匙。
他没有把成功简单寄托于某一只股票、某一个行业,而是试图建立一套能够反复使用的投资方法。
不过,投资成绩再出色,也不能解决职业投资人的所有问题。2009年,已经在公募行业成名的曾昭雄,作出了人生中又一次重要选择。
他决定离开公募,投身私募。
【一个冠军的选择与时代】
2009年,中国基金行业正在发生一场变化。
越来越多拥有明星光环的公募基金经理,开始离开原有机构,创办自己的投资公司。
这股浪潮,后来被称为“公奔私”。曾昭雄也是其中一员。
这一年,他进入私募行业,担任合赢投资的核心管理者。2012年,又创办了明曜投资。从管理基金到经营一家投资机构,看起来只是身份变化,实际却是两种截然不同的挑战。
在公募基金公司,基金经理背后有成熟的研究、销售、运营和风控体系。而创办私募,意味着不仅要为投资结果负责,还要考虑团队建设、客户信任和机构生存。尤其是在市场低迷时,优秀的投资理念未必能够阻止客户赎回。
2012年那场逆势加仓与大额赎回的冲突,正是这种压力的缩影。
一个人能够战胜市场,不代表他就能轻松经营一家投资机构。
事实上,中国早期“公奔私”的明星基金经理中,有人将个人能力转化成了机构的长期竞争力,也有人在市场起伏中逐渐淡出。
曾昭雄的选择,同样经历了现实考验。
明曜投资成立后的最初几年,曾交出过相当亮眼的成绩。2022年3月,公司成立十周年之际,明曜投资曾公开回顾自己的发展历程。
其中有一组数字,颇能说明问题。
公司成立前三年,复合年化收益率曾达到50%;但到了2020年底,成立以来的复合年化收益率已经降至接近20%。
从50%到20%,绝对数字仍然可观,却也揭示了投资行业的残酷。
短期创造惊人收益,与长期维持高收益,是完全不同的两回事。
随着管理规模变化、市场风格切换以及投资周期拉长,曾经有效的方法,也会不断面临新的考验。
明曜投资在十周年回顾中,没有回避自己的低谷。曾昭雄坦言,曾经耀眼,也曾经低迷,后来艰难走出低谷,逐渐回归平静。
这或许比一连串冠军头衔更能反映职业投资人的真实处境。市场不会因为一个人过去取得过多少成绩,就在未来给予特殊照顾。
曾经看对的行业可能衰落,曾经重仓的公司可能遭遇困境,过去积累的经验甚至可能成为新的束缚。
尤其是成长股投资。
当中国经济处于高速增长阶段,许多优秀企业可以凭借行业扩张、市场渗透率提升,实现连续多年的业绩增长。
但随着经济发展进入新的阶段,企业增长越来越需要依靠技术创新、产品竞争力和经营效率。
曾经依靠行业高速增长就脱颖而出的企业,如今必须凭借更强的竞争力,才能保持长期增长。
曾昭雄所经历的,也是中国职业投资人共同面对的变化。
这一代投资人,既享受过中国经济高速增长带来的机会,也经历了市场制度、产业结构和投资者需求的不断变化。他们的成功离不开时代机遇,但能够识别并抓住机会,本身就是投资能力的重要组成部分。
2014年,曾昭雄在一次公开演讲中,提出过一个很朴素的问题:如果手里有1000万元,你会在中国做什么生意?
这是他理解股票投资的方式。买股票,不是买一串不断跳动的数字,而是参与一家企业的经营与成长。
十多年后,资本市场早已发生巨大变化。投资热点从传统制造、消费互联网,延伸至新能源、人工智能等新兴产业,但投资最终仍要回到企业本身。
一家企业究竟在创造什么价值?它的竞争优势能够维持多久?当前价格是否值得付出?
这些问题,不会因为市场出现新的热门概念而失去意义。
2026年10月20日,曾昭雄离开了这个他为之投入大半生的市场。
资本市场还会诞生新的冠军,但曾昭雄这一代人的意义,不只是曾经取得过多么耀眼的成绩,更在于他们在中国资本市场发展的早期,用一次次真实的投资实践,探索如何认识企业、判断价值,并在市场的起伏中不断修正自己的方法。
那些成功与挫折,都是中国职业投资人逐渐走向成熟的珍贵经验。
江湖仍在,故人已远。
曾昭雄的故事已经落幕,但他留下的思考,仍值得后来者回味。
免责声明
本文涉及有关上市公司的内容,为作者依据上市公司根据其法定义务公开披露的信息(包括但不限于临时公告、定期报告和官方互动平台等)作出的个人分析与判断;文中的信息或意见不构成任何投资或其他商业建议,市值观察不对因采纳本文而产生的任何行动承担任何责任。
——END——
用户在证星号发表的信息将由本网站记录保存,仅代表作者个人观点,与本网站立场无关,不构成投资建议,据此操作风险自担


 微信公众号
 证券之星APP
