
BT财经
韩国存储双雄交出了2025年第三季度的业绩预告:预计两家巨头合计营业利润将突破184.4万亿韩元。其中三星电子单季盈利飙升至107.4万亿韩元,同比暴涨近8倍;SK海力士亦被机构预测达到77万亿韩元。这组惊人的数字标志着存储行业彻底翻越了两年前供过于求的冰河期,AI算力的狂飙突进正在以极高的确定性主导新一轮半导体涨价周期。
从寒冬到沸腾:暴利背后的双重引擎107.4万亿韩元是一个令人瞩目的量级。作为参照,2024年全球存储芯片还深陷供过于求的泥潭,价格一度击穿成本线,迫使厂商大规模减产止损。而如今,同样的生产线却能为企业吐出数倍于以往的利润。这种近乎逆转的繁荣,源于两大核心力量的共振。
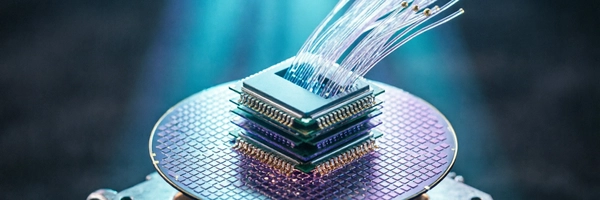
首先是AI基础设施建设的加速推进。大语言模型训练和推理需求的爆发,使得高端存储器——尤其是高带宽存储器(HBM)——成为各大科技巨头的必争之地。随着模型参数量的指数级增长,传统DRAM的物理扩展已触天花板,通过堆叠硅片来换取更大显存容量的HBM架构顺势崛起。每块先进AI芯片搭载的HBM数量从早期的三堆增加到四堆甚至更多,这种硬件升级不再是渐进式的修补,而是平台级的跃迁。HBM的核心价值在于它能在极短的时间内完成海量数据的读写操作,这对于需要频繁进行矩阵乘法的神经网络训练而言,几乎等同于给AI处理器装上了一条超宽高速公路。
其次则是传统存储产品价格体系的整体修复。在经历了漫长的去库存周期后,当DRAM和NAND Flash供给端被大幅削减,需求一旦回暖,价格反弹的力度便远超预期。正如行业公告中所言,“存储价格走高”并非单一产品的偶然现象,而是全线产品向好的系统性体现。值得注意的是,这种价格上涨并非简单的供需错配。由于过去两年行业整体亏损导致厂商不敢轻易扩产,如今的市场呈现出一种“低弹性供给”的特征——即便需求快速攀升,现有产能也无法迅速跟上。这就解释了为何利润率会在短期内呈现爆炸式扩张而非温和回升。许多二线厂商在上一轮危机中元气大伤,至今未能恢复正常的稼动率,这让头部企业的议价能力得到了前所未有的强化。
谁拿走了最多的蛋糕?在争夺AI红利的过程中,寡头间的格局已开始呈现微妙分化。
三星之所以能实现接近8倍的利润增幅,很大程度上得益于其早期的果断布局。自2022年起,三星便将大量资本开支投入到HBM产线的扩产中,抢占了包括英伟达在内的核心客户首发份额。这种“先发优势”使其在高端市场获得了更高的定价权和毛利率支撑。特别是在HBM3E这一代际产品的良率提升上,三星凭借庞大的产能基数和测试资源积累了显著的经验曲线效应。尽管早期曾出现过批次良率不达标的技术波折,但其快速纠偏的能力展现了顶级晶圆厂的工程韧性。目前三星已实现对多家头部AI芯片设计公司的批量供货,其HBM产品在全球市场份额正稳步抬升。
相比之下,SK海力士作为HBM工艺的资深玩家,近年来通过技术优化和良率提升加速追赶。FnGuide援引的行业调查表明,SK海力士本季营收预计也将逼近98.2万亿韩元大关。虽然三星在绝对利润额上占据上风,但SK海力士在传统HBM领域的工艺积淀依然深厚,其在某些特定规格产品上的性能表现甚至优于竞争对手。两家寡头之间的博弈,本质上是一场围绕先进制程工艺能力与量产效率的生死比拼。这场竞争的残酷性在于,任何一次技术迭代中的掉队都可能导致长期市场份额的不可逆流失。
值得警惕的是,当晶圆代工环节不断向高毛利的HBM倾斜时,传统标准存储芯片(如普通DRAM和NAND)的供给能力不可避免地受到挤压。制造一颗HBM的成本远高于标准DRAM,因为复杂的封装工艺需要消耗更多的晶圆资源和测试时间。这种结构性挤出效应正在悄然改变底层市场的供需平衡,为整体价格中枢的上移提供了物理基础。但这种转移并非没有代价——过度集中的产能配置一旦遭遇需求波动,调整起来将更加困难。如果AI应用生态的增长出现阶段性停滞,那些为了配合HBM扩张而缩减的标准线产能,可能反而会成为新的负担。
未来半年的关键变量尽管当下的成绩单极其耀眼,但科技行业的周期性轮回从未缺席。判断这波上涨行情能走多远,需密切观察三个层面的动态演变。
第一是产能置换带来的边际风险。如果下游终端市场对提价后的存储产品消化不及预期,或者云服务商调整了采购节奏,价格的传导链条可能会出现松动。毕竟,高昂的HBM产能投资能否顺利转化为持续的现金流,完全取决于下游科技巨头的实际买单意愿。特别是考虑到部分初创型AI企业在融资环境收紧下可能面临预算缩减,这部分需求的不确定性正在上升。与此同时,大型科技公司之间关于AI基础设施的建设竞赛也在趋于理性,一些企业开始重新审视投入产出比,这可能在接下来两到三个季度对订单增速形成压制。
第二是竞争烈度的潜在升级。除了三星和SK海力士,美光等竞争对手也在加速扩产,试图在这一轮浪潮中分得一杯羹。同时,中国大陆存储大厂长江存储在NAND领域、长鑫存储在DRAM领域的不断崛起,也会在长周期内平抑全球价格体系的波动。当技术门槛不再遥不可及,现有的超额利润或许会面临新一轮的市场稀释。特别是在DRAM这个标准化程度较高的领域,任何新增产能的释放都可能成为打破现状的变量。更值得关注的是,中国存储产业的产能爬坡不仅关乎市场份额之争,更涉及国家半导体战略的纵深推进。如果大陆厂商能够在高端制程上取得实质性突破,全球存储产业的价值分配格局将面临重塑。
第三是云侧商业化的真实进度。目前的AI基建狂热主要由头部互联网厂商推动,但如果这些巨额开支不能在接下来数个季度的云服务收入中得到有效变现,上游订单增速放缓将是不可逆的趋势。对于投资者而言,与其被动猜测行业拐点,不如建立一套可追踪的观察框架。重点关注三大指标:各季度财报中HBM占总收入的比重变化轨迹,这是衡量高端转型成功与否的最直接凭证;晶圆制造设备及材料供应商如KLA和AMAT的订单流水,它们往往能比终端产品提前数月反映产业景气度;以及国内存储产业的政策响应与技术突破节点。这些先行信号,往往是比当期财报更敏锐的产业温度计。只有持续监测这些深层变量,才能在喧嚣的财报季之外看清下一个周期的真实轮廓。
用户在证星号发表的信息将由本网站记录保存,仅代表作者个人观点,与本网站立场无关,不构成投资建议,据此操作风险自担


 微信公众号
 证券之星APP
