
市值观察SZGC
文丨泰罗
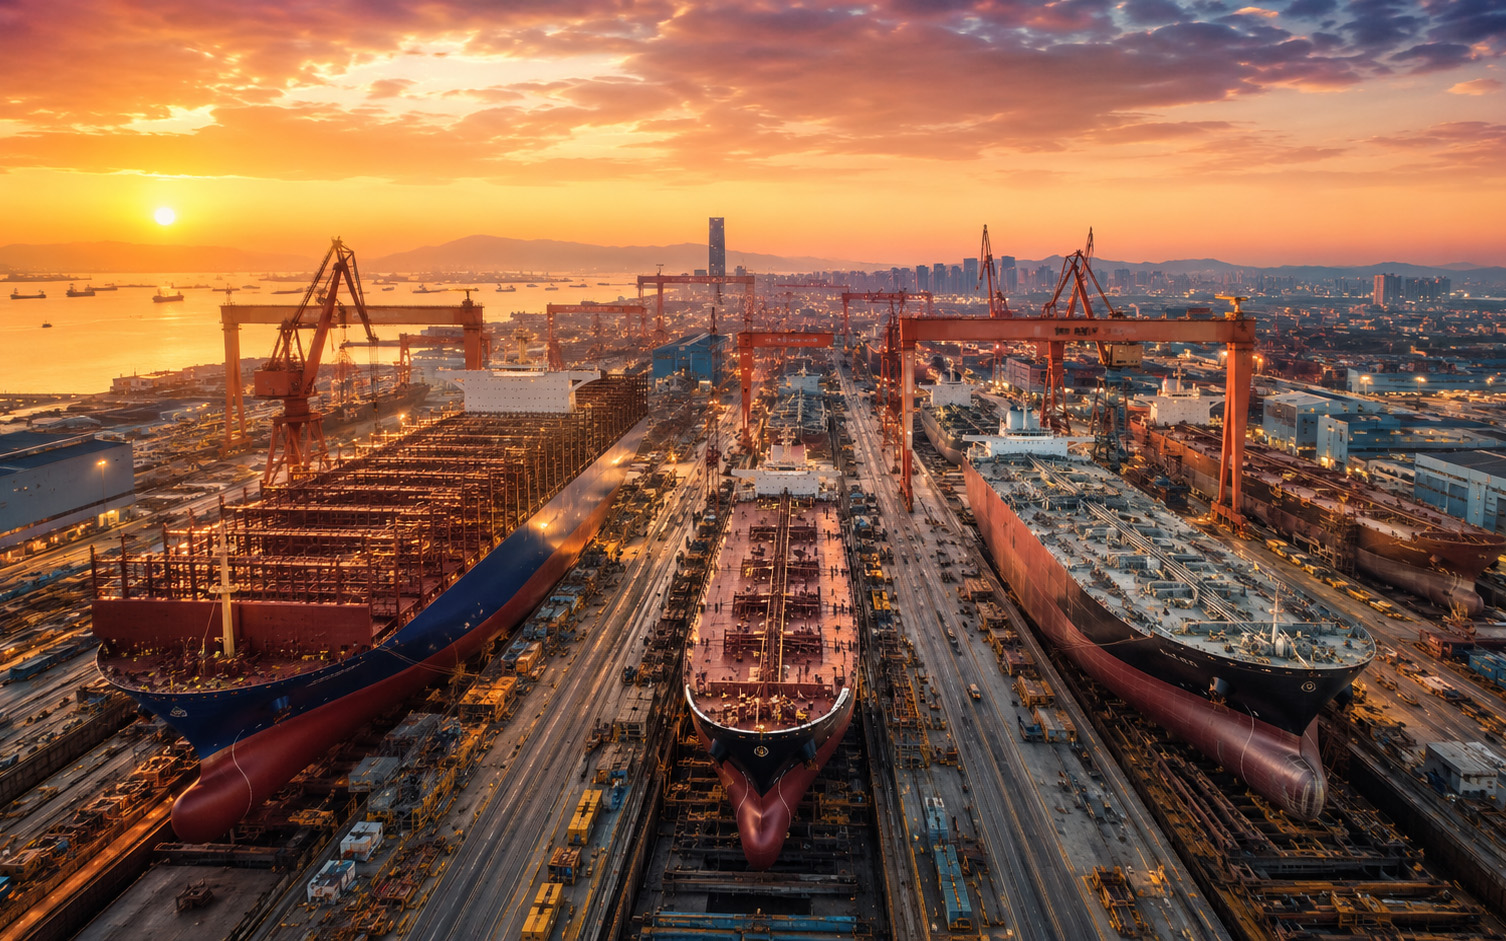
全球造船订单,正在高度向中国集中。
工信部最新数据显示,2026年前三季度,中国新接船舶订单1.75亿载重吨,同比增长163.2%,占全球总量的81.8%;造船完工量占全球63.6%,手持订单占比也达到72.4%。需要说明的是,这里的81.8%按载重吨统计,并不是订单金额。
换句话说,现在全球每新增10吨船舶订单,超过8吨落在中国船厂。
但中国造船这一轮变化,不只是订单变多了。
今年一季度,全球18种主要船型中,中国有15种新接订单量位居全球第一;超大型原油船、汽车运输船、散货船和万箱级以上集装箱船的国际市场份额均超过90%,绿色船舶新接订单份额达到80.2%。
过去中国造船最突出的优势是产能、效率和供应链。
现在,越来越多高价值船型也开始在中国批量建造。
今年4月,全球首艘10800车汽车运输船在广州交付;首艘18万立方米LNG运输船已经交付;国内船厂还在批量承接LNG、甲醇等双燃料船舶,一些骨干船企的订单甚至已经排到了2030年。
船厂已经忙起来了,接下来受益的就不只是造船厂本身。
一艘大型商船,并不是焊好船体就结束了。主发动机、推进系统、发电系统、电气设备、自动化控制、环保设备……大量价值其实藏在“船里面”。
这一点已经开始反映到产业链公司的业绩里。
2026年上半年,中国动力实现营收308.42亿元,同比增长11.54%;归母净利润13.12亿元,同比增长42.74%。其中柴油机业务收入167.56亿元,已经是公司最大的收入来源。
更直接的是订单和交付。
上半年,中国动力船用低速柴油机交付马力同比增长33%,新接订单马力增长43%;公司船海产业整体新签订单同比增长43%。目前,其船用低速机和远洋船用中速机国内市场份额均位居第一。
这说明,中国造船的订单优势已经开始往配套环节传导。
而绿色船舶正在进一步抬高这一环节的技术含量。
传统柴油机时代,一艘船的动力系统相对成熟;到了LNG、甲醇、氨等多种燃料并行的阶段,发动机、燃料供给、储存和控制系统都要重新设计。
今年,中国动力已经交付国内首台商用氨燃料主机,同时继续布局LNG、甲醇、LPG、乙烷等多种燃料发动机。
这也是这一轮造船景气和过去不太一样的地方。
船变得更贵,也更复杂。船厂接下一个绿色船舶订单,背后会同时拉动发动机、燃料系统、电气设备、节能装备以及智能控制等一整套供应链。
中国船舶今年上半年承接民品及海工订单1193.86亿元,同比增长93.06%;同期船舶配套、机电装备及其他业务也新接近120亿元合同。
所以,81.8%的全球新船订单只是第一层。
过去中国造船解决的是“能不能造”和“能不能大规模造”。
现在,从大型LNG船、汽车运输船到绿色双燃料船,中国船厂拿到的高价值订单越来越多,产业链的问题也随之变成:发动机、动力系统和更多核心设备,能不能跟着船厂一起做大。
如果这一步继续往前,中国造船这一轮拿到的,就不只会是全球更多的船舶订单。一艘船里能够留在中国制造体系中的价值,也会越来越多。$中国船舶(SH600150)$$中国动力(SH600482)$$中船防务(SH600685)$
免责声明
本文涉及有关上市公司的内容,为作者依据上市公司根据其法定义务公开披露的信息(包括但不限于临时公告、定期报告和官方互动平台等)作出的个人分析与判断;文中的信息或意见不构成任何投资或其他商业建议,市值观察不对因采纳本文而产生的任何行动承担任何责任。
——END——
用户在证星号发表的信息将由本网站记录保存,仅代表作者个人观点,与本网站立场无关,不构成投资建议,据此操作风险自担


 微信公众号
 证券之星APP
