

WEMONEY研究室
出品|WEMONEY研究室
宏观数据稳中有进,微观体感寒意犹存。11月3日,中国普惠金融研究院(CAFI)发布《穿透"温差":2025年小微企业金融健康》报告。报告基于对2766家全域小微企业和213家出海小微企业的调研,报告的核心判断是:小微企业金融健康整体下滑,"增收不增利"普遍存在;普惠信贷不缺总量,缺的是与真实需求结构的匹配;而作为影响金融健康的关键变量,应收账款拖欠仍在"边清边欠"。
一、一份"体检单":均值58.5分,八成企业挤进中间段
报告从"日常财务管理、风险防范管理、资本筹措管理"三个维度构建金融健康指数,以IRT模型测算得分。2025年全域小微企业金融健康均值为58.5分,低于2024年的60.1分。
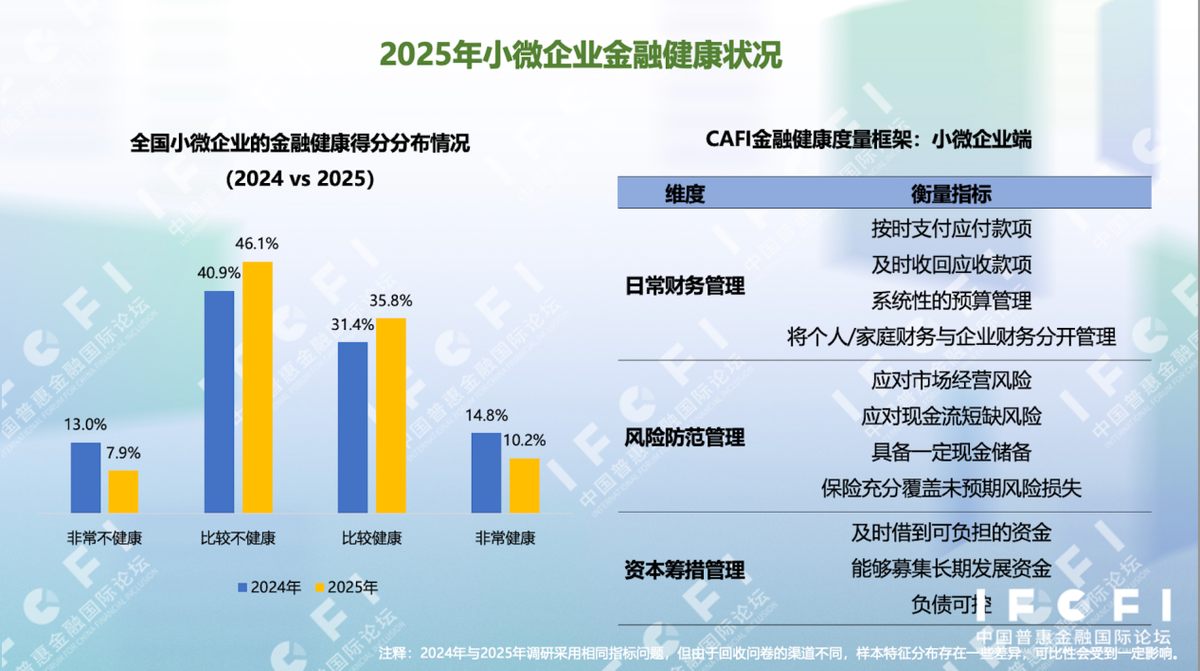
分布变化比均值更值得注意:非常不健康(1—40分)与非常健康(80—100分)两端占比同时下降,中间段(40—80分)升至82%。企业向中间分数段"收敛",整体水平却在下移,头部健康企业减少尤其值得警惕——全样本中80分以上仅占10.2%。子维度上,除应收账款回收有所改善外,其余各项均不同程度下滑,保险保障不足与应收账款拖欠仍是排在前列的短板。
分数背后是利润表。受访前三个月,主营业务收入同比减少的企业近四成,营业利润减少的扩大到近五成,而成本增加的企业近四成——收入弱、成本硬,利润被两头挤压。经营困难来源中,"市场竞争激烈"居首(批发业63.9%),"生产经营成本压力大"在制造业(51.5%)、零售业(45.5%)尤为突出;"增收不增利"样本中,反映融资困难的比例过半,远高于全样本。行业分化同样明显:交通运输、农林牧渔、批发、制造业高于均值,租赁和商务服务业、建筑业最低——两者都对应资金占用周期长、回款压力大的特征。
更关键的是"负向反馈"。金融健康最低组(1—40分)中,75.7%现金流同比变差,84.4%缺乏应对现金流断裂风险的准备,77.5%现金储备不足三个月,78.0%反映短期融资困难。融资渠道随之"下沉":民间借贷、企业主个人拆借的使用比例显著高于其他组别。成本差距直观——2025年受访小微企业银行贷款综合成本加权平均8.1%,民间借贷15.8%;而按金融健康得分从"非常不健康"到"非常健康",银行贷款成本从10.4%降至6.7%。
越脆弱,越需要钱;越需要钱,越难借到、越借越贵。报告认为,金融健康不只是经营状况的"晴雨表",也是风险识别与政策瞄准的有效工具。
二、"大额易得、小额难求":10万元以下满足率24.1%
供给端的数字并不难看:2025年末普惠小微贷款余额36.6万亿元,同比增长11.1%,全年增加3.6万亿元;12月新发放贷款加权平均利率降至3.1%左右。但增速在回落——2020年末曾达30.3%。银行普遍反映"贷款放不出去",另一边大量小微企业抱怨"贷不到款"。报告将这一矛盾指向结构性错配:不是总量不足,而是供给结构与需求结构不匹配。
需求是典型的长尾分布:53.6%的企业融资需求在300万元以内,67.5%在500万元以内,超过八成在1000万元以内。而满足率与需求规模显著正相关——10万元以下仅24.1%,50万元以下仅33%,1000万元以下区间平均51.6%。所有向银行寻求融资的小微企业,平均满足率仅54.3%,近一半缺口未能解决。
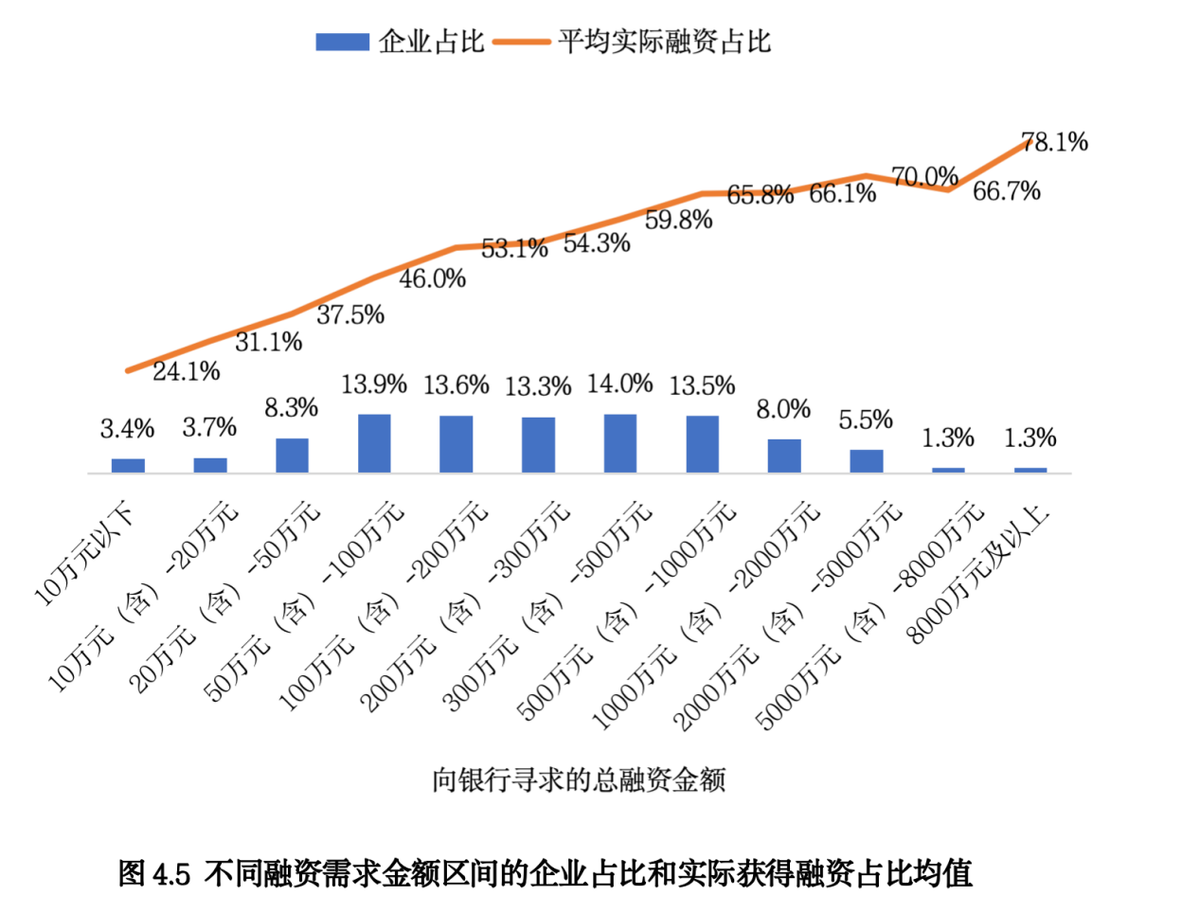
银行条件的改善同样"按规模分层"。以1000万元为界,小额组实际获批额度下降的比例(20.8%)接近大额组(12.2%)的两倍;综合成本下降的比例(33.8%)显著低于大额组(43.3%);能获得3种及以上银行服务的比例(24.0%)也低于大额组(34.4%)。
为什么小额需求更难过关?报告给出几重原因:需求300万元以下的企业中68.2%处于初创期或成长期(大额组46.6%),经营与财务韧性更弱,21.3%的融资目的是"偿还到期债务";仅47.9%雇佣专职财务会计(大额组73.5%);被拒原因更集中在自身资质——"缺乏有效抵押/担保物"占18.5%(大额组15.4%),"企业财务状况不达标"等比例也更高。
一组数据值得政策制定者注意:在融资需求1000万元以下、贷款未获批的企业中,38.6%金融健康良好(60分以上),15.7%达到优秀(80—100分)。这批"健康但被拒"的企业有扩张意愿,却因缺少抵押物或用途偏"软信息"(如市场拓展、研发创新)被挡在门外。报告同时指出,贷款逾期最主要的原因是现金流管理失控(34.7%),而非经营不善。
银行的客群格局印证了"分层错位":国有大行在全部融资区间使用比例均超48%,并从10万元以下的58.6%升至8000万元以上的80.8%;互联网银行在300万元以下区间平均47.3%,需求超500万元后骤降至30%,呈"小额进、大额退";农商行在2000万—5000万元区间达65.2%;股份制/城商行在5000万元以上接近60%。大型银行普惠小微贷款余额占比已从2019年的27.9%升至2025年的45.6%。
政策已在纠偏。2026年5月金融监管总局《关于做好2026年小微企业金融服务工作的通知》未再提及"普惠型小微企业贷款增速不低于各项贷款增速",转向"稳投放、优结构、提质量、可持续";2026年4月的相关通知首次在普惠金融领域明确反对"价格战"等"内卷式"竞争,提出"错位竞争、分工协作"。
三、两笔"账":27万亿应收账款"边清边欠",出海服务仍未跟上
第一笔账在应收账款。政策力度不小:2025年1—9月,全国法院系统结案政府机关、事业单位拖欠中小企业账款案件9166件,执行到位311.42亿元;修订后的《保障中小企业款项支付条例》明确大型企业应自交付之日起60日内支付,一汽、东风、比亚迪等主流车企已将供应商账期统一至60天内。
微观层面确有改善:47.6%的小微企业表示能按时回收应收账款,高于2024年的40.5%;80%的企业回收期在6个月以内。但宏观数据仍在攀升——2025年末规模以上工业企业应收账款27.43万亿元,比上年末增长4.7%;平均回收期67.9天,增加3.6天。把时间拉长看,平均账期已从2015年的35天增至2025年的68天,十年接近翻番。"边清边欠"尚未根本扭转。
拖欠的结构也在变化。2024年调研中,42.8%的企业反映未按时收回的账款主要来自大型民营企业,38.8%来自国企/央企;2025年,50.3%的企业将拖欠来源指向中小微企业客户,远超国企/央企(23.5%)、大型民企(20.9%)与机关事业单位(12.5%)。"民企欠民企"成为最主要的拖欠模式,意味着资金链压力正沿产业链蔓延。分行业看,建筑业、软件和信息技术服务业的第一大拖欠来源仍是国企或央企,其中建筑业"双高"企业(回收期超6个月且应收规模超营收)占比达11.64%,远高于其他行业。
单一清欠并不足以治本。面临拖欠的小微企业往往同时缺乏现金储备、融资渠道、应对预案与预算管理——预算管理能力与应对资金链断裂风险之间的相关系数达0.58。风险还会外溢:财务隔离不彻底的企业主,个人及家庭财务被企业经营拖累;而现金流风险应对计划越完备,研发投入比例越高,从"非常不符合"组的26.8%升至"非常符合"组的50.5%。
第二笔账在出海。213家出海小微企业样本的金融健康明显更优:60分以上占比85.5%,80分以上40.9%,而全域企业仅10.2%;超半数企业2025年融资需求增加,净增加比例超过20个百分点。但服务没能同步跟上:金融需求第一梯队是跨境支付/收款(69%),痛点在时效与成本;第二梯队是汇率避险(28.2%)与境内跨境供应链融资(22.1%),前者"信息不对称+操作门槛高",后者七成企业同时面临额度不足与成本偏高。非金融需求更强烈——政策合规与法律支持居首(63.4%),60.7%的企业认为最大痛点是"服务成本高";海外市场拓展(46.5%)中68.7%反映获客成本高。
围绕这些发现,报告提出三方面建议:将小微企业金融健康指数纳入普惠金融监测评估,对"健康但被拒"群体以政策性担保、贴息、风险补偿重点支持,对持续恶化的"僵尸企业"引导市场化退出;以法治化手段强化清欠执法落地,推动产业链"链式清欠"与同步结算;引导银行业错位竞争、分层定价,并为出海企业构建境内外一体化的服务闭环。
报告也标注了数据边界:两轮调研回收渠道不同,样本特征分布存在差异,比较结论需谨慎;出海样本仅213家,可能存在"幸存者偏差";金融健康并非万能,仍需与行业前景、技术水平、企业家能力等信息结合使用。
穿透"温差",关键或许不在再加多少总量,而在让金融资源认得清谁"值得支持"。
用户在证星号发表的信息将由本网站记录保存,仅代表作者个人观点,与本网站立场无关,不构成投资建议,据此操作风险自担


 微信公众号
 证券之星APP
