

港股研究社
机器人产业的资本叙事正在变得更加务实,如今尽管模型能力、运动视频和产品发布依然能吸引关注,但市场已经开始把更多目光移向收入结构、量产能力、客户黏性与现金流。
本次本末动力港交所上市聆讯,让市场看到了行业内的一家特殊公司:依靠消费机器人直驱动力模组跑出收入规模,在细分市场取得领先位置,同时把具身关节模组和轮足机器人放进下一阶段产品版图。
不过本末动力问题也随之清晰:成熟业务能够提供多少基本盘,更高价值量的产品何时形成规模收入,以及一家具备核心部件能力的公司,能否顺着机器人产业升级扩大自身价值边界。对本末动力的判断,需要同时看见61.1%的细分市场份额,也要看见该数据背后的市场宽度、客户结构和产品迁移能力。
两年增长超15倍,本末动力先拿到了量产入场券
9月17日,本末动力通过港交所上市聆讯,并刊发聆讯后资料集。从整体的财务表现看,本末动力已经走过早期技术验证阶段,进入订单快速放量期。
数据显示,2023年至2025年,公司收入由1754万元增至7980万元,再增至2.82亿元,复合年增长率达到300.8%;2026年上半年收入为2.00亿元,同比增长39.7%。同期毛利率由2023年的13.5%提高至2025年的21.5%,2026年上半年维持在20.7%。
本末动力收入增长与毛利率改善同时发生,可见其规模扩张没有完全依赖降价换量。
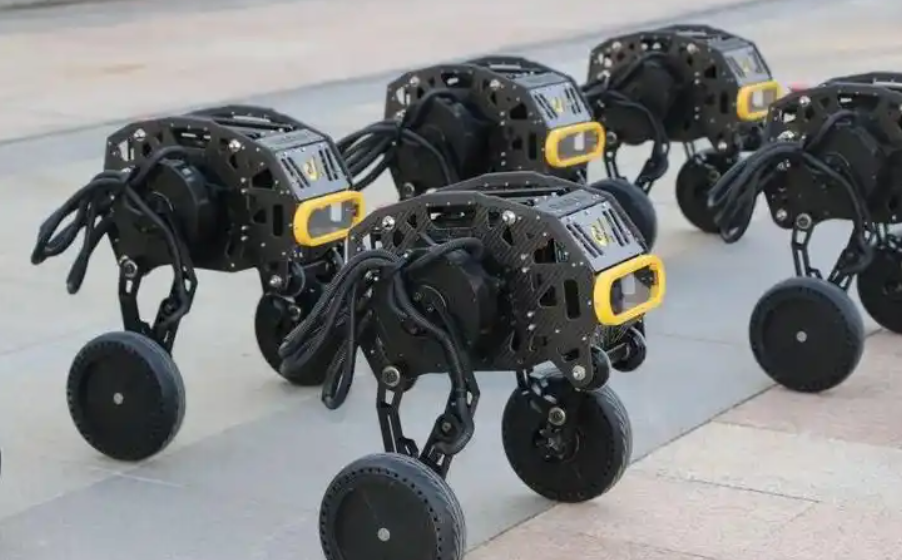
公司以直驱技术为核心,产品覆盖机器人直驱动力模组、具身关节模组以及轮足机器人。消费机器人是本末动力的收入的主要来源。
2025年,公司机器人动力模组收入达到2.74亿元,占总收入的97.4%,其中面向消费场景的直驱动力模组贡献2.48亿元,占总收入的88.0%。扫地机器人、割草机器人等产品出货增长,推动公司动力模组销量由2023年的18.6万套增至2025年的851万套;2026年上半年出货量进一步达到577万套。
动力模组产能利用率也由2025年的54.1%提高至2026年上半年的70.7%,可见新增订单正在消化前期扩充的产能。
消费机器人领域,终端厂商对成本、可靠性、交付速度和一致性的要求都很高。机器人零部件公司最难跨过的一道坎,是持续交付数百万套产品。同时基于供应商一旦进入客户量产体系,后续合作通常会伴随共同开发、参数调整和供应链磨合,替换成本也会明显高于采购单价所呈现的数字。
本末动力的61.1%市占率正是在这一量产能力上建立起来的。根据招股书援引的弗若斯特沙利文数据,按2025年收入计算,公司在中国消费机器人直驱动力模组市场排名第一;公司拥有的规模制造经验、客户协同能力和供应链控制能力,也构成其进入具身智能零部件市场的现实基础。
资本市场容易高估实验室里的领先,却也经常低估量产本身的门槛。如今本末动力已经证明直驱技术能够从工程方案变成大规模收入,其获得的这张入场券的价值,可能比单一机器人产品的热度更持久。
61.1%只是起点,产品结构决定增长的高度
细分市场第一当然是优势,但第一名所在的市场有多大,才能真正决定这份优势最终能够转化为多少收入。
招股书显示,本末动力在中国消费机器人直驱动力模组市场的份额为61.1%,放到整个中国消费机器人动力模组市场,公司份额为2.4%,排名第八。这些看似矛盾的数据背后原因并不复杂,直驱路线目前仍是动力模组中的细分技术方案,传统传动结构依然占据更大规模。
这也让本末动力的成长路径变得很明确。消费机器人直驱模组负责扩大出货规模,工业和商业场景负责提高产品复杂度,具身关节模组承担更高价值量,轮足机器人则帮助公司积累整机设计、运动控制和场景数据能力。
几项业务之间存在技术复用,直驱电机、驱动控制、传感器和结构设计能够从模组延伸至关节,再进入整机系统。
数据显示,2025年,公司具身关节模组收入为680万元,占总收入2.4%;机器人整机收入为731万元,占比2.6%。2026年上半年,机器人收入增至1107万元,占比提高至5.5%,但具身关节模组收入只有331万元,占比1.7%。
当前产品结构仍处于迁移早期。成熟模组业务已经形成规模,新产品仍需用订单证明商业化速度。
单位价值量的差异更能解释这场产品升级。2025年,消费机器人直驱动力模组平均售价约29元,具身关节模组平均售价约554元,机器人整机平均售价约3.04万元。2026年上半年,三类产品平均售价分别约为29元、257元和4.81万元。
关节模组平均售价出现波动,反映了不同客户、规格和订单结构带来的产品组合变化,也说明高价值产品尚未形成稳定的大批量交付。
毛利率同样展示了产品结构升级的潜力。2025年,直驱动力模组毛利率为20.0%,具身关节模组为35.6%,机器人为64.3%;2026年上半年分别为18.4%、29.2%和56.5%。
尽管目前整机业务规模仍小,但毛利率容易受定制项目和产品组合影响,暂时不能简单外推,但方向已经足够清楚:产品价值量和系统集成程度提高,有机会带来更大的收入空间与利润弹性。
因此,本末动力的中期看点并不局限于消费机器人继续放量。更重要的观察指标,是具身关节模组能否进入更多头部客户,工业和商业机器人收入能否连续增长,整机研发能否反过来提升核心部件能力。
如果以上环节逐步兑现,公司收入来源会从低单价、大批量产品向更高价值量产品延伸,资本市场对本末动力的理解也会随之拓宽。
客户集中与现金消耗,考验增长的含金量
高速增长解决了规模问题,下一阶段要解决收入质量。
2025年,本末动力前五大客户贡献收入2.41亿元,占总收入的85.7%,第一大客户占42.8%;2026年上半年,前五大客户占比为81.3%,第一大客户占比升至53.6%。
大客户集中在机器人零部件行业并不少见,头部终端厂商能够带来稳定订单,也会与供应商形成较深的联合开发关系。不过,当单一客户贡献过半收入,会带来更高的风险,客户采购节奏、终端销量和议价策略都可能直接影响公司业绩。
对此,本末动力需要完成两件事:一方面继续绑定头部客户,通过技术迭代提高单一客户的产品渗透率;另一方面扩大工业机器人、商业机器人和具身智能客户数量,降低收入对少数消费机器人厂商的依赖。
客户多元化或许不会立刻带来爆发式增长,却能提高订单能见度和经营稳定性,同时也是核心部件公司获得更高定价的重要条件。
剔除股份支付和可赎回负债账面价值变动等项目后,公司2025年经调整净亏损为4325万元,较2024年的6159万元有所收窄;2026年上半年经调整净亏损为2750万元,高于上年同期的1962万元。同期研发支出达到5359万元,占收入26.8%,主要投向直驱技术、具身关节模组和机器人产品。公司的盈利能力仍处于投入期。
现金流方面,2026年上半年,公司经营活动现金净流出6479万元,主要受应收账款和存货增加影响;截至6月底,公司现金及现金等价物为2.94亿元。高速增长阶段增加备货和账期很常见,但收入增速、回款速度与库存周转必须保持匹配,后续市场会盯得很紧。
对本末动力而言,上市带来的价值不仅是补充资金,也包括提升头部客户信任度、强化人才吸引力和支持长期研发。机器人核心部件的竞争周期远长于消费电子单品,公司需要持续投入,同时避免研发扩张跑在商业订单前面。订单、毛利率、客户结构和经营现金流,最终会共同决定增长质量。
接下来的判断标准会更严格。61.1%的市场份额证明公司在一条技术路线上跑到了前面,但该份额不会自动覆盖更大的机器人市场。公司还需要把消费机器人积累的制造、交付和客户协同能力,迁移到具身关节、工业场景和更高价值量的机器人产品中。
如果这条迁移路径兑现,本末动力的定位会从消费机器人供应链中的优势厂商,逐步扩展为覆盖核心部件与整机能力的机器人技术平台。
未来的空间,会由新产品订单继续写下去!
用户在证星号发表的信息将由本网站记录保存,仅代表作者个人观点,与本网站立场无关,不构成投资建议,据此操作风险自担


 微信公众号
 证券之星APP
