

港股研究社
哈啰Robotaxi用一年多时间完成了一次颇有冲击力的资本跃迁。2026年9月15日,哈啰旗下Robotaxi业务上海造父智能科技有限公司宣布完成约1亿美元融资,由上海国投先导基金领投,闵金投、创世伙伴创投跟投,投后估值接近30亿美元。
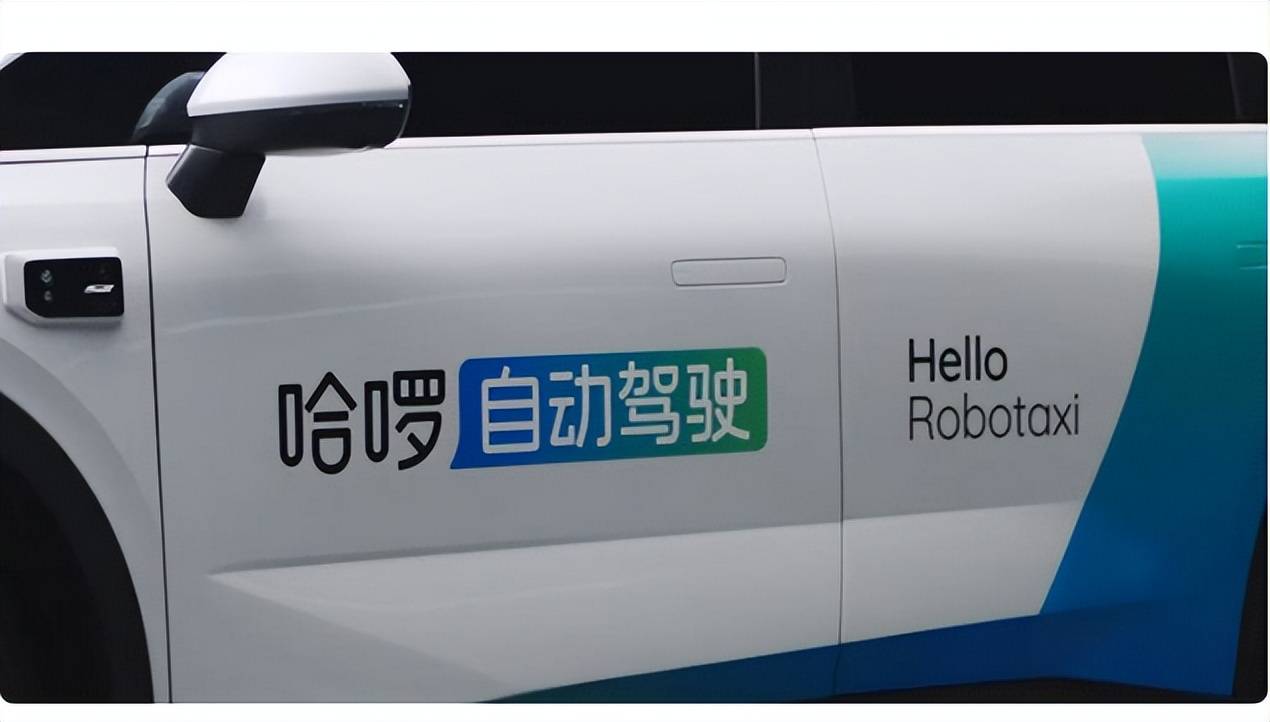
钱会投向技术团队、算力基础设施和数据供应链,公司的万卡集群已经就位,首款量产L4车型HR1下线超过百台,广州、常州已取得测试资质,深圳、长沙、武汉、香港等城市也在推进。把这些动作连起来看,资本给出的判断很直接:Robotaxi正在离开小车队测试和园区演示,进入按城市组织车辆、算力、数据与服务网络的新阶段。
算法仍然重要,但决定商业化速度的,已经是整套系统能否稳定运转。哈啰的优势来自出行运营与产业协同,压力也同样清楚:30亿美元估值先于收入和利润证明到来,接下来每一座城市的车辆利用率、运营成本与安全表现,都会成为估值兑现的一部分。
30亿美元买下的,是一张Robotaxi入场券
这笔融资最容易被忽略的细节,是哈啰进入Robotaxi的时间并不长。
2025年6月23日,哈啰、蚂蚁集团与宁德时代共同发起成立上海造父智能科技有限公司,三方首期出资超过30亿元,业务指向L4自动驾驶研发、安全应用和商业化落地。此后一年多,哈啰完成车型量产、测试准入、研发团队搭建和新一轮融资,推进节奏明显快于传统自动驾驶创业公司的早期阶段。
速度背后有一套很现实的资源拼图。哈啰提供出行平台、用户入口和城市运营经验,蚂蚁集团能够补充金融科技、云与数字基础设施,宁德时代则处在动力电池、补能体系和车辆全生命周期成本的上游。Robotaxi商业化牵涉整车、算法、算力、能源、保险、调度、客服和城市关系,单纯依靠一支算法团队,已经很难把链条跑通。
资本也在按这套逻辑重新给Robotaxi定价。此次领投方上海国投先导基金具有明显的产业资本属性,资金进入意味着哈啰获得的不只是现金,也包括上海本地的产业资源和城市落地协同。对需要牌照、道路测试和高密度运营的业务来说,地方产业资本的价值往往体现在项目推进效率上。
接近30亿美元的投后估值,则相当于资本提前购买了哈啰规模化落地的可能性。哈啰Robotaxi目前没有公开披露收入、毛利率、现金消耗或单城盈亏数据,外界也无法据此建立成熟的盈利模型。因此,这一估值暂时不能用利润倍数解释,更接近对技术能力、产业股东、运营网络和城市扩张速度的综合定价。
说白了,钱已经到位,接下来要看的不是PPT还能画多大,而是百台车能不能变成千台车,测试牌照能不能转成持续订单,车队规模能不能沉淀为真实收入。
Robotaxi开始拼重资产,哈啰选择用系统能力追赶
哈啰Robotaxi披露,首款量产L4车型HR1由公司与东风启辰联合开发,2026年7月量产下线,目前下线规模已经超过百台;技术团队超过500人,万卡算力平台已经投入使用,每日回流数据达到十几万条clips。
这几组数据指向同一个变化:Robotaxi的门槛正在快速抬高。
早期自动驾驶公司可以靠几辆改装车、一个封闭测试区和一支明星算法团队完成融资。端到端模型进入自动驾驶研发后,竞争开始延伸到算力规模、数据质量和迭代频率。车辆每天产生的数据需要采集、筛选、标注、训练、仿真和重新部署,任何环节的效率偏低,都会拖慢模型升级。万卡集群看起来很有想象力,背后却对应持续的设备折旧、电力、云资源与研发支出。
因此,1亿美元融资更像一笔面向商业化的资本开支。哈啰披露,本轮资金主要投向团队人力、算力基础设施迭代和数据供应链建设。按照公司规划,2026年至2027年将集中深耕十余座城市,并在三至五个国家推进相关业务。
“深耕”两个字很重要。Robotaxi并不适合在大量城市各投几辆车做展示,因为车队密度过低,乘客等待时间会拉长,调度效率和车辆利用率也很难提高。只有在相对完整的运营区域内形成足够密度,平台才有机会摊薄远程接管、运维、充电、清洁、保险和客服成本。哈啰提出“有效投放”,本质上是在追求单城经营模型,而不是追求地图上的城市数量。
哈啰已有的出行基础设施可以缩短这段学习曲线。公司官网显示,哈啰现有业务覆盖超过600座城市,其技术系统长期承担大规模设备管理与用户调度。共享两轮车的运营经验不能直接复制到无人出租车,但城市供需预测、车辆调度、用户服务和线下运维具有相通之处。很多自动驾驶公司擅长让车“自己开”,哈啰更熟悉如何让一批车在城市里持续接单、补能和周转,这也是其最有辨识度的基本面。
问题也出在这里。共享出行强调覆盖率与周转效率,Robotaxi首先接受安全和监管约束。模型更新速度再快,也要通过长期道路测试建立可靠性;车辆投放越激进,运营系统承担的尾部风险越高。哈啰需要在扩张速度、安全冗余和现金消耗之间找到平衡,这个平衡很难依靠融资新闻证明,只能靠持续运营数据兑现。
估值可以提前,商业闭环不能长期缺席
哈啰Robotaxi面前已经有一批跑得很快的对手。2026年第二季度,小马智行收入达到3620万美元,同比增长68.8%,其中Robotaxi收入首次贡献约三分之一,同比增幅达到691.2%;公司计划在年底前把Robotaxi车队扩大至3500辆。文远知行截至2026年7月拥有超过1800辆Robotaxi,二季度海外收入同比增长164%,公司提出年底将Robotaxi规模提高至2600辆。
这组同行数据给哈啰划出了一条清晰的验证线:车队规模需要转化为付费订单,海外项目需要形成收入,技术投入最终要改善单车经济性。哈啰目前完成的是资本、车型和组织能力的集中搭建,距离稳定的商业闭环仍有几道硬题,包括无安全员订单比例、每车日均订单、每公里运营成本、远程接管频率和单城现金流。公司尚未公开这些指标,后续披露质量将直接影响外界对30亿美元估值的判断。
哈啰能够讲出的资本叙事也比单一自动驾驶公司更宽。Robotaxi可以接入哈啰原有出行入口,与两轮车、网约车、租车和本地生活形成多层次运力组合;宁德时代参与后,电池、补能和资产管理也有机会纳入成本体系;如果端到端模型、量产车型和车队运营形成数据闭环,哈啰会逐步拥有一套可复制的城市无人出行方案。
这条路的想象空间很大,账也必须越算越细。投资者下一阶段关注的重点,不会继续停留在“有没有车”和“进了多少城市”,而会转向车辆能否高频接单、运营成本能否下降、安全能力能否经受规模考验。
我对这笔融资的判断偏正面。Robotaxi正在从技术竞赛走向基础设施竞赛,哈啰拥有平台、产业股东和城市运营经验,确实拿到了一张质量不错的入场券。30亿美元估值也给公司抬高了兑现门槛:后发者可以靠资本追上车队规模,却很难靠资本跳过安全验证和单城盈利。
Robotaxi最后比拼的,可能不是谁最早让汽车取消方向盘,而是谁最早把无人车开成一门能长期赚钱的生意。
用户在证星号发表的信息将由本网站记录保存,仅代表作者个人观点,与本网站立场无关,不构成投资建议,据此操作风险自担


 微信公众号
 证券之星APP
