

港股研究社
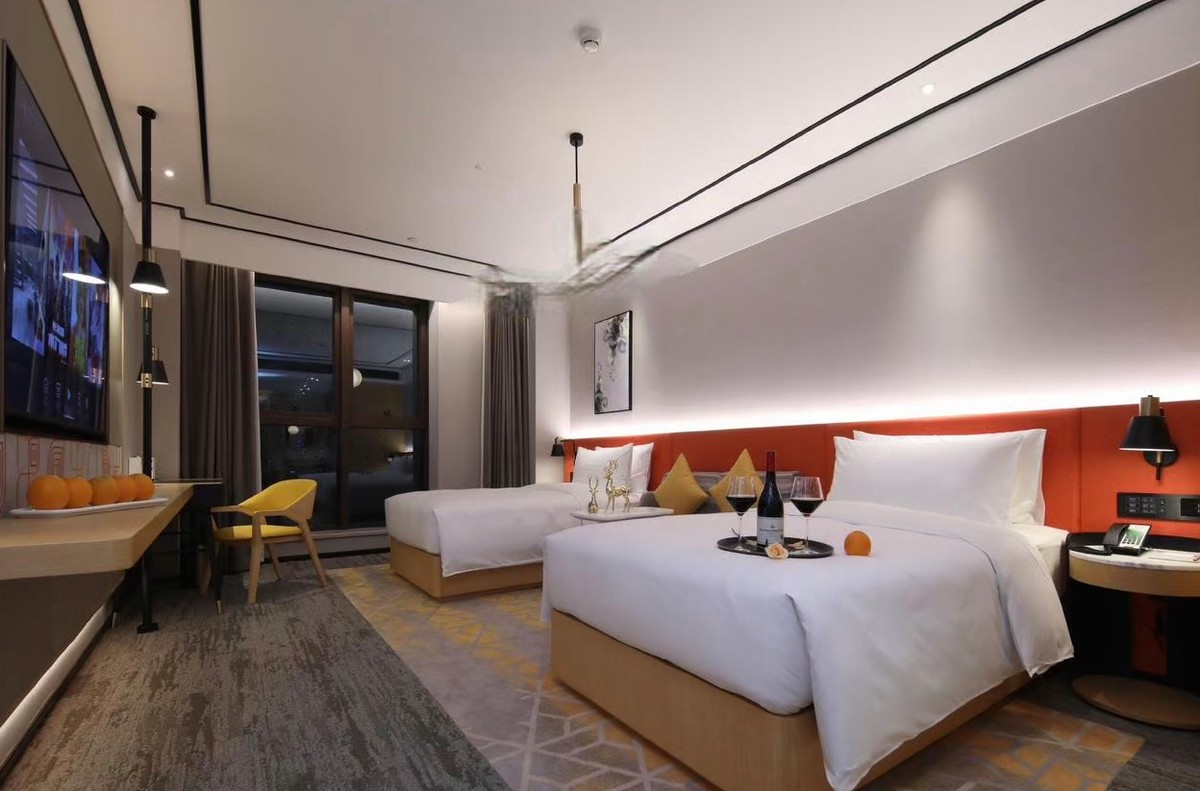
国庆出去旅游,在酒店房间里折腾了半个小时。
对着遥控器研究了所有能按的键,最后放弃,躺回床上用手机把剧追完了。还是移动互联网好,更懂用户。
反思了一会儿自己是不是退化了,最后觉得该反思的是电视厂商!
一台挂在墙上、屏幕更大、音响更好的设备,在二十分钟时间浪费后,输给了一块六英寸的小屏。
有意思的是,厂商这边嘴上喊着智能化、产品升级,实际上赚钱越来越依靠出海做替代。
根据TCL电子2026年中报,上半年收入637.6亿港元,同比增长16.4%,大尺寸显示业务国际市场收入达254.42亿港元,同比增长29.6%,其中,欧洲市场、北美市场、新兴市场(亚太、拉美及中东非等)收入同比分别增长17.2%、26.3%、37.3%。
创维集团实现营业收入380.35亿元,同比增长4.9%,智能家电业务是集团最大的收入来源,中国大陆市场营业额和海外市场营业额同比分别增长2.80%和21.40%。
厂商忙着出海,国内用户开机越来越少。
奥维云网(AVC)推总数据显示,2026年上半年,国内彩电零售规模为515亿元,同比减少8.2%,零售量约1249万台,同比下降9.2%,创下近四年同期销量低点。根据勾正科技白皮书,智能电视日均开机率只有52.5%。
但事实上,国内并没有放弃电视这个重要的内容消费场景。根据广电总局披露,“双治理”三年,开机广告全面取消,开机时长从最多118秒压到35秒以内,全国20万家酒店、1100万间客房完成了“便捷看电视”改造。
这些解决的全是“能看”的问题,没有一个解决“想看”的问题。
电视智能化做了十几年,为什么越智能越难用?AI时代,谁能让人重新打开电视?
电视输给手机,输在不懂用户
美国3.3亿人,一年卖出近5000万台电视;中国14亿人,只卖3800万台。
有人把锅甩给内容。但直播、剧集、体育,电视上都有,版权早不是问题。
也有人甩给政策,但政策这三年做的恰恰是减法。根据广电总局披露,开机广告全面取消,收费包压减超50%,超2亿用户实现一个遥控器看电视。能扫的障碍,扫得差不多了。
障碍扫完了,人还是没回来。不是中国人不看大屏,手机赢电视,操作成本之下,底层是账户体系。
你的偏好、观看进度、收藏、支付,全绑在账户里,打开任何一个视频App,它都认识你,接着上次的地方放。而电视是家庭里一台“无主的设备”:爸妈看戏曲,孩子看动画,轮到你打开追剧,每一次使用都从冷启动开始,个性化设置并不像视频APP一样智能。
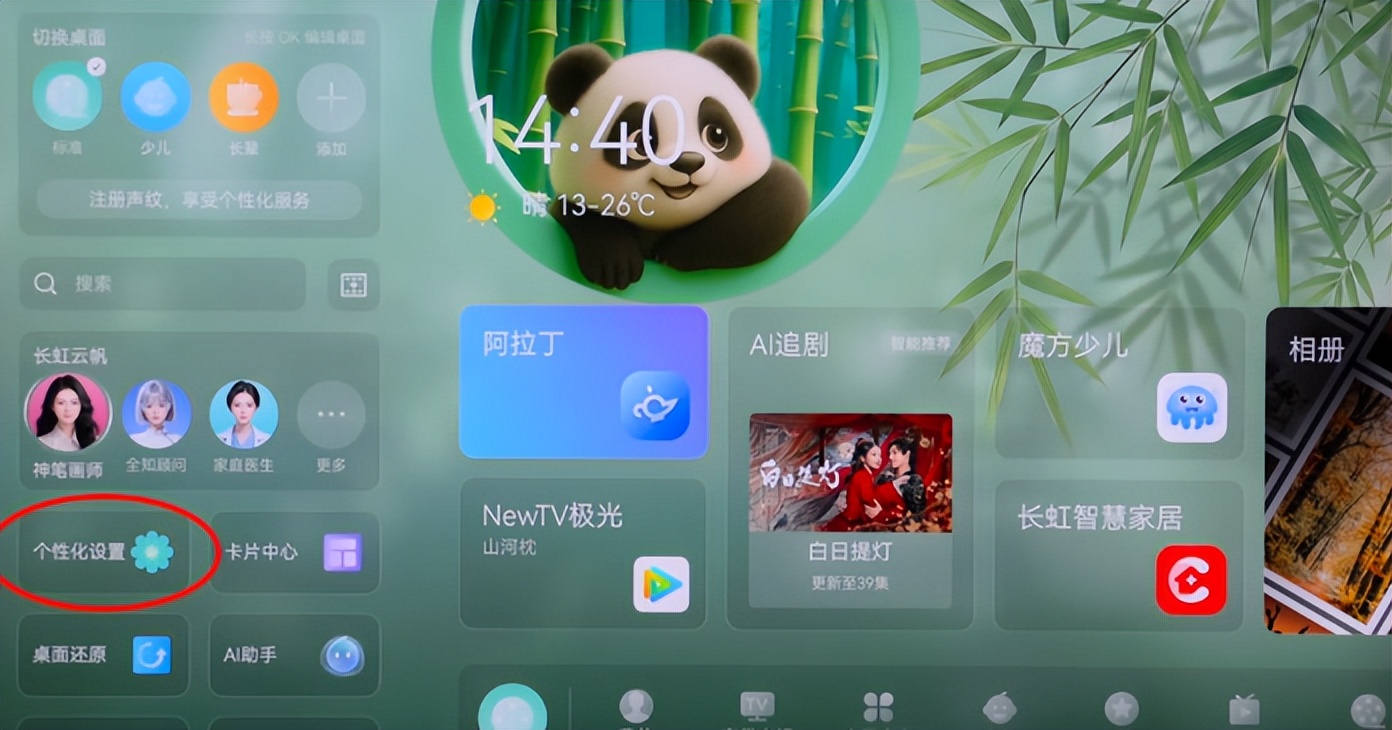
其实厂商自己也意识到这一点,并寄希望于AI。
2025年12月的TCL全球技术创新大会上,李东生披露,2025年TCL推进AI落地创造的综合效益已超10亿元;TCL科技COO王成把大会主题定为“AI for Real”:AI的终极意义,在于场景的落地与价值的创造。
换个角度读,等于承认了一件事:过去十几年的电视智能化,相当多的功能既没有落到场景,也没有创造价值。
语音遥控、内容推荐、投屏协议一样不缺,唯独没人解决最根上的问题:让这块屏幕认识坐在它面前的人。
酒店场景把这个缺陷放大了。
家里的电视好歹混个脸熟,酒店电视面对的永远是陌生人。账户不能留、偏好没积累、交互零耐心。连最该即开即用的场景都要折腾半小时,说明产品逻辑从一开始就错了。
内容时代,电视的价值是频道;智能时代,电视的价值本该是交互。但直到今天,这块屏幕仍然是公共的、匿名的、不认人的。
市场期待AI能带来更多改变,谷歌和几家中国厂商对此展开了一系列探索,但哪些答案是冲着真实痛点去的,还有待考证。
AI能给大屏什么价值增量?
谷歌和TCL率先对AI时代的交互体验做出新的尝试。
去年9月,TCL在北美发布旗舰机型QM9K,成为全球第一台搭载谷歌Gemini的Google TV。
根据谷歌在CES 2026披露的信息,Gemini电视的功能清单包括自然语言找片,问一句“最近大家都在聊的医疗剧是什么”直接出结果;双人偏好融合推荐,把两个人的口味合成一份片单等。此外,TCL给电视装了一颗毫米波存在感应器,能感知人走近、自动亮屏。
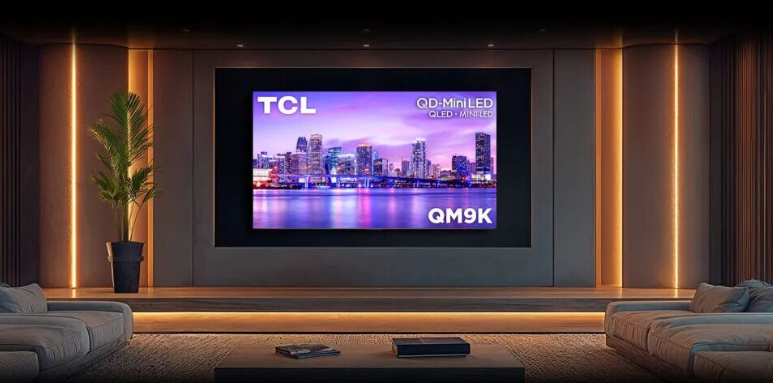
电视第一次开始“感知”坐在它面前的人,而不只是等待遥控器发号施令。
对于这些新功能,判断标准只有一个:使用频次。
相比过去AI功能,发布会效果拉满,但一个家庭一年用几回要打个问号,这次语音调设置、双人片单,冲着的是高频痛点。
再往底层看,谷歌这套功能真正的指向是账户。
双人推荐的前提是它分别认识两个人,AI对电视的第一性价值,不是功能变多,是把公共屏幕变成认人的屏幕。这是手机十年前完成,电视一直欠缺的改造。
智能手机已经证明了一件事:智能硬件真正的利润早就不在卖产品,而在开机之后。
然而,对于AI电视的价值前景,有一个绕不开的问题:到目前为止,AI只贡献了单品溢价,还没贡献行业增量。
根据市场机构数据,即便AI电视渗透率快速提升,2025年全球电视出货量仍同比微降0.1%。
那么,这些AI交互能力,能否成为厂商盈利点,从而催生更可持续的创新?
TCL作为业内首家接入Gemini的企业,海外市场由TCL Channel承接内容运营。根据TCL电子年报,这块业务累计用户已突破4570万。2025年TCL电子互联网业务收入31.09亿港元,毛利率56.4%,而显示业务毛利率只有16%上下。
除了TCL,其他厂商的类似探索也佐证了AI产品软件盈利的可能性。
根据创维方面披露,酷开系统累计接入设备超2亿台,日均交互超70亿次,南方新媒体的IPTV、东方有线的AI机顶盒,用的都是酷开的方案。酷开负责人在公开场合表示:今年的课题是日活,明年的课题是付费率。
显然,AI订阅有望成为硬件和广告分成之外的第三条收入曲线。不仅如此,AI电视在未来生态中的意义,以及存量改造的潜力,都被低估了。
一方面,生态级玩家如小米一直在谈“人车家”全生态的家庭入口。
电视端小爱同学已接入大模型,根据小米的规划,集团要用两到三年把澎湃OS重构成AI OS,让手机、汽车、家电共享同一套账户与智能体。把几亿MIUI账户全场景打通,很可能创造更多用户开机的理由。
另一方面,也有玩家盯上了存量市场的智能化机会。
比如,华曦达绕开整机,用AI电视盒切运营商市场,把老电视升级成智能体入口。
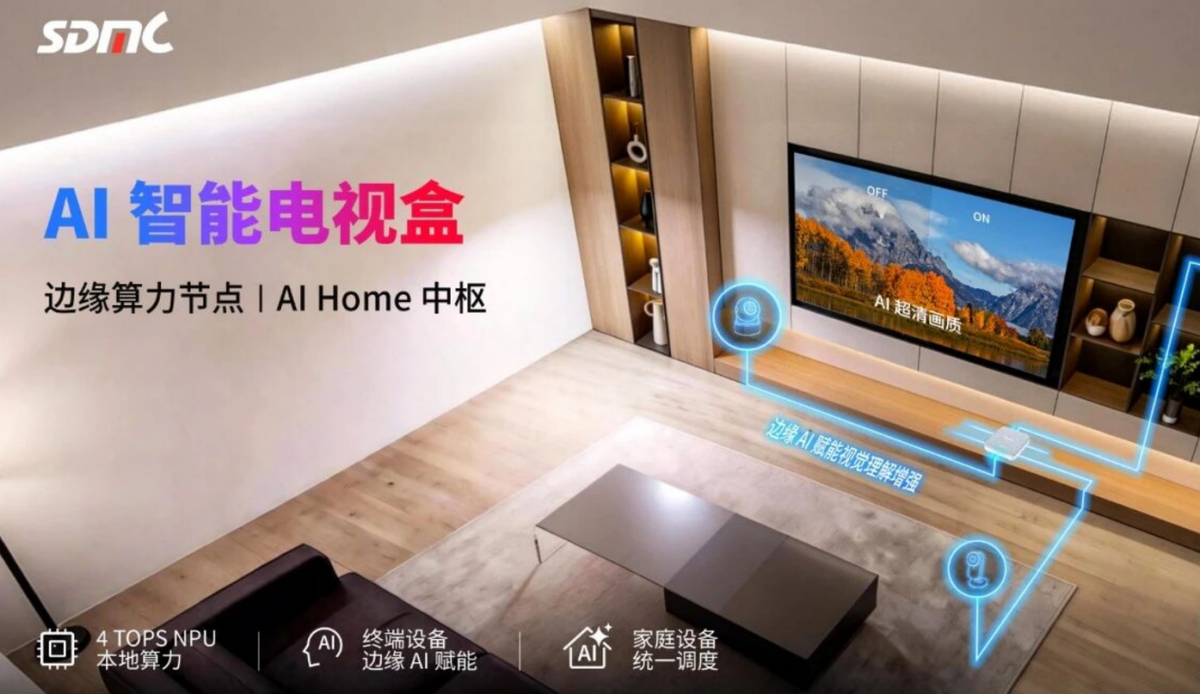
软件化、轻量化、更具用户思维的解决方案,很可能解锁更多场景可能。
下一家颠覆电视的公司,可能诞生在酒店客房
电视的下一次交互革命,大概率不会从客厅开始。
客厅是被四方利益链锁死的市场。广电管内容、运营商管通道、平台管分发、厂商管硬件,任何一方改动交互,都要过其他三方的账。
克里斯坦森在《创新者的窘境》里讲过这个规律:颠覆式创新很少从主流市场中心爆发,它往往从边缘场景切入。那里需求真实,巨头看不上。
酒店客房,就是电视行业的边缘场景。
住客耐心以分钟计,学习成本必须为零;账户是临时的,进来要能用,离开要清空;需求高度集中,看直播,投自己的屏,接着追没看完的剧。能在这个场景活下来的交互方案,一定是极具用户思维的。
其实海外已经有企业在探索这个场景。
根据Roku官方的产品说明,访客模式允许住客登录自己的流媒体账号,设定离店日期,到期自动清除全部登录。我在酒店折腾半小时没解决的事,在Roku的逻辑里是一个明确的产品流程。
目前,国内企业把酒店场景当定制项目做,还没有人把它当成一个创新的重要试验场。
希尔顿欢朋酒店的定制TCL电视做了一对一精准投屏,每个房间的投屏通道独立,从根上杜绝“投到隔壁房间”,语音控制还接入了客房的灯光窗帘。但这类方案目前都是厂商顺手做的增值项,因为种种原因,AI化程度还很低。
这也许就是机会。
设想一家公司,不要求酒店换任何硬件,只解决四件具体的事:开机即看直播,十秒内完成投屏,扫码续播住客账号里没看完的内容,离店自动退出全部账户。
四件事都不碰内容版权,不碰广电和平台的蛋糕,纯粹做交互层。
跑通之后,送物、早餐、洗衣、延迟退房,酒店服务天然适合语音和大屏承载,谁把交互做顺了,就有机会打通新的服务入口。
华曦达服务运营商的AI电视盒,酷开输出给东方有线的AI机顶盒,本质上都是“不换硬件、改交互”的路子。只是这些方案服务目标都是运营商,不是酒店。随着文旅消费升级,B端客户升级空间的钱,其实也是一门生意。
从家庭到酒店,乃至更多“用屏场景”,AI时代一定会改写电视的价值,从而引发行业下一轮分化。
过去看一家电视公司,看出货量、面板成本、市占率,制造业的框架。但如果AI软件化收入的逻辑成立,估值的锚就要换成活跃屏幕数、日均时长、账户渗透率、单屏ARPU。
从AI硬件到AI生态,电视厂商的估值想象力有望打开。
资本市场已经给了类似的信号。2026年以来恒生科技指数回调超20%,TCL电子却逆势涨超70%。券商研报归因,拉动股价的是EPS的持续增长,其中高毛利的互联网业务贡献越来越重。
或许某一天,旅客躺在酒店床上,说几句话,电视自动亮起来,接着放没追完的那部剧,智能电视行业就步入了下一个价值扩张的时代。
来源:港股研究社
用户在证星号发表的信息将由本网站记录保存,仅代表作者个人观点,与本网站立场无关,不构成投资建议,据此操作风险自担


 微信公众号
 证券之星APP
