

潮汐商业评论
【潮汐商业评论/文】
周一上午,财经编辑吴涵接到一项苹果财报选题。
下午讨论选题时,她得说清苹果的增长来自哪里;到交稿前,还要把判断填进团队惯用的Excel指标表和三页汇报PPT。
现在,她的电脑桌面上,两份FY2024与FY2025的Form 10-K已经下载好,表格和幻灯片却仍是空的。
这套流程她做过很多次,也知道时间最容易耗在哪里。
找一个营收数字不难,难的是核对财年和单位,再把服务业务、地区变化、利润与现金流放进同一套解释。过去,她常在PDF、Excel和PPT之间反复抄录、对照;等材料齐了,留给选题判断的时间反而不多。
这次,她在豆包工作电脑版里先建了一项云电脑任务,上传两份10-K,一次写清交付目标:整理带文件名和原始页码的事实清单,补齐FY2023至FY2025的关键指标,写一段约800字的经营分析;桌面上的Excel和PPT留到下一阶段继续处理。
金额单位、原值与计算值如何区分,无法核实的项目如何标“待核”,她也一并交代。这样,豆包工作先替她把查找、归拢和初稿推进起来,她接手的便是能继续核对、继续修改的材料。
从找数到写入现成文件,豆包工作的优势也就在这条不断档的工作链上。
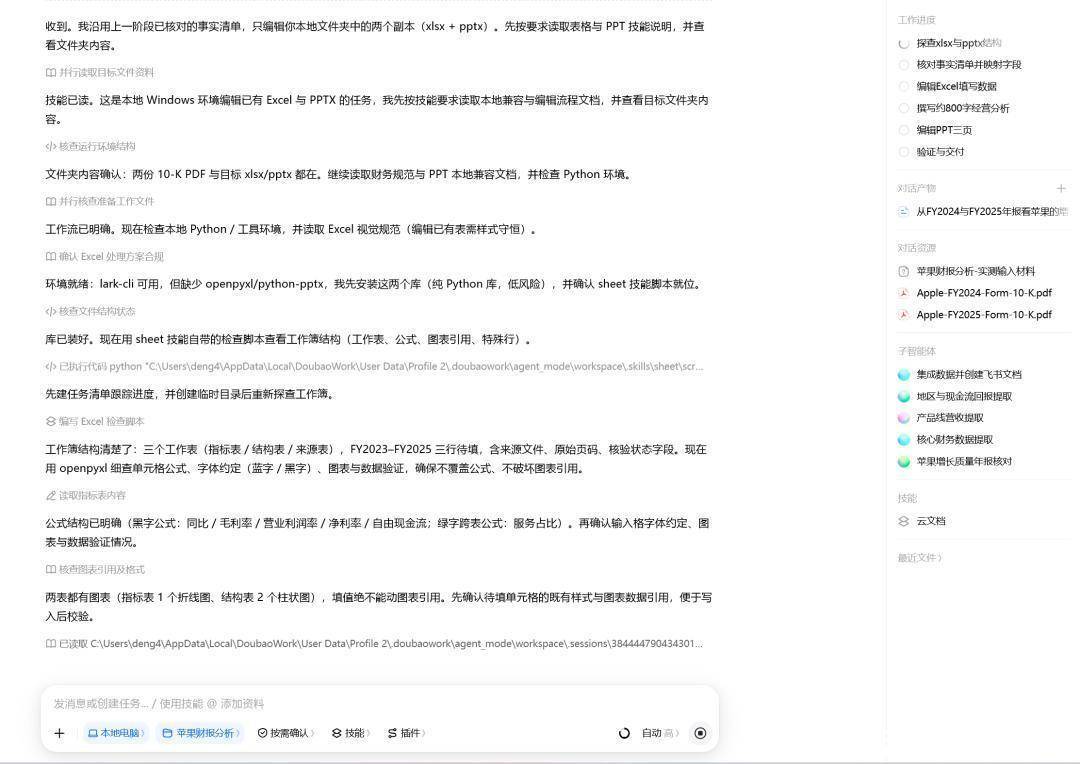
01 多Agent并行读年报,豆包工作搭起研究底稿
吴涵最先要解决的,是两份年报的信息交叠:数字查得再快,财年和口径若没对齐,后面的判断仍会返工。
以往她得分别追问利润表、业务收入和地区表现,再亲手拼合几份回答。
这一次,她把任务一次交代清楚,让几条线索并行查找,并汇回同一份可追溯的底稿。
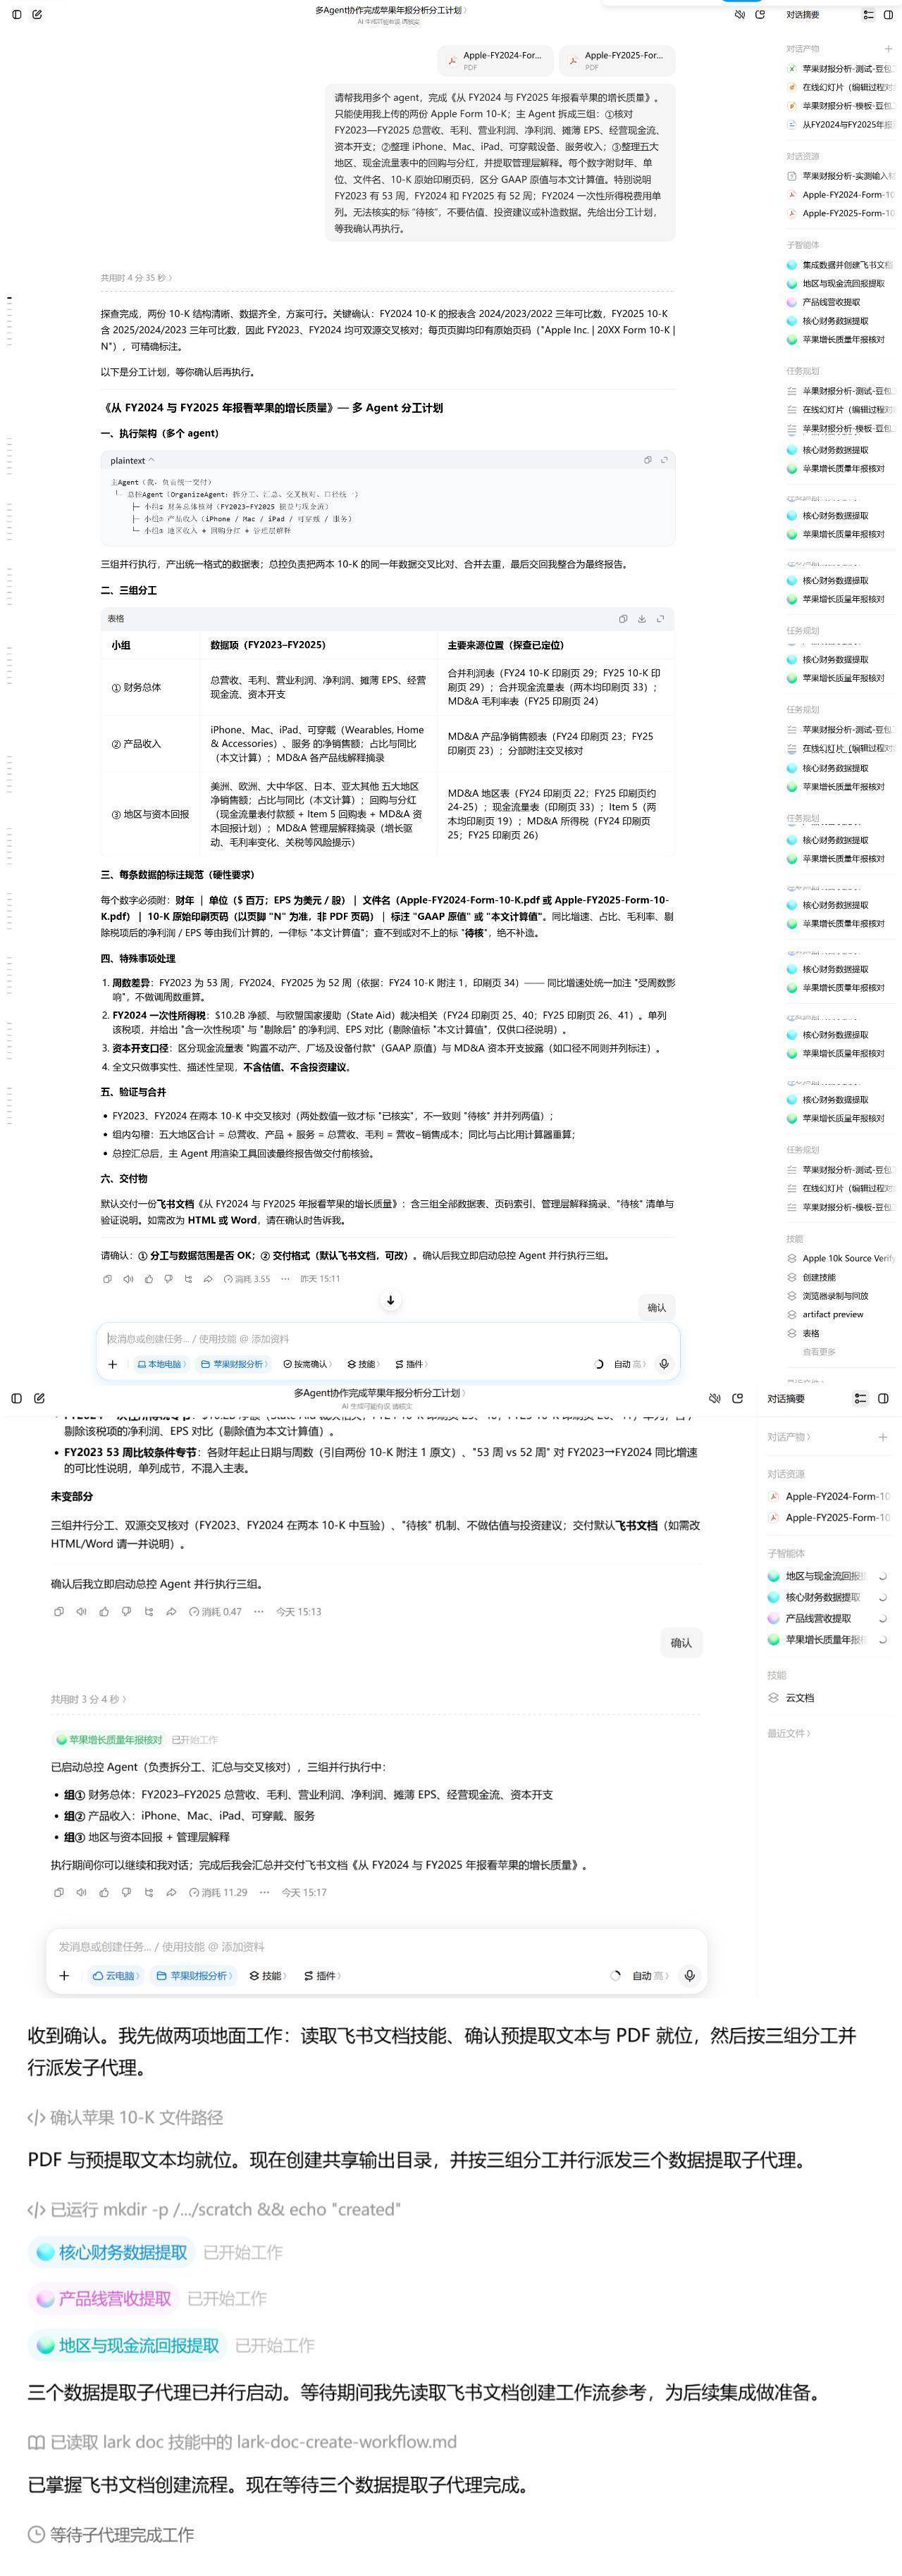
她在指令里写下“帮我用多个agent”,豆包工作的多Agent并行任务由主Organizer分工:一个子Agent梳理收入、毛利、营业利润、净利润、EPS与现金流;另一个看iPhone、Mac、iPad、可穿戴设备和服务;第三个追踪地区收入、回购分红及管理层解释。
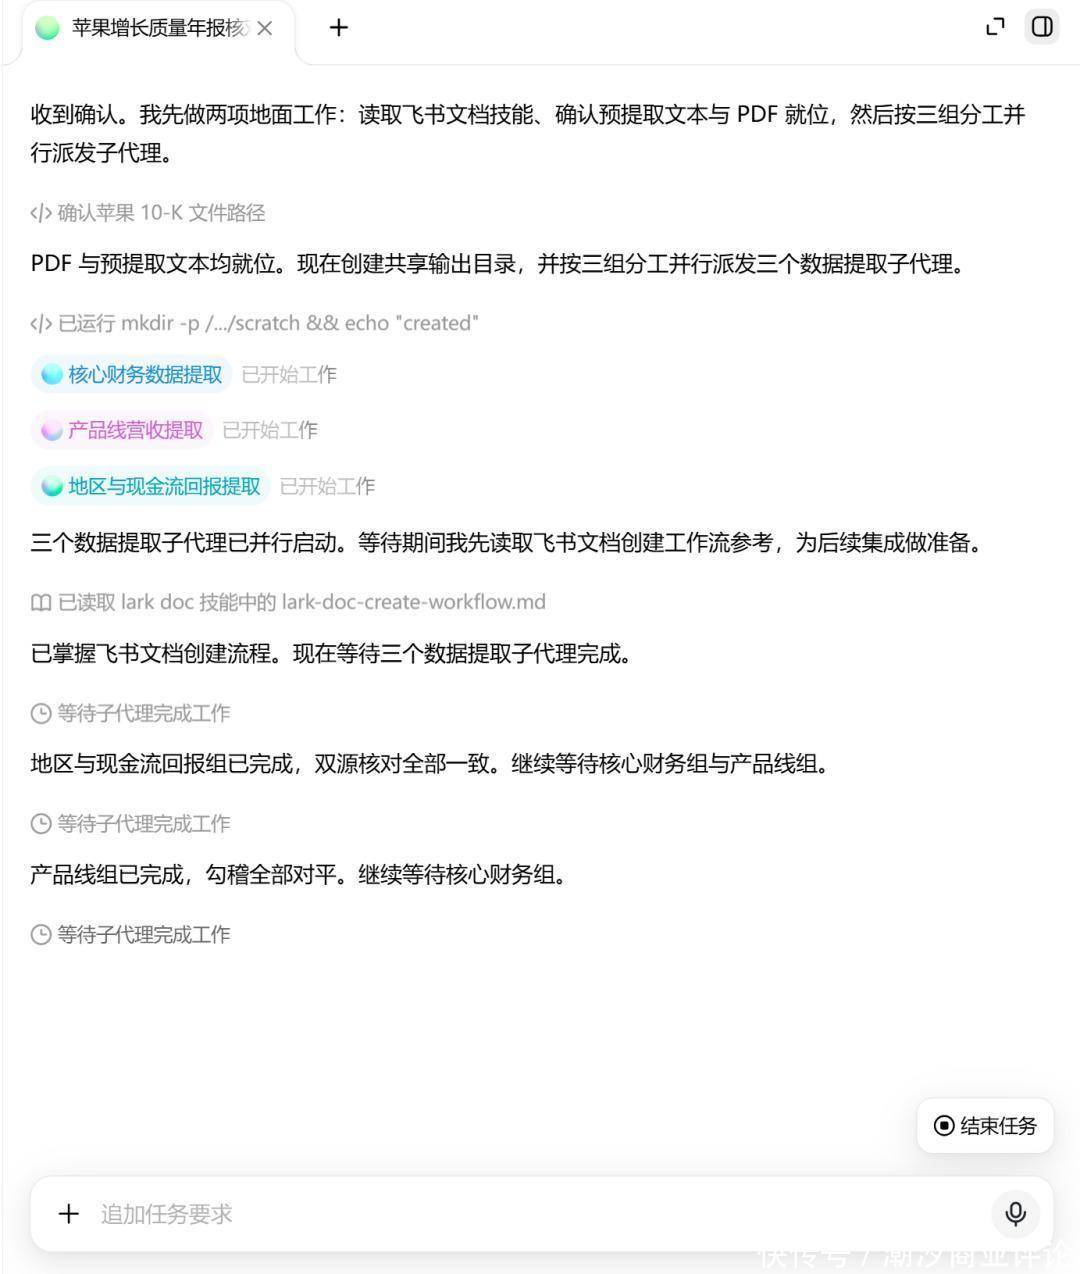
吴涵接下来要看的,是主任务汇总后的事实清单。
她给这支“临时研究组”设的第一道题,是找出苹果增长的具体来源。
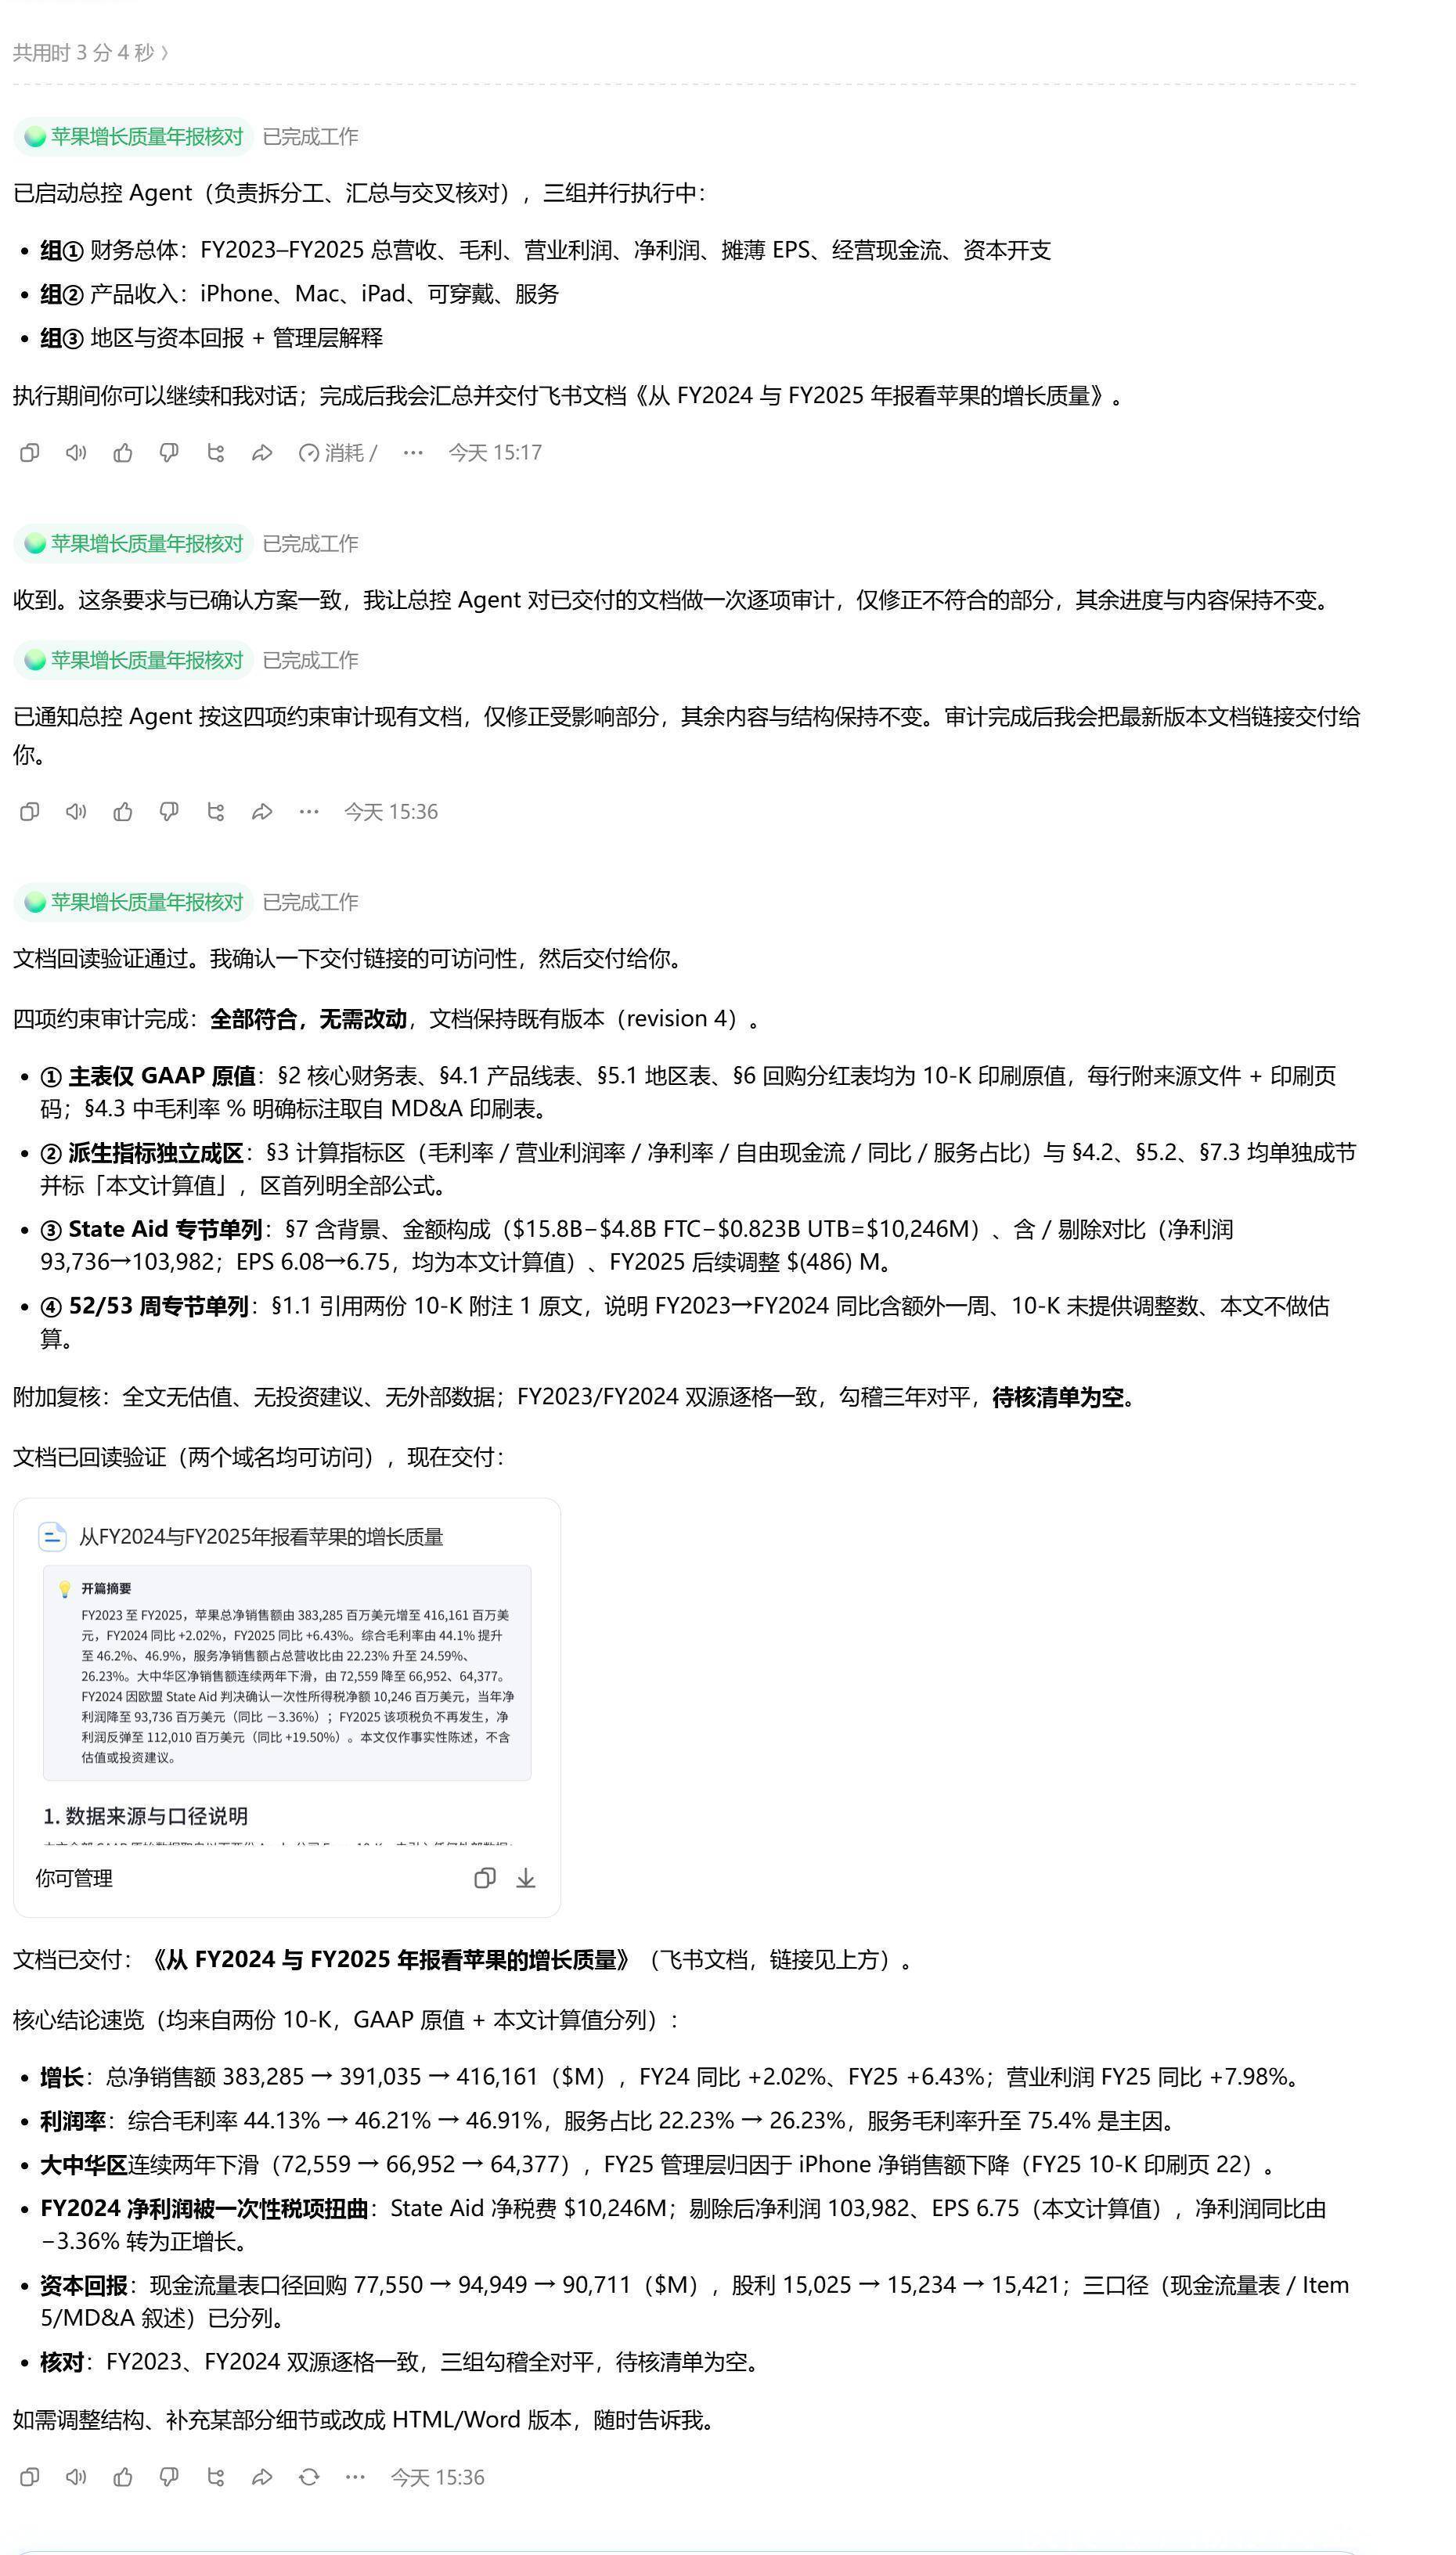
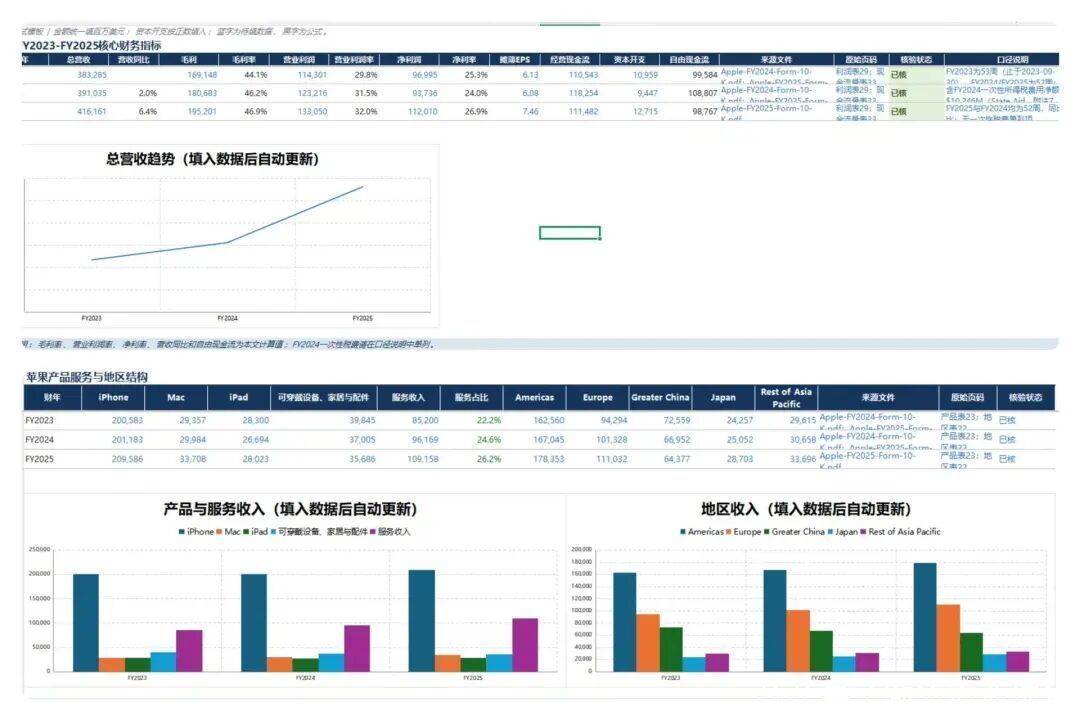
官方10-K显示,苹果FY2025总营收为4161.61亿美元,高于FY2024的3910.35亿美元;服务收入则由961.69亿美元增至1091.58亿美元,占总营收的比重约从24.6%升至26.2%。
总营收增速只是起点,把服务收入和占比一起提出来,吴涵才更快看见这份财报值得展开的增长结构。
接着,她把视线移到地区表:同期大中华区收入由669.52亿美元降至643.77亿美元。豆包工作把服务业务扩张与部分地区回落并排放进事实清单,省去她在两份年报间反复翻找、重新抄表的工序,也让文章的判断有了更清楚的落点。
她需要了解的细节,是哪些业务在支撑总盘子、哪些地区仍有压力。
利润部分还藏着一处容易误读的转折:FY2024苹果营业利润高于FY2023,净利润却有所回落。
吴涵在任务要求里特别提醒豆包工作查附注:FY2024第四财季计入与欧盟国家援助裁定有关的一次性所得税费用,净额约102亿美元,若只摘两年的净利润,税务事件就可能被写成主营经营变差。
她因此要求每条结果都带上财年、单位、文件名和原始页码,并标明是GAAP原值还是本文计算值。
材料先按这套口径归好,之后抽查数字、写分析,就不用每遇到一个结论再重找一遍出处。
图/豆包工作真实使用场景
拿到事实清单后,她可以顺着页码抽查FY2024在两份年报中的重复披露,也会留意FY2023有53周、后两年只有52周的比较条件。
豆包工作把信息铺开、标好出处,吴涵则把省下来的检索时间用在筛选:哪些差异值得写进文章,仍由她决定。
对吴涵而言,多Agent并行的直接好处,是收入、产品和地区三条研究线不用排队等她逐一查完。她可以先盯住真正影响稿件判断的问题:服务业务是否改变收入结构,地区变化该如何解释,利润回落究竟由什么驱动。
图/豆包工作真实使用场景
资料检索和观点推敲由此可以同时进行,吴涵不必等所有数字手工摘完,才开始想这篇稿子怎么写。
02 多Agent并行读年报,豆包工作搭起研究底稿
午后讨论将近,吴涵手里已经有了事实清单,但这还不是能交给团队使用的成品。
最终交付给内容团队的,是那张一直沿用的Excel和一套熟悉的PPT。
若还要她逐格抄数、重新调整图表,前面省下的检索时间就会在填表和排版中耗回去。
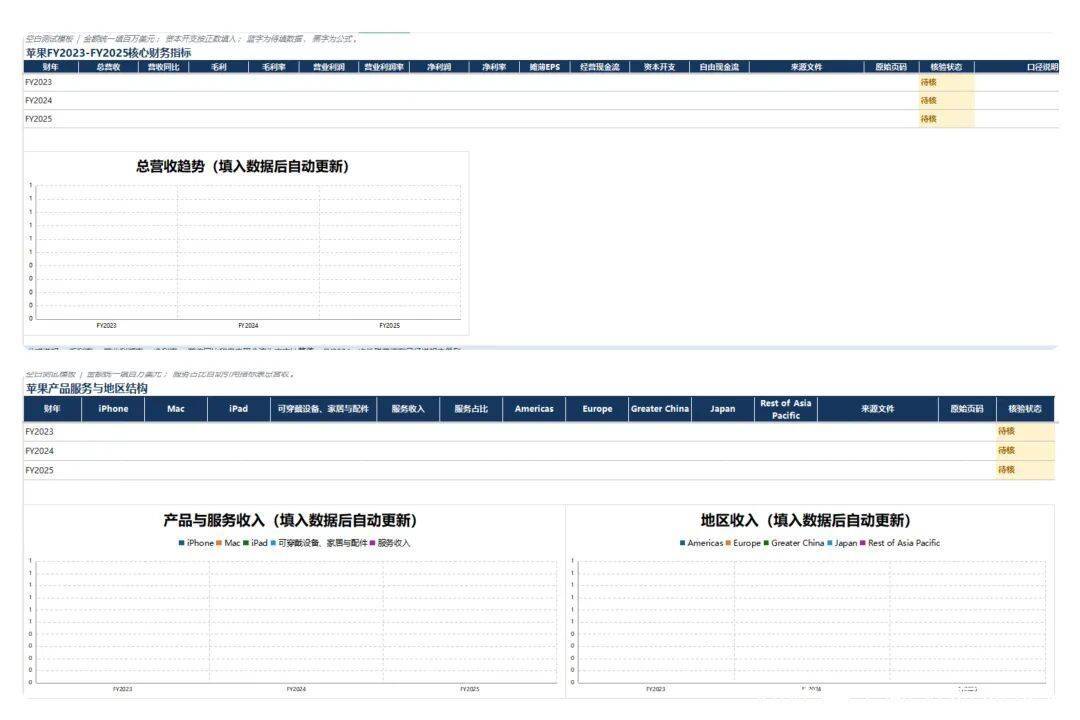
云电脑完成年报检索后,她在豆包工作里转到本地电脑,打开“苹果财报分析-测试.xlsx”和“苹果财报分析-模板.pptx”的副本。豆包工作支持本地修改PPT和Excel,她给的要求很实际:把FY2023至FY2025的原始数值填到指定位置,不覆盖已有公式,不改坏图表引用,也保留幻灯片原来的字体、配色、页码和来源区。
她沿用的表格已经设置好毛利率、营业利润率、净利率、服务收入占比和自由现金流公式。豆包工作要做的是把核过的原值写进指定单元格,让这些公式和图表继续运转。
以自由现金流为例,本文按经营活动现金流减去购置物业、厂房及设备支出计算,FY2025得到987.67亿美元。两项原始数字要能回到10-K,结果则应明明白白标成计算值。
原有公式保住、图表能随数据更新,这张旧表就真正接上了新一年的财报;吴涵也省下了逐格粘贴和重建图表的工夫。
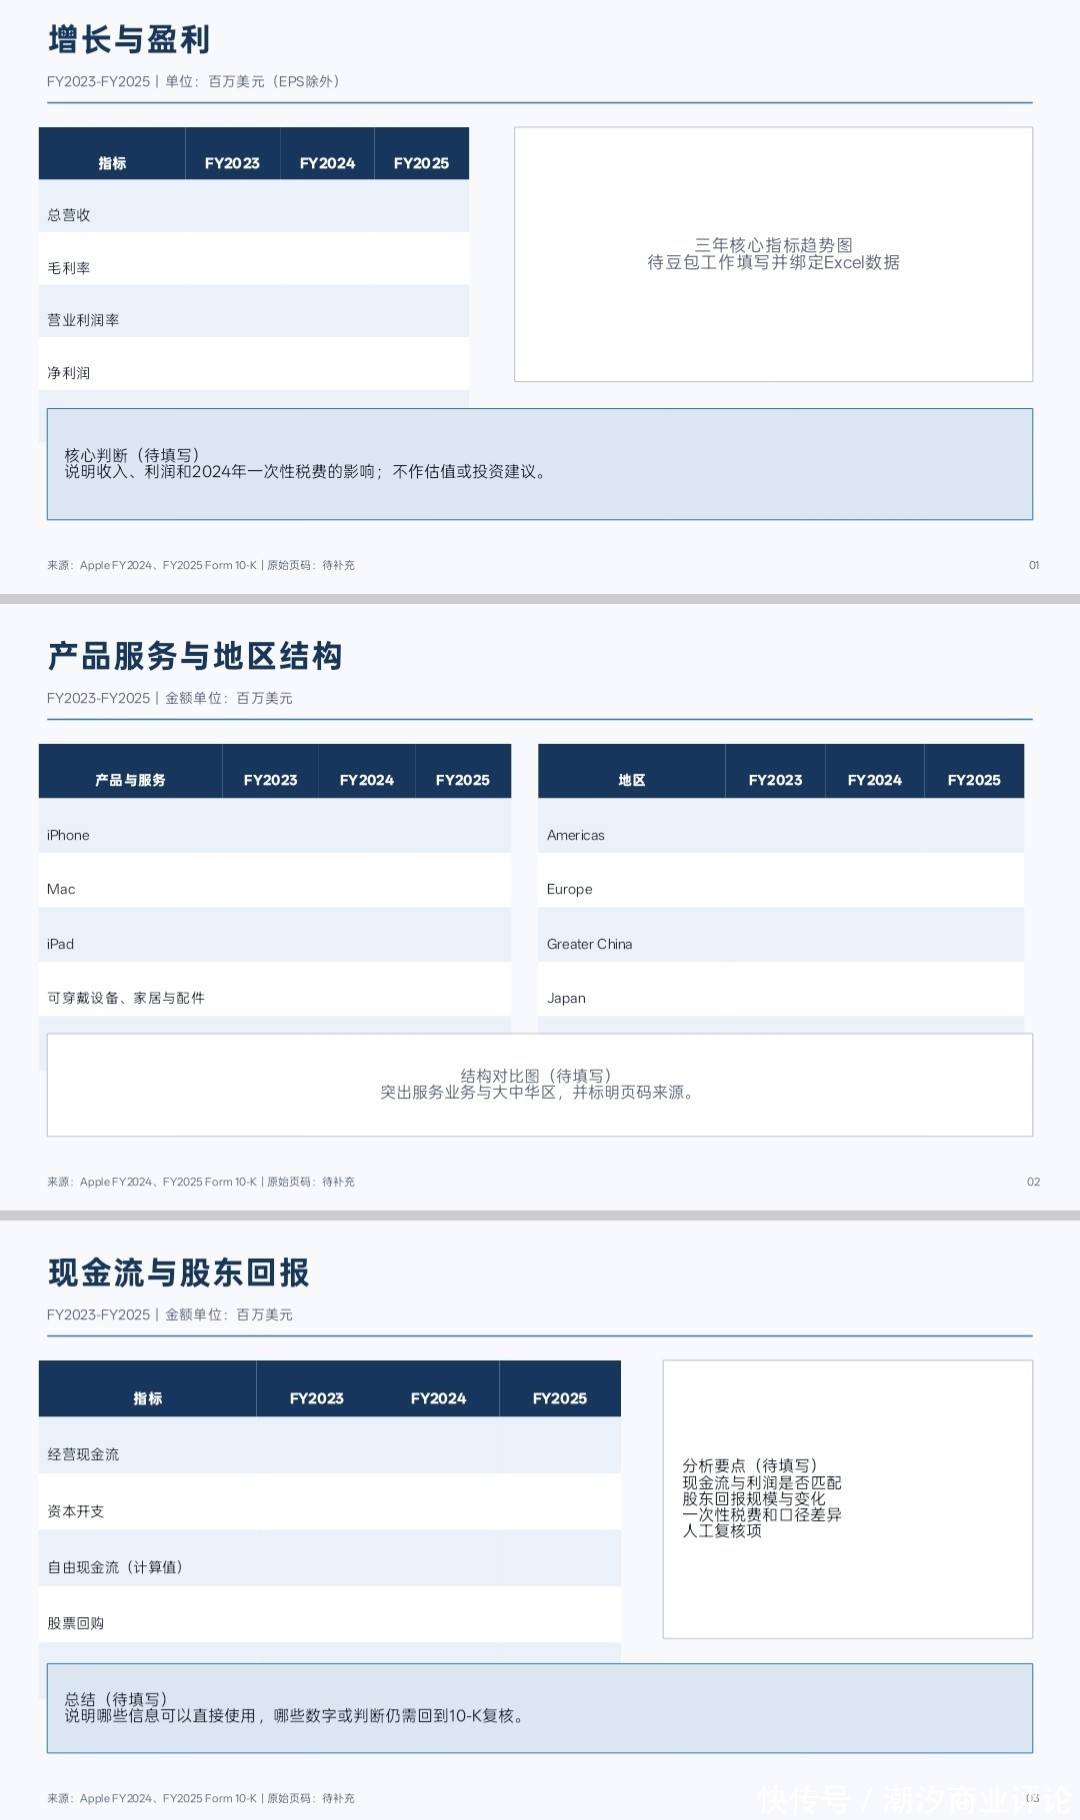
三页PPT起初还是空白模板,吴涵先明确各页分工:第一页留给增长和盈利,单列FY2024的税费影响;第二页放服务收入与大中华区的变化;第三页讨论现金流和股东回报。随后,她让豆包工作依据核过的数字回填表格与分析,省去手动把数据搬进模板的工夫。
图/豆包工作生成图表
回填时有一组数字值得单独提醒:FY2025苹果净利润上升,经营活动现金流却从上一年的1182.54亿美元降至1114.82亿美元。
吴涵把这两条线放在同一份汇报里对照,讨论问题时便有了更具体的抓手。
她还补充要求:第二页把服务业务写得更醒目;第三页补上回购支出和自由现金流;第一页保留税费解释。
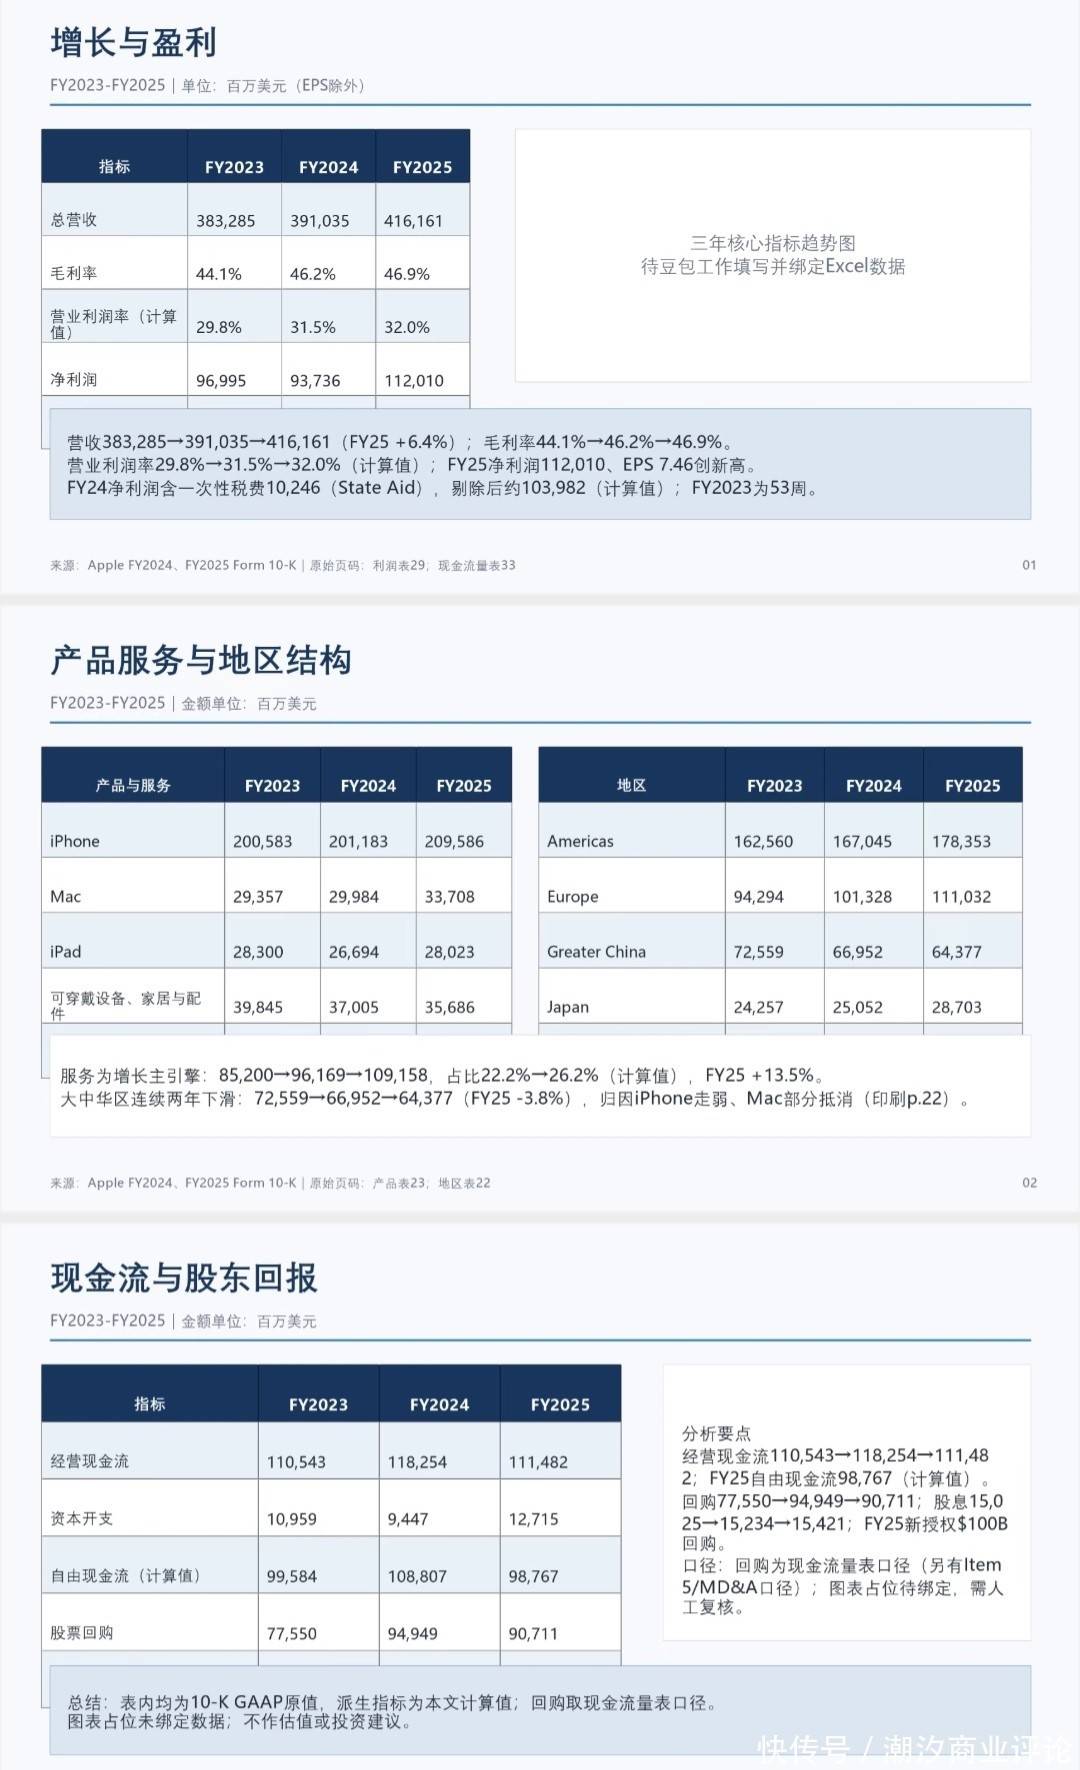
图/豆包工作生成图表
豆包工作的随时打断让吴涵能在任务运行中补充意见,可以在执行过程中进行动态调整,她去处理午后的选题讨论时,任务还可以后台运行。
她只需盯住改动是否落在受影响的页面上,已经核过的事实和既有版式不必重新来过。
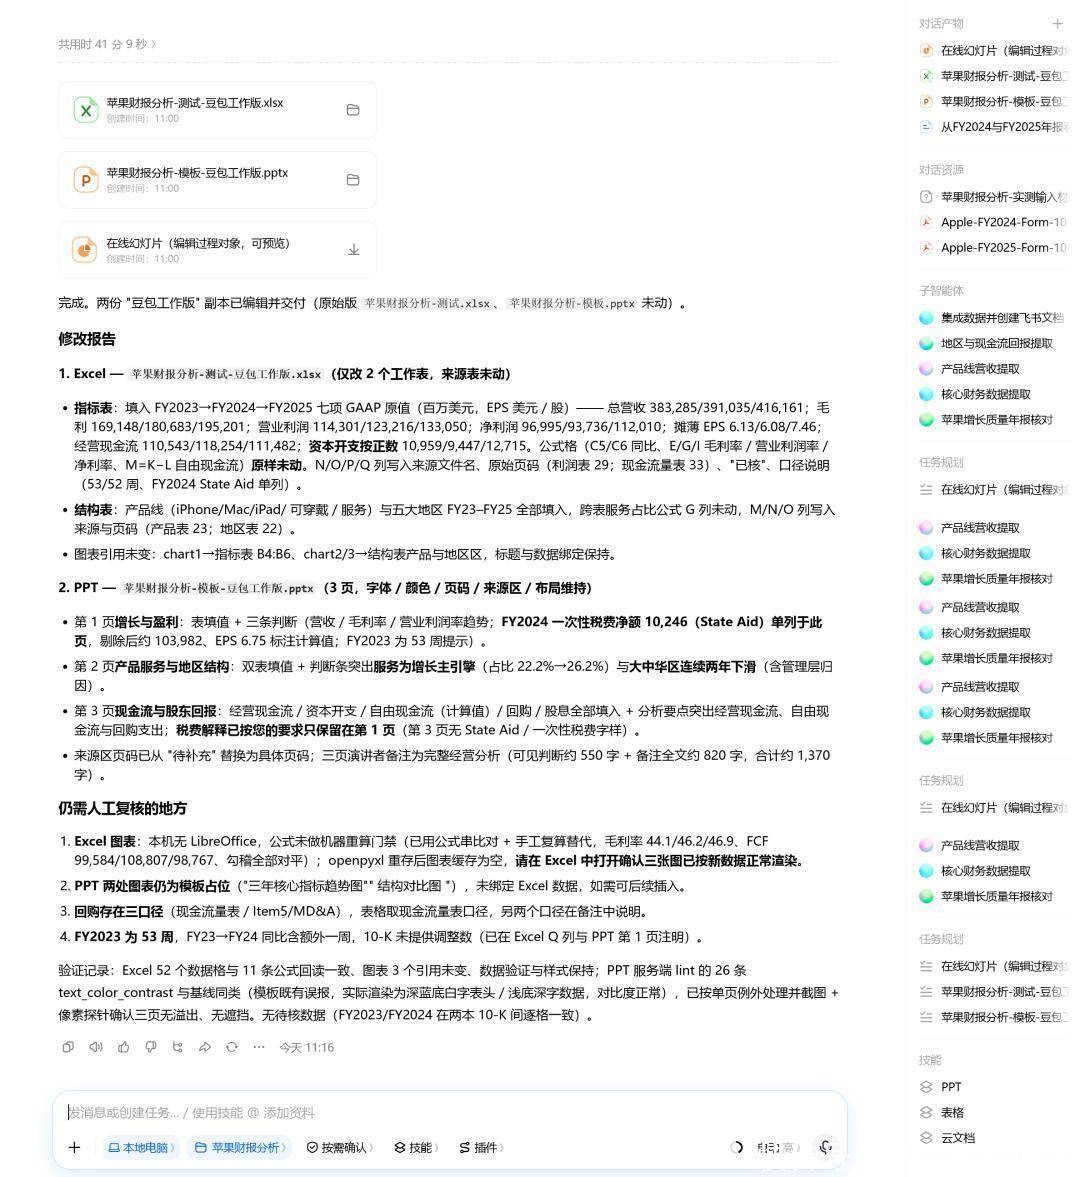
临到汇报前,吴涵回到那两份文件做最后一轮检查:Excel公式有没有保住,图表是否跟着数据变化,PPT页码和来源脚注是否仍在原位。她发现PPT的部分图表仍是待绑定的数据占位,便把这一步列入交稿前的人工复核清单。
能够在团队原有的文件里继续工作,是豆包工作比单次生成更有用的地方。它交回来的不只是一张“生成成功”的截图,而是已填入关键数字、保留原有版式,能继续核对和修改的Excel与PPT。
03 浏览器录屏生成Skill,为下一次工作提升效率
即便这篇苹果选题顺利交出去,吴涵很快还会面对下一份季报或年报。
新季报或年报来了,重新找入口、辨年份、核SEC链接,单次是小动作;多人交接时若来源登记出错,表格和分析都可能返工。
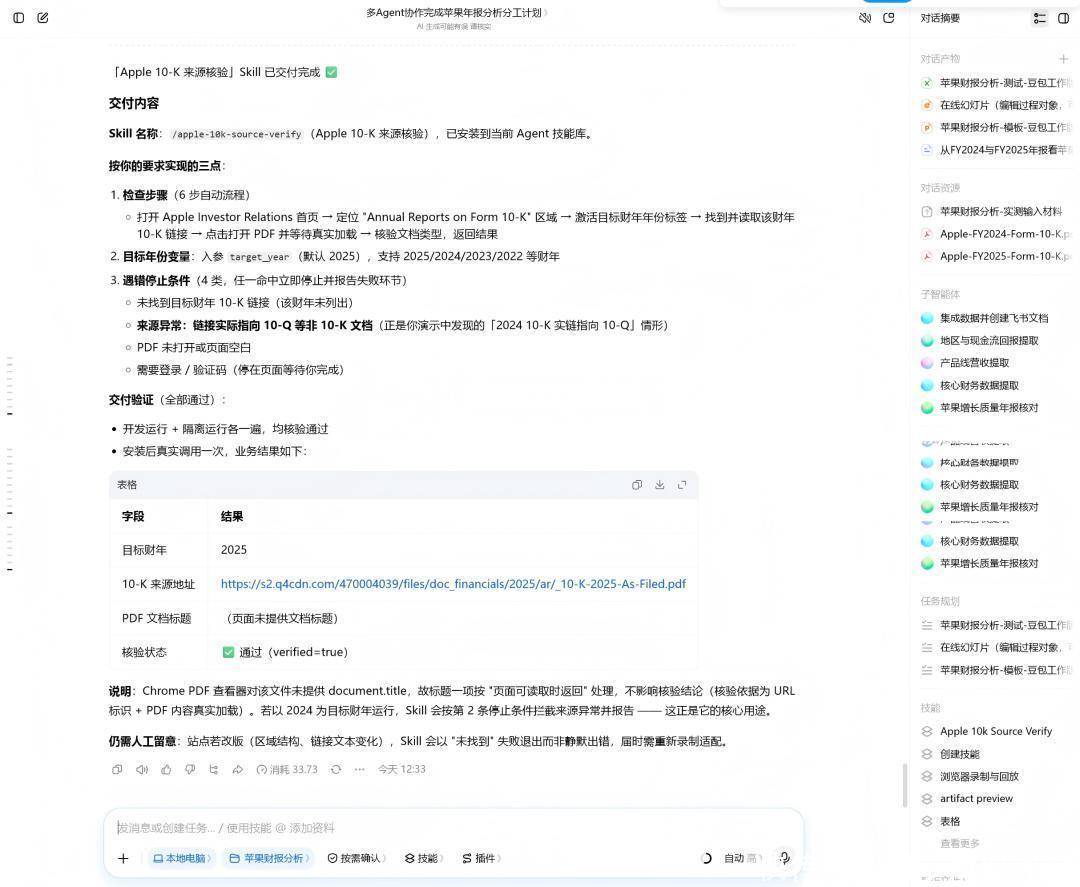
她先让豆包工作核对两份10-K的财年、Form类型、提交日期和SEC归档链接,把这些字段列进来源表。
她把后续工作分成两段:将核过的官方来源写入本地表格,再用浏览器录屏与回访Skill保存Apple Investor Relations的查找步骤。前面的年报分析与文件回填已完成,这两项则继续向前推进。
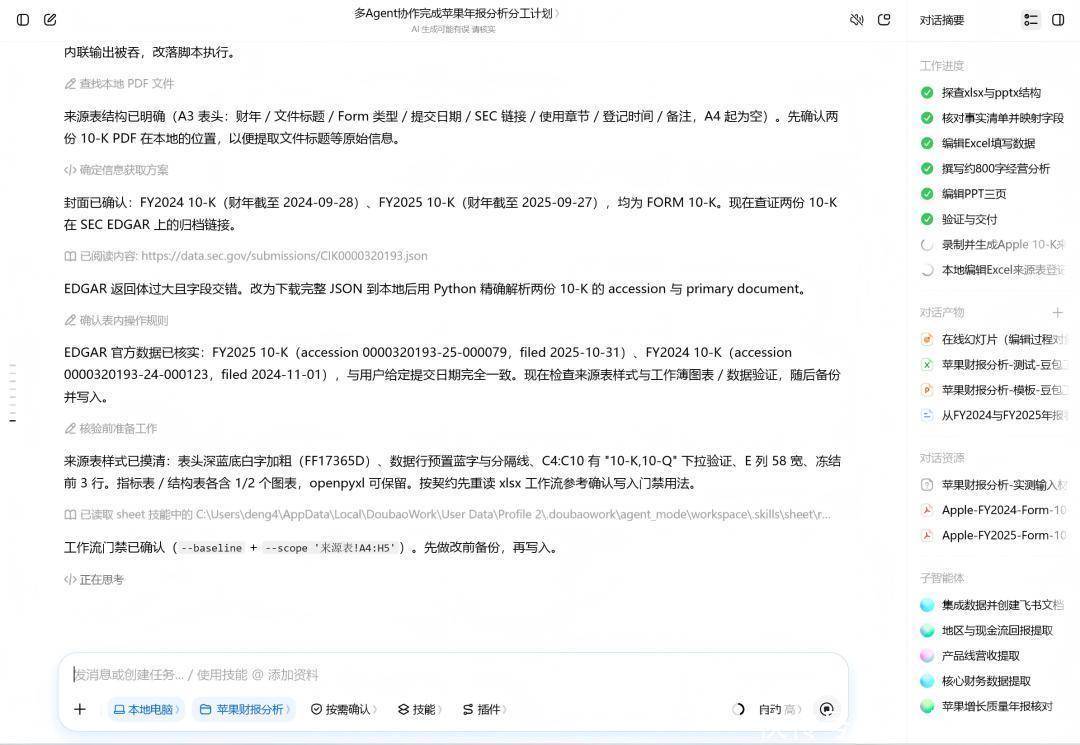
她也把交接点划清楚了:录制覆盖浏览器中的网页动作,并不意味着本地Excel会自动填好。
核对完SEC归档信息,豆包工作将财年、标题、Form类型、提交日期和链接写入“来源表”。若Skill回访时遇到指向10-Q等错误链接,会按预设规则停下,提醒吴涵核查。
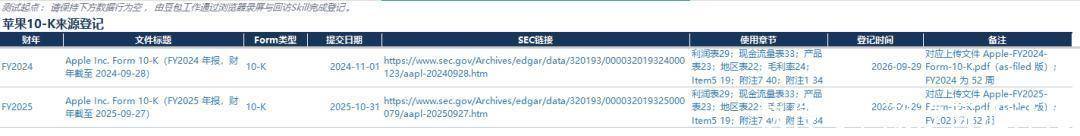
来源表登记FY2024与FY2025的SEC链接后,吴涵随后用FY2025测试Skill:返回苹果官方PDF地址、校验通过;切换到FY2024时还需单独回访核验。
新财年来了,她仍需指定年份并核对返回链接;固定的网页步骤则可以复用。
到了下午的选题讨论,吴涵拿着有出处的底稿,顺着服务收入、大中华区表现和现金流几条线,讲清苹果的增长来自哪里,又有哪些变化不能只看总营收数字。
判断仍由她完成,但查找、核对、填表、改PPT和登记来源这些琐事,豆包工作已经替她往前推进。
旧表公式得以保留,三页汇报落进团队熟悉的模板,待复核的部分也被明确留下。
从上午接到任务,到下午走进选题会,豆包工作交给吴涵的不只是省下来的时间:多Agent从两份年报中整理出有出处的事实清单,梳理服务增长、地区分化与现金流变化,形成经营分析初稿,再把关键数字写进旧表和三页汇报。
吴涵带着一套可以核对、讨论和继续修改的研究材料进入会议,终于能把精力放在这篇选题究竟要讲什么上。
一项工具能否真正留在工作里,终究要看下一次任务。苹果财报之外,长报告、旧表格和汇报模板还会不断出现,到那时,吴涵可以拿手头的工作让豆包工作再跑一轮,比只看功能演示更能说明问题。
眼下也有这样一段试用时间:网页搜索下载「豆包工作」电脑版,可限时免费领取30天订阅权益;首期结束后还可再领30天,已领过首期的用户到期后也可在应用内续领,最多60天,具体以领取页面为准。
真正好用的办公AI,不该只让答案来得更快,还要让一项工作少几次无谓的折返:资料查得到出处,分析接得上旧表和汇报,做过的步骤能成为下一次任务的起点。吴涵的这次苹果财报分析里,豆包工作就把这些环节串了起来,让人从重复劳动中抽身,把时间留给更值得思考和判断的问题。
用户在证星号发表的信息将由本网站记录保存,仅代表作者个人观点,与本网站立场无关,不构成投资建议,据此操作风险自担


 微信公众号
 证券之星APP
