

港股研究社
据天眼查,10月14日至16日,2026人工智能产业大会将在山东济南举行,大会以“加快推进人工智能赋能新型工业化”为主题,聚焦技术创新、产业应用和供需对接。对于正在加速推进AI商业化的中国科技公司而言,这场大会提供了一个观察行业需求变化的窗口。
阿里巴巴(9988.HK)尤其值得关注:9月云栖大会上,公司进一步披露了从模型、芯片到云基础设施和智能体的全栈AI路线图;8月公布的最新季度业绩则显示,AI云与算力服务收入已经成为集团增长的重要动力。
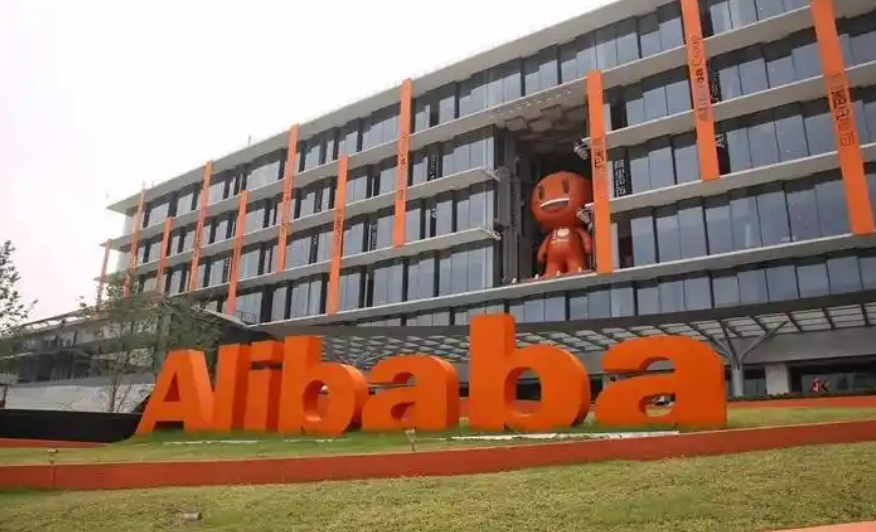
企业正在增加AI投入,阿里能否把技术能力转化为可持续的客户收入,并最终形成更好的利润和现金流?过去一段时间,行业讨论集中于模型能力、算力供给和产品发布,接下来更有分量的信号将来自企业采购、生产环境部署、客户续费和推理成本变化。
对阿里而言,全栈布局提供了业务协同的基础,真正决定长期增长质量的,仍是客户愿意为哪些能力付费,以及这些收入能否覆盖持续增加的研发和基础设施投入。
企业AI采购开始走向深水区,行业竞争从模型能力延伸至生产效率
2026年人工智能产业大会将产业应用与供需对接放在重要位置,反映出行业关注点正在向实际业务场景延伸。模型能够回答问题,只是企业部署AI的起点;能否接入内部知识库、调用业务系统、遵守权限规则,并在稳定运行中降低成本,才决定AI能否进入日常经营流程。
这也是企业AI市场的竞争正在发生变化的原因。模型厂商需要持续提升推理、编程和多模态能力,云服务商则要解决算力调度、数据管理、模型部署和安全治理等问题,企业客户最终购买的往往是一套能够运行的解决方案,而非单独一个模型。随着智能体逐步承担跨系统任务,计算需求也会从模型训练延伸至持续推理、工具调用和复杂任务执行,云平台的价值由此有机会从提供算力扩展到管理整个AI工作流。
不过,需求增长不等于所有企业都愿意大规模采购。很多客户仍需要验证投资回报,尤其在制造、金融和企业服务等场景,部署成本、数据安全、系统兼容性以及结果可追溯性,都会影响采购决策。一个演示效果出色的智能体,与一个能够长期稳定运行的企业级产品,商业价值存在明显差距。
判断AI产业景气度,不能只看模型发布频率或产品使用热度,还要观察企业是否把试验性预算转为常规IT支出,项目能否从单一部门扩展到多个业务环节,以及客户能否通过效率提升获得可以量化的回报。对投资者而言,这些变化比单次技术发布更接近收入兑现,也更有助于识别真正具备持续增长能力的供应商。
阿里的优势在于全栈协同,模型、云与智能体开始形成业务链条
阿里巴巴已经具备覆盖模型、芯片、云基础设施和应用的业务体系。9月云栖大会上,公司披露下一代Qwen模型正在训练,发布了新一代真武V900 AI处理器,并围绕企业智能体推出Agentic Cloud相关能力。相关布局覆盖模型训练与推理、企业智能体运行、安全管理以及数据上下文处理,说明阿里正试图把底层算力优势延伸至企业应用交付。
这套体系的商业价值在于协同。模型能力提升可以增加客户对推理服务的需求,云平台为模型部署提供算力和工程环境,智能体则有机会把调用量转化为具体业务任务。对于客户而言,统一平台也可能减少多供应商组合带来的部署和管理成本。阿里还拥有钉钉、电商及企业服务等业务入口,能够在既有工作流和交易场景中探索AI应用,形成外部云服务与内部应用相互促进的机会。
最新季度数据已经提供了初步验证。阿里巴巴2026年8月公布的截至6月30日季度业绩显示,集团收入为2689.53亿元人民币,同比增长9%;AI云与算力服务收入为484.37亿元,同比增长45%,外部客户收入增速同样达到45%。其中,AI相关产品收入为123.76亿元,连续第十二个季度实现同比三位数增长。公司披露的数据显示,AI相关产品需求已经对云业务增长形成了实质贡献。
产品落地也出现了具体案例。阿里云在云栖大会披露,松下信息系统(上海)利用通义千问系列模型构建企业专用智能体,会议记录自动生成使相关文件编制时间缩短80%,合同审阅智能体将审阅效率提升10倍。这些案例的意义在于,企业AI开始对应明确的工作流程和效率指标,商业价值也更容易被客户衡量。
但个别案例还不足以证明行业普遍的付费意愿,相关效率数据也不应直接等同于客户节省的全部成本。后续需要观察此类项目能否复制到更多客户,部署周期是否缩短,合同金额和续约表现能否持续改善。对阿里而言,企业智能体如果能够带动更多模型调用、云资源采购和配套服务收入,全栈布局就有机会形成更完整的商业闭环;如果项目长期停留在定制化交付,规模扩张和利润改善仍会受到限制。
收入增长已经出现,利润兑现仍需时间:阿里要证明投入能够产生经营回报
阿里AI业务的增长势头值得关注,但资本市场最终需要评估增长质量。根据公司最新季度公告,云与算力服务收入同比增长45%,同时集团经营利润同比下降57%,经调整EBITA同比下降30%至273.29亿元。同期资本性支出达到676.78亿元,同比增长75%;自由现金流净流出446.70亿元,主要受到云基础设施支出增加的影响。
这组数据揭示了AI基础设施生意的现实:需求增长可以先反映在收入端,利润与现金流却未必同步改善。数据中心、芯片、网络和存储投入需要提前发生,新增算力也需要经过客户采用、资源利用率提升和商业合同兑现,才能逐步形成回报。阿里选择持续建设全栈能力,有利于增强技术控制力和服务能力,但投入规模越大,对资本使用效率和未来收入能见度的要求也越高。
芯片业务是这套体系中值得继续跟踪的一环。云栖大会公布的真武V900计划于2027年第一季度量产,意味着部分新一代硬件能力仍处于从产品发布走向规模化供给的过程中。自研芯片如果能够在训练和推理场景中改善成本效率,便有机会增强云服务的竞争力;但量产进度、实际客户采用、软件生态适配以及综合使用成本,都需要后续数据验证。芯片发布本身还不能直接转化为利润贡献。
另一个关键变量是客户结构。阿里最新季度披露的AI云增长,已经体现出企业需求扩张,但市场仍需要看到更多外部客户持续采购、重点行业项目复制,以及智能体产品从试点部署走向常态化使用。外部客户收入的持续增长,有助于验证阿里云的独立竞争力;如果收入更多依赖高投入和低利用率的算力扩张,利润弹性就可能弱于收入增速。
接下来,10月14日至16日的人工智能产业大会可以作为行业观察节点。对阿里而言,值得跟踪的是后续是否出现新的企业客户案例、行业解决方案和可验证的商业化进展。大会本身并不意味着公司必然发布新产品或取得新订单,真正有价值的信息,仍然是客户需求如何转化为合同、收入与经营效率。
接下来,行业将更重视可复制的交付能力、推理成本、客户续费和投入回报。对于阿里,收入持续增长与利润、现金流改善能否逐步衔接,将决定AI业务的长期增长质量。对于产业客户,企业级AI平台的竞争也会从技术展示走向生产效率和综合成本的较量。
这才是AI产业大会之后更值得观察的方向:技术进步仍会不断创造新机会,但能够长期留在企业预算中的产品,最终需要用稳定的业务价值说话。
用户在证星号发表的信息将由本网站记录保存,仅代表作者个人观点,与本网站立场无关,不构成投资建议,据此操作风险自担


 微信公众号
 证券之星APP
